
BYD registra tasa de siniestralidad promedio en responsabilidad civil de 168%, frente al 110% de vehículos eléctricos coreanos
Prima anual estimada de seguros: Ioniq 5 de 2.840.000 pesos, BYD Sealia 7 de 2.180.000 pesos
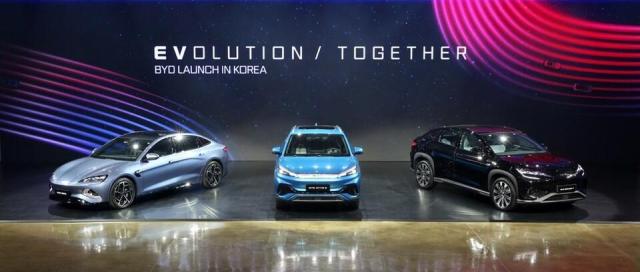
Los vehículos eléctricos de la marca china BYD registran primas de seguros decenas de miles de pesos más bajas que los modelos coreanos, a pesar de tener una tasa de siniestralidad por responsabilidad civil 1,5 veces superior. Esta disparidad ha puesto en tela de juicio la equidad del sistema de fijación de primas de seguros de automóviles, ya que los vehículos con mayor riesgo de accidentes y costos de reparación más elevados están recibiendo primas relativamente más bajas. Expertos señalan que las tasas de siniestralidad por modelo de vehículo no se están reflejando adecuadamente en las primas, lo que provoca que los conductores de vehículos eléctricos coreanos paguen primas desproporcionadamente altas.
Según informó la industria aseguradora el 16 de noviembre, una cotización de seguros de automóviles realizada por la aseguradora A con condiciones de cobertura idénticas mostró los siguientes resultados anuales: Tesla Model Y con 2.855.790 pesos, Hyundai Ioniq 5 con 2.843.680 pesos, Kia EV6 con 2.312.860 pesos, y BYD Sealia 7 con 2.182.450 pesos. La prima del Sealia 7 resultó 660.000 pesos más económica que la del Ioniq 5 y más de 130.000 pesos inferior a la del EV6.
Sin embargo, la tasa de siniestralidad en responsabilidad civil, que refleja la carga real de pagos de indemnizaciones por accidentes, mostró el patrón opuesto. La tasa de siniestralidad promedio de BYD fue del 168%, lo que representa 1,5 veces la tasa promedio de vehículos eléctricos coreanos (110%) y 1,6 veces la de vehículos eléctricos importados en general (103%). Por modelo específico, el Delfín registró la tasa más alta con 185,5%, seguido del Sealia 7 con 184,9% y el Sealia con 174,8%.
Tesla también presenta una brecha entre los costos reales de reparación de accidentes y las primas de seguros que paga. De acuerdo con la clasificación de modelos de vehículos del Instituto de Desarrollo de Seguros, el Tesla Model Y se ubica en la categoría 8, por debajo de la categoría 16 asignada tanto al Hyundai Ioniq 5 como al Kia EV6. La clasificación de modelos refleja factores como el grado de daño en caso de accidente y la facilidad de reparación; una clasificación más baja implica primas más altas de cobertura por daño al vehículo asegurado.
En la práctica, el costo promedio de reparación por siniestro del Tesla es de 3.010.000 pesos, aproximadamente el doble del costo registrado por Hyundai (1.510.000 pesos) y Kia (1.440.000 pesos). Sin embargo, la diferencia en la prima anual entre el Model Y y el Ioniq 5 es de apenas 12.110 pesos. Considerando que el valor de mercado del Model Y es de 66.990.000 pesos, comparado con 54.500.000 pesos del Ioniq 5 —una diferencia de 12.490.000 pesos— la carga de costos de reparación y la diferencia de precio del vehículo no se reflejan de manera significativa en la prima de seguros total.
La industria aseguradora atribuye parcialmente esta situación a la insuficiente acumulación de estadísticas de accidentes de vehículos eléctricos importados. Tesla y BYD tienen una muestra más reducida de vehículos en circulación en el país comparada con los vehículos coreanos, lo que genera limitaciones para calcular de forma estable las tasas de siniestralidad por modelo. Además, la forma en que el Instituto de Desarrollo de Seguros aplica su clasificación de modelos varía según cada aseguradora, lo que puede generar diferencias en cómo se refleja en las primas reales.
El problema fundamental radica en que estas diferencias en las tasas de siniestralidad no se están reflejando adecuadamente en las primas de seguros finales. Cuando durante un período prolongado los conductores de vehículos con tasas de siniestralidad baja pagan primas altas, mientras que los conductores de vehículos con tasas de siniestralidad alta pagan primas bajas, inevitablemente surge controversia sobre la racionalidad en la fijación de primas de seguros.
Ante la expectativa de una expansión de la presencia de vehículos eléctricos chinos en el mercado nacional, expertos advierten sobre la necesidad de desarrollar sistemas más sofisticados de estadísticas y evaluación de riesgos utilizados en el cálculo de primas de seguros. Señalan que es fundamental acumular continuamente información sobre el historial de accidentes, costos reales de reparación y gastos de adquisición de piezas de marcas nuevas, para incorporar estos datos de forma efectiva en la determinación de las primas de seguros.
* Este artículo ha sido traducido por IA.