
¿Cuál es el significado de la cotización en bolsa de SpaceX seguida por Anthropic en Nasdaq?

[Mun Hyeong-nam, profesor de la Facultad de Convergencia Global de la Universidad de Sookmyung, presidente de la Asociación Coreana de Educación en IA]
El 12 de junio de 2026, SpaceX se cotizó en Nasdaq. El volumen de la oferta pública inicial fue de 75.000 millones de dólares, y el monto final de capital recaudado, incluido el ejercicio de la opción de asignación en exceso, alcanzó aproximadamente 85.700 millones de dólares. El significado de este evento trasciende la riqueza personal de Elon Musk. Radica en que un negocio que integra cohetes, satélites e internet espacial atrajo un capital masivo en el mercado público. El mercado de capitales ha comenzado a fijar seriamente precios sobre los ingresos futuros y el poder de mercado de la industria espacial.
La industria espacial emerge como campo de inversión prometedor
Tras la cotización de SpaceX, la industria espacial ya no es solo una historia de un país lejano o un proyecto de exploración gubernamental. Se ha acercado considerablemente como un campo de inversión prometedor en el que incluso inversores generales pueden leer los informes de empresas y participar en el crecimiento a través de acciones. La reutilización de vehículos lanzadores reduce el costo de acceso al espacio, mientras que las comunicaciones satelitales en órbita baja demuestran la posibilidad de ingresos por servicios recurrentes. El espacio está transitando de ser un escenario para la imaginación tecnológica hacia un objeto de inversión donde se consideran los aspectos comerciales y los flujos de efectivo.
Las oportunidades no se limitan únicamente a empresas de lanzamiento. Las cadenas de valor industrial se extienden a través de componentes y materiales satelitales, equipos de estaciones terrestres, terminales de comunicaciones y análisis de datos de observación terrestre. Las empresas coreanas también pueden encontrar un papel en esta cadena de suministro. La pregunta importante no se detiene simplemente en cuánto comprar acciones de empresas espaciales estadounidenses prometedoras. También debe incluir la cuestión de qué tecnología y servicios aportarán nuestras empresas a los ingresos del mercado espacial mundial.
Desde luego, el potencial de una industria no garantiza altos rendimientos para todos los valores. Los fallos de lanzamiento, las grandes inversiones en instalaciones, la regulación del espectro y las órbitas, así como la intensificación de la competencia pueden socavar la rentabilidad. Entre el éxito técnico y el éxito de inversión existe una variable: el precio de compra. Se debe considerar la industria espacial como un campo de inversión prometedor, pero es necesario distinguir entre cuántas expectativas ya se reflejan en el precio de las acciones y la capacidad real de crear efectivo.
Anthropoc comprime el tiempo del crecimiento empresarial
La siguiente empresa en la que el mercado concentra su atención es Anthropic, que desarrolló el servicio de inteligencia artificial generativa Claude. En el prospecto preliminar del 10 de noviembre, se presentó la cotización de Nasdaq «ANT» y un precio de oferta esperado de 70 a 78 dólares por acción. Sin embargo, las condiciones preliminares de oferta pública difieren de los resultados finales confirmados. El calendario de cotización y el precio de oferta final deben confirmarse mediante comunicados posteriores. Ahora, el interés del mercado se está desplazando desde la competencia de desempeño en IA hacia la cuestión de si ese desempeño puede convertirse de manera sostenida en ingresos y ganancias.
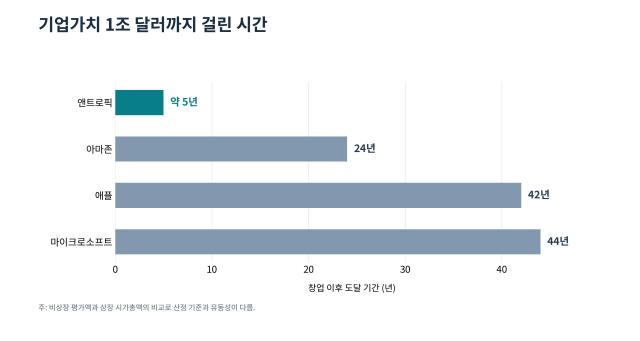
El material comparativo adjunto (gráfico) presenta una estimación del mercado secundario de empresas no cotizadas de que Anthropic alcanzó un valor empresarial de alrededor de un billón de dólares en aproximadamente cinco años. En el mismo material, Amazon se compara con 24 años, Apple con 42 años y Microsoft con 44 años. Se trata de una reflexión sobre cómo el tiempo para la formación de valor, que solía tomar una generación, se está comprimiendo a solo unos pocos años. Merece la pena notar que las nuevas empresas líderes en la era de la IA están reescribiendo los estándares de crecimiento existentes.
Sin embargo, esta comparación no debe leerse directamente como un ranking de tasas de crecimiento. Las valoraciones en transacciones de participaciones no cotizadas y la capitalización de mercado de empresas cotizadas tienen diferentes mecanismos de formación de precios y liquidez. El período y la valoración también varían según el año de fundación como punto de partida, la fecha de referencia y el número de acciones. Los «aproximadamente cinco años» en el material y el antigüedad de la empresa en el momento de la cotización tampoco significan lo mismo. Por lo tanto, estas cifras deben utilizarse como indicadores de referencia para explicar cambios en la velocidad de crecimiento, pero no deben servir como evidencia para probar el valor exacto o el atractivo de inversión de cada empresa.
Sin embargo, la pregunta que plantea la velocidad de expansión de las empresas de IA al mercado de capitales es clara. El software, una vez desarrollado, puede suministrarse rápidamente al mercado mundial, y si entra en las operaciones de clientes empresariales, los ingresos pueden aumentarse a través del volumen de uso y contratos. Por otro lado, el entrenamiento de modelos y la inferencia requieren costos de computación y energía masivos. A medida que aumentan los usuarios, los costos crecen junto con los ingresos. Los inversores deben considerar no solo la velocidad de crecimiento, sino también la tasa de retención de clientes, la competencia de precios, la carga de costos de computación y la sostenibilidad de la financiación.
Las ofertas públicas iniciales masivas crean ciclos de capital
El espacio y la IA son industrias diferentes, pero comparten el punto en común de requerir investigación y desarrollo a largo plazo e inversiones iniciales a gran escala. La cotización masiva de empresas exitosas se convierte en un canal de recuperación para el capital de riesgo invertido hasta el momento. Cuando los fondos recuperados se reinvierten en las siguientes empresas nuevas, se crea un ciclo de tecnología y capital. El significado industrial de las ofertas públicas iniciales masivas debe encontrarse no en el precio de las acciones el día de la cotización, sino en esta estructura de reinversión.
¿Está Corea del Sur lista para abandonar la condición de espectador?
¿Dónde se posiciona Corea del Sur en este ciclo? Aunque hay mucho interés en las noticias de cotización de empresas extranjeras prometedoras, las oportunidades para que los inversores nacionales participen en la fase de crecimiento de empresas no cotizadas son limitadas. Si se invierte solo después de la cotización, se entra con un valor ya elevado. Pero tampoco se resuelve simplemente bajando el umbral de inversión en empresas no cotizadas. Se necesitan conjuntamente la especialización para manejar la asimetría de información, la falta de liquidez y los riesgos de fracaso empresarial, así como mecanismos de protección de inversores.
Los desafíos desde el lado de la oferta también son significativos. Aunque Corea del Sur tiene ventajas en semiconductores e industria manufacturera, es necesario fortalecer las conexiones de capital para identificar nuevas empresas de tecnología y desarrollarlas a escala mundial. La tecnología de laboratorio debe pasar por prototipos, asegurar contratos con clientes y expandirse a mercados internacionales, y el tipo de capital necesario es diferente en cada etapa. Si se interrumpe esta cadena, incluso la tecnología buena no crece. Esta es la razón por la cual el mundo de los tecnológicos profundos globales no nace simplemente por ajustar el umbral de cotización.
Es necesario desarrollar capital a largo plazo y capacidad de evaluación tecnológica
Primero, es necesario desarrollar capital a largo plazo que respalde las fases de crecimiento no cotizado en espacio, inteligencia artificial y biotecnología. Los fondos de política pública y los operadores especializados privados deben invertir conjuntamente, pero no se debe confundir el apoyo a empresas individuales con las decisiones de inversión. La participación de fondos de pensiones también debe realizarse dentro de los principios de beneficio de los afiliados y gestión de riesgos. Se necesita un sistema de evaluación que no juzgue el éxito o fracaso de la inversión a largo plazo por resultados a corto plazo, mientras evita aceptar pérdidas incondicionalmente.
Segundo, es necesario mejorar la calidad de la cotización especial por tecnología. No se deben excluir empresas de tecnología futura simplemente porque tengan pérdidas, pero tampoco se deben permitir negocios deficientes bajo el nombre de tecnología. Además de capacidad de investigación y desarrollo y patentes, se debe evaluar de manera integral la validación por clientes, la calidad de pedidos e ingresos y la velocidad de consumo de efectivo. La confianza de los inversores se construye cuando se fortalecen la responsabilidad en la divulgación posterior a la cotización y el uso de fondos.
Tercero, es necesario desarrollar la capacidad de análisis para interpretar la tecnología como lenguaje empresarial. Las empresas espaciales no pueden evaluarse únicamente por el número de lanzamientos, ni las empresas de IA por la clasificación de modelos. Se necesitan expertos de la industria que puedan leer recompras y períodos de contrato, costos de servicio y cargas de inversión en instalaciones. Solo cuando se profundiza la capacidad de investigación de inversores institucionales y casas de bolsa, los inversores individuales pueden liberarse del comercio impulsado por tendencias y tomar decisiones fundamentadas.
Abrir el primer mercado de las industrias futuras a través de contratación pública
El gobierno también debe prestar atención al papel de crear demanda inicial. Si el sector público compra de manera apropiada datos espaciales y servicios de inteligencia artificial, las empresas pueden acumular un historial de uso real más allá de la demostración tecnológica. Las compras que validen el desempeño, la seguridad y los efectos de ahorro de costos son importantes. Cuando la contratación pública se convierte en cliente inicial y se conecta con ventas privadas y exportaciones, el apoyo a la investigación y desarrollo se traduce en resultados del crecimiento industrial.
El desafío que presenta la «era de la OPI de un billón de dólares» a Corea del Sur no radica en envidiar a las grandes empresas extranjeras. Los ciudadanos deben poder participar de manera razonable en los logros de nuevas industrias, y nuestras empresas deben poder crecer siendo reconocidas por el valor de su tecnología. Ahora que el espacio se convierte en una realidad para los inversores y la inteligencia artificial cambia el tiempo del crecimiento empresarial, Corea del Sur también debe transformar sus sistemas que conectan capital y tecnología. El suelo para cultivar el próximo SpaceX y Anthropic se crea en las inversiones y contrataciones, divulgaciones y evaluaciones de hoy.
Antecedentes profesionales principales del autor
▷Doctorado en Administración de Empresas de la Universidad de Sungkyunkwan ▷Investigador principal del Instituto de Investigación Económica Este-Oeste ▷Periodista de Maeil Business Newspaper ▷Presidente de la Asociación Coreana de Gestión ▷Presidente de la Asociación Coreana de Compras y Suministro ▷Presidente de la Sociedad de Ciencia Sostenible ▷Decano de la Facultad de Convergencia Global, Decano de la Universidad Internacional de la Onda Coreana de la Universidad de Sookmyung, Profesor de la Facultad de Convergencia Internacional y la Facultad de Estudios Internacionales de la Onda Coreana ▷Presidente de la Asociación Coreana de Educación en IA ▷Presidente de la Asociación Coreana de Codificación por Vibración ▷Director del Instituto de Investigación de Marca Mun Hyeong-nam
* Este artículo ha sido traducido por IA.