
Refuerzo de regulaciones contra la manipulación de precios; aceleración de expulsiones del Kosdaq
El índice KOSPI enfrentó presiones por debajo de los 5.000 puntos, mientras que el Kosdaq cayó por debajo de los 700 puntos y se ubicó en niveles inferiores a los del inicio del año. Con el mercado de valores doméstico enfrentando volatilidad tras las elevadas expectativas de crecimiento del índice, la recuperación de la confianza del mercado y la mejora estructural siguen siendo desafíos pendientes.
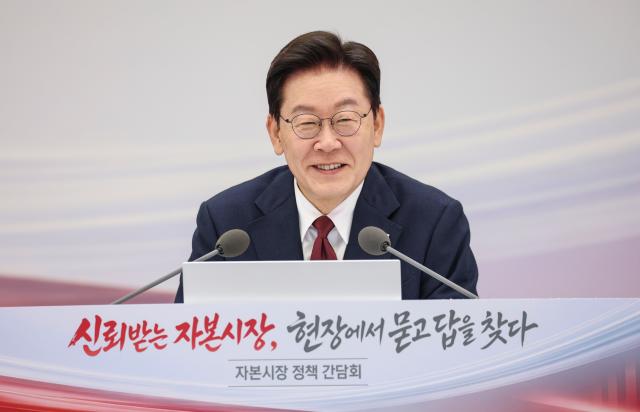
En este contexto, el presidente Lee Jae-myung presidió una reunión de política el 13 de noviembre en la Bolsa de Valores de Corea en Yeouido, Seúl, bajo el tema "Mercado de capital confiable: preguntas y respuestas desde el terreno". Durante la reunión, presentó tres direcciones para la normalización del mercado: prevenir la manipulación artificial de precios de acciones, expulsar rápidamente empresas problemáticas del mercado, y movilizar al máximo la capacidad de investigación contra operaciones injustas. El plan busca transformar la estructura del mercado de capital corrigiendo estructuras de gobierno corporativo que erosionan el valor para los accionistas y prácticas injustas que socavan la confianza del mercado.
① Leyes de prevención de manipulación de precios más estrictas... mejora del gobierno corporativo mediante activación de fusiones y adquisiciones hostiles
La primera tarea consiste en evitar la búsqueda de intereses privados de los accionistas mayoritarios y el deterioro del valor empresarial. La base de esta iniciativa reconoce que las acciones se cotizan de manera significativamente baja en relación con el valor real de la empresa debido a la toma de decisiones centrada en accionistas mayoritarios y prácticas empresariales que no respetan suficientemente a los accionistas minoritarios. Se espera que se impulsen discusiones sobre mejoras institucionales para prevenir el mantenimiento artificial de precios bajos de acciones y acciones que deterioran el valor empresarial.
El presidente enfatizó particularmente la activación de fusiones y adquisiciones hostiles (M&A) como un método para corregir estructuras de gobierno corporativo anómalas. Las M&A hostiles son un enfoque mediante el cual empresas externas o inversores adquieren acciones sin el consentimiento de la administración actual o accionistas mayoritarios para obtener control de la gestión. El presidente Lee declaró: "Es más importante en este momento activar las M&A hostiles y romper esta estructura anómala que crear algo completamente racional e ideal". Esta posición refleja la necesidad de crear un entorno donde sea posible la competencia por el control de la gestión, modificando la estructura monopólica de toma de decisiones de los accionistas mayoritarios antes de perfeccionar los sistemas.
Desde el sector también surgieron voces pidiendo fortalecer el papel de los inversores institucionales y la participación accionaria. Lee Sung-won, director ejecutivo de Truestone Asset Management, señaló que un número considerable de empresas con bajo ratio precio-valor contable no figuran entre los objetivos de inversión de los inversores institucionales, lo que impide que funcione adecuadamente el mecanismo de vigilancia del mercado. Su explicación sugiere que simplemente establecer sistemas de ejercicio de derechos de los accionistas tiene limitaciones; es necesario ampliar primero la base de inversión para que los inversores institucionales puedan participar realmente como accionistas en las decisiones empresariales.
② Mantenimiento del ritmo de expulsiones del Kosdaq... mejora de la confianza del mercado mediante obligación de divulgación de información de relaciones inversoras
La segunda tarea es la expulsión de empresas problemáticas del mercado Kosdaq y la expansión de la divulgación de información. El presidente abordó la cuestión del mantenimiento de la cotización de empresas que disfrutan de los beneficios de la cotización mientras cierran efectivamente el comercio de acciones y la competencia de control de gestión. Argumentó que deben examinarse la justificación del mantenimiento de cotización de empresas cuyo porcentaje de participación accionaria mayoritaria es excesivamente alto, donde el volumen de acciones negociadas en el mercado es extremadamente bajo y la competencia por el control de la gestión es difícil.
Sin embargo, desde el sector surgieron preocupaciones de que si se utilizan solo criterios cuantitativos como la capitalización de mercado para seleccionar objetivos de expulsión, podrían afectarse empresas con potencial de crecimiento. Song Byung-jun, presidente de la Asociación de Empresas de Venturas, mencionó un criterio de expulsión basado en una capitalización de mercado de 3.000 millones de won, diciendo: "Hay más de 300 empresas que cumplen con esta condición". Agregó: "Estas empresas no están manipulando sus precios de acciones; aunque distribuyen dividendos, reportan ganancias y anuncian contratos nuevos, sufren porque sus precios de acciones no suben". Hizo un llamado al diseño cuidadoso de criterios para evitar que empresas en crecimiento sean expulsadas del mercado simplemente por tener precios de acciones o capitalizaciones de mercado bajos.
También se señaló la necesidad de fortalecer la divulgación de información y la comunicación con inversores de las empresas cotizadas. Según Lee Gun-jae, director del Centro de Investigación Kosdaq de IBK Investment & Securities, solo aproximadamente el 33% de las empresas cotizadas en el Kospi y aproximadamente el 26% de las empresas cotizadas en el Kosdaq anunciaron planes de sesiones de presentación ante inversores para 2025. Esto contrasta marcadamente con aproximadamente el 80% de las empresas estadounidenses que se comunican con inversores a través de presentación de resultados y conferencias telefónicas. El director del centro señaló: "Si esta situación no mejora, continuar llamando a la confianza en el Kosdaq resultará en nada más que un grito hueco".
La bolsa de valores también está estudiando medidas para expandir las sesiones de presentación ante inversores. El plan actual es extender la obligación de realizar estas sesiones, que actualmente aplica durante un período específico después de la cotización, a todo el período de mantenimiento de cotización, requiriendo que se realicen al menos una vez al año. El presidente Lee también planteó la necesidad de expandir hasta el Kosdaq la provisión de materiales de presentación ante inversores en idiomas extranjeros, que actualmente se aplica a empresas cotizadas en el Kospi. El objetivo es que las empresas sigan proporcionando información a los inversores después de la cotización, reduciendo así la asimetría de información en el mercado.
③ Aplicación rigurosa de normas contra operaciones injustas... movilización de capacidades de investigación hasta la Oficina de la Fiscal General para establecer orden de mercado
La tercera tarea es la erradicación de operaciones injustas. Si se repiten conductas que comprometen el orden del mercado, como manipulación de precios de acciones y manipulación de cotizaciones, será difícil recuperar la confianza de los inversores solo mediante el fortalecimiento del valor empresarial o mejoras en el sistema de cotización. Es necesario aumentar la efectividad de la detección y sanción de operaciones injustas junto con las mejoras institucionales.
En esta ocasión, el presidente expresó claramente su determinación de responder rigorosamente a las operaciones injustas. También verificó directamente el estado actual del personal de supervisión de la Comisión de Servicios Financieros. Cuando la comisión respondió que opera aproximadamente 60 personas en su equipo de respuesta conjunta, el presidente Lee reiteró la necesidad de expandir la capacidad de supervisión, diciendo: "Parece que es necesario aumentar tanto la autoridad como el personal".
En sus observaciones finales, diagnosticó que la cuestión de la transparencia del mercado aún no se ha resuelto completamente. El presidente Lee afirmó: "El problema de la transparencia del mercado está en cierto grado recuperando confianza a través de supervisión y sanciones rigurosas, pero aún es algo difícil decir que es completamente perfecto", y añadió: "Parece que aún hay mucha desconfianza".
Durante la reunión también se plantearon preocupaciones sobre operaciones injustas que podrían ocurrir en el proceso de implementación de nuevas instituciones. Kim Ji-pyung, abogado de Kim & Chang, comentó sobre el régimen de oferta pública obligatoria: "Durante el proceso de oferta pública, en realidad pueden ocurrir operaciones de comercio injusto y competencia de precios sustancial, por lo que es importante mejorar la regulación en esa área". La oferta pública obligatoria es un sistema destinado a garantizar a los accionistas generales la oportunidad de vender sus acciones durante cambios en el control de la gestión. Sin embargo, existe la posibilidad de que ocurran operaciones injustas o competencia de precios excesiva durante el proceso real de oferta pública, por lo que se deben establecer medidas regulatorias apropiadas para prevenirlo.
* Este artículo ha sido traducido por IA.