
Aspirante que aprobó a la primera intención consigue máxima calificación en examen 63 de asesor fiscal con promedio de 99,37 puntos, fallando solo 1 de 160 preguntas
Entre 16.856 examinados, tres asignaturas registran calificación perfecta de 100 puntos; comunidad de aspirantes exige explicaciones: «Puntuación que ni instructores podrían alcanzar»
Detectados 5 casos en exámenes de cualificación técnica nacional, 3 en ensayos universitarios y 4 en educación media; se cuestiona la confiabilidad de exámenes profesionales especializados
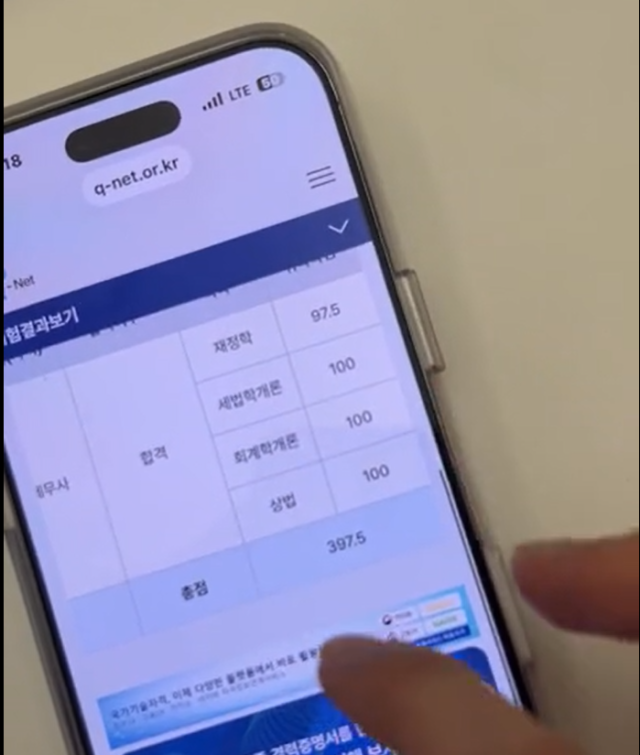
Según fuentes del sector fiscal y de aspirantes consultadas el 12 de noviembre, la lista final de aprobados de la «63.ª edición del examen de cualificación de asesor fiscal de 2026» publicada recientemente por la Corporación Coreana de Recursos Humanos Industriales ha desencadenado una oleada de solicitudes de explicación y llamadas a investigación oficial sobre «sospechas de uso de gafas de IA». Estas manifestaciones se propagan a través de comunidades en línea de aspirantes y blogs especializados, cuestionando los resultados del aspirante A (34 años) que obtuvo la máxima calificación, así como su historial de examinado.
El examen de asesor fiscal: contabilidad y legislación fiscal como «lucha contra el tiempo»... Aspirante a la primera intención comete solo 1 error en 160 preguntas de 4 asignaturas
Para comprender las dudas severas que generan los resultados del aspirante A, es necesario analizar primero la estructura única y el nivel de dificultad del examen de asesor fiscal.El examen de asesor fiscal consta de una prueba objetiva de opción múltiple (primera fase) y una prueba subjetiva de ensayo y redacción (segunda fase). La primera fase incluye cuatro asignaturas: ▲ Economía Pública ▲ Introducción a la Legislación Fiscal ▲ Introducción a la Contabilidad ▲ Legislación Optativa (se elige entre Derecho Mercantil, Derecho Civil o Derecho Administrativo de Demandas), con un total de 160 preguntas (40 por asignatura). Se trata de una evaluación de criterio absoluto: para aprobar se requiere obtener al menos 40 puntos en cada asignatura (sobre 100 puntos) y una calificación media de 60 puntos o superior en todas las asignaturas.
Sin embargo, en la práctica del examen, los aspirantes enfrentan una presión temporal extrema al necesitar resolver complejos problemas de cálculo dentro de un tiempo limitado. Específicamente, la prueba se divide en dos sesiones: la primera sesión (Economía Pública e Introducción a la Legislación Fiscal: 80 preguntas en 80 minutos) y la segunda sesión (Introducción a la Contabilidad y Legislación Optativa: 80 preguntas en 80 minutos). Dado que la Introducción a la Legislación Fiscal y la Introducción a la Contabilidad están repletas de problemas de cálculo notoriamente difíciles, la mayoría de los aspirantes adopta lo que se conoce como «defensa estratégica»: renuncian deliberadamente a algunos temas secundarios o problemas de cálculo para gestionar el tiempo y compensar perdiendo puntos en otras secciones del examen.
Sin embargo, el aspirante A, quien se examinaba por primera vez en el examen de asesor fiscal este año y aprobó tanto la primera como la segunda fase en una sola convocatoria, logró una puntuación extraordinaria en la primera fase celebrada el 25 de abril: 397,5 puntos sobre un total de 400 puntos (promedio de 99,37 puntos). En el conjunto de los 160 problemas de las cuatro asignaturas, cometió apenas un error en Economía Pública (97,5 puntos) y respondió correctamente los 159 restantes, obteniendo una puntuación perfecta de 100 puntos en tres asignaturas: Introducción a la Legislación Fiscal, Introducción a la Contabilidad y Derecho Mercantil.
En comparación, la calificación promedio de la primera fase del máximo aprobado en la 61.ª edición fue de 85,63 puntos (Legislación Fiscal: 82,5 puntos; Contabilidad: 75 puntos), y en la 62.ª edición fue de 81,88 puntos (Legislación Fiscal: 72,5 puntos; Contabilidad: 77,5 puntos). La puntuación del aspirante A representa un nivel excepcional sin precedentes documentados.
Promedio en Introducción a la Legislación Fiscal de 30,18 puntos; cero aprobados en rango de 90-99 puntos, pero máxima calificación... También surgen dudas sobre la variación de puntuaciones en la segunda fase
El factor decisivo que encendió la mecha de las sospechas fue la «Tabla de Distribución de Calificaciones por Asignatura de la Primera Fase del Examen 63 de Asesor Fiscal» obtenida por aspirantes mediante solicitudes formales de acceso a información pública ante la Corporación Coreana de Recursos Humanos Industriales.La primera fase de este año se considera un examen de dificultad récord. De un total de 16.856 aspirantes, solo 3.050 aprobaron, resultando en una tasa de aprobación del 18,09 por ciento. En particular, en la asignatura de Introducción a la Legislación Fiscal, la calificación promedio de todos los aspirantes fue de solo 30,18 puntos, y el 74,21 por ciento —más de 7 de cada 10 aspirantes— no alcanzó los 40 puntos, reprobando por calificación mínima insuficiente. Introducción a la Contabilidad también registró un promedio de 38,93 puntos con una tasa de reprobación del 53,57 por ciento.
Según la tabla de distribución de calificaciones publicada por la Corporación, en Introducción a la Legislación Fiscal, solo un aspirante aprobado obtuvo una calificación en el rango de 80-89 puntos, y en el rango de 90-99 puntos no había ningún aspirante. Por encima de este rango, solo un aspirante (A) registró 100 puntos. En Introducción a la Contabilidad y Derecho Mercantil, también hubo solo un aspirante de los 16.856 que obtuvo 100 puntos en cada asignatura, y el máximo calificado en estas tres asignaturas resultó ser el aspirante A, quien cometió solo 1 error en Economía Pública.
La controversia se anticipó desde el principio. El 27 de abril, dos días después de la primera fase, el aspirante A publicó un mensaje en la Galería de Asesores Fiscales de Dcinside bajo el seudónimo «Gato de Asesor Fiscal» diciendo «Primera intención: total de 1 error». Cuando surgieron sospechas sobre la veracidad, el 27 de mayo autenticó un video de la pantalla de consulta de calificaciones del Portal de Exámenes Nacionales de Cualificación (Q-Net).
Después de que se confirmara a través de solicitudes de acceso a información pública que la puntuación máxima de la primera fase era efectivamente 397,5 puntos, la comunidad de aspirantes comenzó a plantear la posibilidad de filtración de hojas de respuestas o uso de gafas de IA. Un comentario señalaba: «Incluso si los instructores de élite se unen para resolver todas 160 preguntas, es imposible obtener una calificación con solo 1 error dentro del tiempo limitado».
La calificación de la segunda fase publicada el 28 del mes anterior también intensificó las dudas. El examen de segunda fase para asesor fiscal consta de cuatro asignaturas: ▲ Contabilidad Parte 1 (Contabilidad Financiera y de Costos) ▲ Contabilidad Parte 2 (Contabilidad Fiscal) ▲ Legislación Fiscal Parte 1 (Ley Tributaria Fundamental, Ley del Impuesto sobre la Renta, Ley del Impuesto sobre Sociedades, Ley del Impuesto sobre Sucesiones y Donaciones) ▲ Legislación Fiscal Parte 2 (Ley del Impuesto sobre Valor Agregado, Ley del Impuesto Especial de Consumo, Ley de Impuestos Locales, Ley de Limitación de Incentivos Fiscales). Cada asignatura se resuelve en formato de ensayo y redacción durante 90 minutos cada una, totalizando 360 minutos.
El aspirante A obtuvo calificaciones excepcionales en la segunda fase: Contabilidad Parte 1, 96 puntos (192 puntos antes de conversión); Contabilidad Parte 2, 95 puntos (190 puntos); Legislación Fiscal Parte 2, 83,5 puntos (167 puntos). Sin embargo, en la tercera sesión, Legislación Fiscal Parte 1, su calificación se desplomó a 57 puntos (114 puntos), obteniendo un promedio de 82,87 puntos como máximo aprobado.
Sobre esto, algunos en la comunidad de aspirantes argumentaron: «A diferencia de la primera fase de opción múltiple y la Contabilidad y Legislación Fiscal Parte 2 de la segunda fase, que se basan principalmente en fórmulas tipificadas y memorización simple de disposiciones legales, la Legislación Fiscal Parte 1 requiere aplicar jurisprudencia y principios legales de manera integral a casos complejos de hechos fácticos, un área donde la IA generativa actual es más vulnerable». Algunos incluso aseveraron: «La calificación notablemente baja solo en Legislación Fiscal Parte 1 podría ser precisamente evidencia circunstancial de que se utilizaron gafas de IA».
«Me levanto a las 3:50 a.m. para repasar con hojas en blanco» —relato de estudios publicado, pero «libros demasiado limpios; se solicita autenticación de exámenes simulados»
El aspirante A reveló en un relato de estudios publicado el 11 de noviembre en una revista especializada que trabajaba en una empresa y se graduó de la Universidad de Ciencia y Tecnología de Seúl, Facultad de Ingeniería Mecánica, a través de un programa especial para empleados en activo. Tras dejar su empleo, se dedicó al trabajo autónomo antes de presentarse al examen de asesor fiscal, logrando la máxima calificación en su primer intento tras aproximadamente dos años de preparación.En su relato de estudios explicó: «Pensando que carecía de talento para los estudios, mantuve una rutina disciplinada de levantarme a las 3:50 a.m. y acostarme a las 8:00 p.m. todos los días, y durante la hora del almuerzo comía el kimbap que preparaba mi madre en las escaleras, llorar de angustia mientras trabajaba con dedicación». Citó como clave de su éxito el análisis inverso de preguntas de exámenes anteriores, el repaso diario con hojas en blanco, la memorización mediante asociación visual y la elaboración de apuntes resumidos en un solo cuaderno.
Además, explicó que sus diez años de experiencia en la gestión de proyectos durante su etapa laboral le proporcionaron una comprensión sólida de conceptos de costos, y que su experiencia con declaraciones de impuestos sobre valor agregado e impuesto sobre la renta durante su época de trabajo autónomo resultó de gran utilidad para entender las disposiciones contables y fiscales.
Sin embargo, inmediatamente después de la publicación del relato de estudios, los comentarios cuestionando la explicación se multiplicaron en el blog personal del aspirante A y en comunidades en línea. Los aspirantes señalaron que las fotografías de libros de estudio publicadas en el blog del aspirante A carecían de subrayados o marcas de manipulación, luciendo excesivamente limpias para ser libros revisados múltiples veces por un máximo calificado. Asimismo, cuestionaron cómo un no especialista sin fundamentos en economía pudo cometer solo un error incluso en la asignatura de Economía Pública.
Un aspirante que declaró haber aprobado la primera fase y presentado la segunda fase este año escribió en los comentarios del blog del aspirante A: «Cuando se realizó el examen de la primera fase en abril, las gafas inteligentes de IA no eran un tema social importante, y en la sala de examen de la segunda fase no se implementaba vigilancia contra gafas inteligentes, lo que genera aún más sospecha». Exigió: «Se solicita que se autentiquen las calificaciones de exámenes simulados de academias (GS), el historial de cursos tomados, los apuntes resumidos que menciona haber elaborado personalmente y los materiales de repaso con hojas en blanco para despejar estas sospechas».
Los expertos, aunque advierten contra conclusiones precipitadas, coinciden en que se trata de calificaciones inusualmente altas y atípicas. Un profesor de la Facultad de Estudios Fiscales de una universidad de Seúl que había participado como miembro del panel de redacción de exámenes de asesor fiscal declaró en una conversación con una agencia de noticias económica: «Así como ocasionalmente aparecen personas que obtienen calificaciones perfectas en el examen de acceso a la universidad, es posible que surjan calificadores altos en asignaturas individuales en la prueba objetiva de la primera fase. Sin embargo, desde la perspectiva de quien ha redactado problemas de examen reales y considerando el nivel de desempeño típico de estudiantes especializados que se preparan diligentemente, obtener una calificación con solo un error de entre 160 preguntas es en la práctica sumamente difícil».
El profesor añadió: «Aunque es posible que se trate genuinamente de un aspirante extraordinariamente talentoso, también se plantean dudas sobre factores externos recientemente documentados. Aunque es difícil afirmar categóricamente dadas las circunstancias simultáneas, la calificación definitivamente representa un nivel atípico que sorprendería tanto a especialistas en fiscalidad como a la comunidad de aspirantes. Se hace necesaria la verificación de hechos realizada por la Corporación Coreana de Recursos Humanos Industriales, incluyendo comparaciones con estadísticas históricas».
Cinco casos en exámenes nacionales de cualificación técnica, tres en ensayos universitarios ya detectados... Las limitaciones del sistema de vigilancia basado en «supervisión visual» en salas de examen
Hasta la fecha, no ha surgido evidencia objetiva de que el aspirante A utilizara gafas inteligentes en el examen 63 de asesor fiscal, ni se ha publicado comunicado oficial de detección alguno por parte de la Corporación Coreana de Recursos Humanos Industriales. Sin embargo, esta controversia genera repercusiones que van más allá de un incidente aislado porque, de hecho, se han detectado múltiples casos de abuso fraudulento de gafas inteligentes con IA en diversos exámenes nacionales de cualificación y procesos de admisión universitaria celebrados este año.Según datos presentados por la Corporación Coreana de Recursos Humanos Industriales al Parlamento Nacional, la Corporación ha detectado un total de 5 casos de fraude con gafas inteligentes en exámenes nacionales de cualificación técnica que administra: 2 casos en el examen de Técnico en Gas, y 1 caso cada uno en los exámenes de Ingeniero en Procesamiento de Información, Ingeniero en Industria Eléctrica e Ingeniero en Sistemas de Protección contra Incendios.
En procesos de admisión universitaria, se han detectado casos de estudiantes portando o vistiendo gafas inteligentes en los ensayos de redacción de la Universidad de Yonsei (1 caso en octubre) y de la Universidad de Seúl (2 casos en octubre). Adicionalmente, en la investigación exhaustiva de educación media y secundaria realizada por el Ministerio de Educación el 9 de noviembre, se confirmaron 4 casos de fraude con gafas de IA.
Lo problemático es que la mayoría de los casos detectados fueron expuestos únicamente mediante «observación visual» de los supervisores de examen —identificando destellos débiles en las monturas de las gafas, sonidos electrónicos o comportamientos repetitivos de manipulación de las monturas— o denuncias de otros aspirantes, en lugar de equipos de detección tecnológica avanzada. Dado que las gafas inteligentes más recientes tienen un aspecto externo prácticamente idéntico al de las gafas de montura estándar, si alguien las utilizara de manera natural durante el examen, el sistema de vigilancia actual carece de métodos efectivos para detectarlas.
De hecho, una encuesta realizada por el Sindicato Nacional de Educadores entre 2.716 maestros de educación media y secundaria en todo el país durante el mes anterior mostró que el 82,3 por ciento respondió «es difícil identificar gafas inteligentes con los procedimientos de vigilancia actuales», y el 64,4 por ciento expresó preocupación señalando «surge inquietud sobre la generación de reclamaciones y conflictos si se confunden con gafas ordinarias».
El Ministerio de Educación, enfrentando la urgencia del problema, ha anunciado que en el examen de acceso a la universidad de 2027, que se realizará el 19 de noviembre, asignará un especialista dedicado de vigilancia contra gafas inteligentes en cada uno de los 1.312 sitios de examen en todo el país, e implementará sanciones que incluyen la revocación de derechos de examen por 2 años y procedimientos de enjuiciamiento penal (denuncia e investigación) contra quienes usen gafas inteligentes.
La Corporación Coreana de Recursos Humanos Industriales, por su parte, está implementando «Inspectores de IA» como personal de vigilancia especializado en exámenes nacionales de cualificación y negocia medidas de respuesta técnica con la Agencia de Promoción de Radiodifusión y Telecomunicaciones de Corea. El Ministerio de Justicia también está reforzando sus directrices de vigilancia para el examen de abogado a partir de enero del próximo año. No obstante, como los dispositivos especializados de detección de radiofrecuencia aún no se han distribuido en las salas del examen de acceso a la universidad de este año, la situación actual depende inevitablemente de la agudeza visual de los supervisores.
Tanto la comunidad de aspirantes como el sector educativo hacen hincapié en que esta controversia sobre el examen de asesor fiscal tiene el potencial de socavar fundamentalmente la integridad y confiabilidad de los exámenes nacionales de cualificación profesional. Por lo tanto, exigen que la Corporación Coreana de Recursos Humanos Industriales, como entidad administradora, establezca claramente los hechos mediante el análisis de grabaciones de circuito cerrado de televisión (CCTV) de la sala de examen, registros de supervisión, evidencia de marcas en hojas de respuestas y papeles de examen, y presente medidas físicas de inspección efectivas para bloquear completamente la introducción de dispositivos portátiles en futuras convocatorias.
* Este artículo ha sido traducido por IA.