
Seminario parlamentario aborda transformación del mercado de activos digitales centrado en instituciones
Ejecutivo de Meritz Securities: "Se necesitan pruebas previas mediante sandbox regulatorio y compatibilidad global"
Autoridad financiera: "Se considerarán pruebas comerciales si avanzan las discusiones legislativas"... Señales de competencia legislativa entre coaliciones
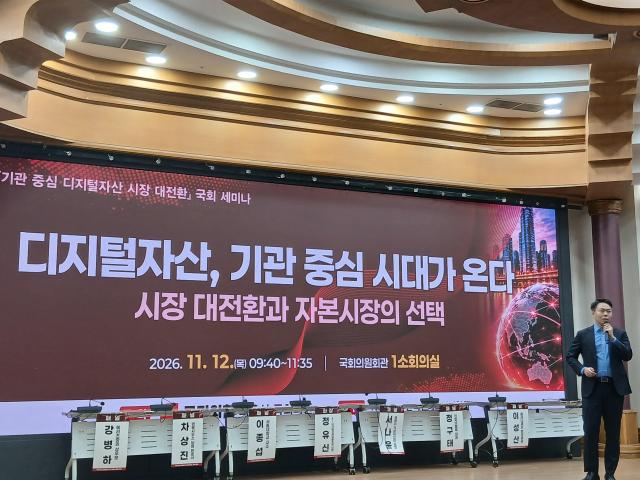
De cara a la implementación de la ley sobre valores tokenizados (STO) el próximo año, expertos plantearon la necesidad de permitir pruebas comerciales basadas en blockchain para que las casas de valores verifiquen previamente la seguridad de sus productos.
Kang Byung-ha, director ejecutivo de Meritz Securities, señaló que "el mercado de activos digitales está transitando de un modelo centrado en bolsas e inversores individuales hacia uno liderado por instituciones financieras y personas jurídicas" durante el seminario sobre "Transformación del Mercado de Activos Digitales Centrado en Instituciones", celebrado el 12 de noviembre en el Edificio de Oficinas de Miembros del Congreso en Yeouido, Seúl, organizado por el diputado Choi Eun-seok del Partido del Poder Popular y la Asociación de Industria Fintech de Corea.
Con la implementación en febrero del próximo año de la Ley de Mercado de Capitales reformada y la Ley de Valores Electrónicos, será posible emitir valores tokenizados. Las casas de valores están preparando infraestructuras internas de liquidación y compensación, así como productos de inversión fraccionada.
Kang explicó que "la primera etapa del mercado de activos digitales se caracterizó por transacciones de bitcoin y altcoins centradas en bolsas descentralizadas e inversores individuales, con concentración de liquidez. Por el contrario, la segunda etapa reconfigurará el mercado dentro del ámbito regulatorio, con participación preponderante de instituciones financieras tradicionales como bancos y casas de valores, así como personas jurídicas, enfocándose en valores tokenizados, activos vinculados a activos reales (RWA) y stablecoins". Agregó que "en última instancia, evolucionará hacia una 'plataforma súper' (tercera etapa) donde moneda de curso legal, stablecoins, valores tradicionales y valores tokenizados se negocien en una única ventanilla".
Sin embargo, señaló que "aunque las pruebas previas son esenciales para la preparación empresarial y la competitividad global, el entorno regulatorio actual hace que incluso pruebas comerciales de bajo monto estén fuera del alcance normativo". Enfatizó que "es necesario permitir operaciones de prueba en blockchain y otorgar un período de práctica para que las instituciones financieras verifiquen la seguridad antes del lanzamiento del producto".
También expresó preocupación sobre la fragmentación de los registros distribuidos (cadenas privadas) en Corea del Sur. Advirtió que "si los registros distribuidos nacionales se multiplican sin límite o se diseñan con escasa compatibilidad global, a largo plazo será difícil expandirse como canal de afluencia de capital extranjero", agregando que "para convertirse en una puerta de entrada donde el capital extranjero fluya sin fronteras hacia las acciones y bonos coreanos, es necesario un diseño institucional que cumpla con estándares globales".
También abordó cuestiones de protección al inversor relacionadas con casos de tokenización de acciones coreanas en plataformas no autorizadas en el extranjero. Señaló que "recientemente se han negociado productos de tokens apalancados que rastrean los precios de acciones de semiconductores coreanos en bolsas internacionales, y existe riesgo de 'corrida de tokens' si empresas no autorizadas que no poseen los activos subyacentes (acciones) emiten estos productos, ya que podrían insolvencia ante aumentos abruptos de precios". Instó a la formación de mercados centrados en instituciones financieras calificadas y operadores regulados.
En el seminario también se presentaron recomendaciones de académicos y profesionales sobre condiciones de infraestructura de mercado para la apertura del mercado corporativo y la afluencia de capital institucional.
Lee Jong-seop, profesor de la Escuela de Administración de Empresas de la Universidad Nacional de Seúl, señaló que "más allá de simplemente permitir la negociación corporativa, los fondos institucionales deben mejorar la calidad de la liquidez del mercado y vincularse a la economía real". Indicó que "para lograrlo, se requieren funciones profesionales de creadores de mercado, una infraestructura confiable de información de precios, infraestructura de liquidación donde activos y fondos se transfieran simultáneamente, y un sistema claro de supervisión y regulación".
Jung Gu-tae, director ejecutivo de Infinit Block, enfatizó la construcción de "infraestructura de confianza" para la consolidación del mercado institucional. Señaló que "el 76% de los recientes ataques de hacking a grandes bolsas provienen de deficiencias en la operación e control de infraestructura más que de fallas técnicas", y expresó que "para que instituciones con sistemas de toma de decisiones complejos y necesidad crítica de continuidad operativa accedan al mercado, se debe permitir un modelo de colaboración que combine capacidades de fideicomiso de instituciones financieras tradicionales con tecnología de operadores de activos virtuales, además de ampliar oportunidades de pruebas mediante autorizaciones condicionales y sandbox regulatorio financiero".
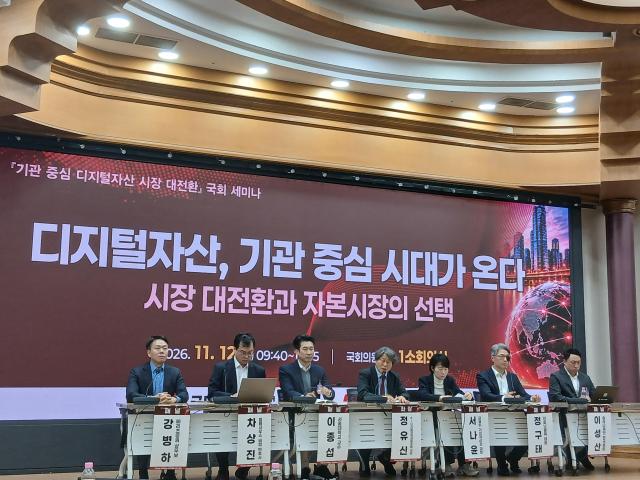
En el panel de discusión que siguió, continuaron los llamados por flexibilización regulatoria y complementos de coherencia legal para la convergencia con los mercados de capitales.
Jung Yu-shin, presidente del Foro de Economía Digital e Inteligencia Artificial, señaló que "como se trata de un proceso de convergencia entre registros distribuidos horizontales y el sistema financiero tradicional vertical, la regulación también debe avanzar en una dirección que permita esa convergencia". Cha Sang-jin, abogado de la firma de abogados Bee-Com, recomendó "ajustar razonablemente la responsabilidad ilimitada de las instituciones de custodia para permitir la entrada de instituciones, y resolver conflictos con la ley de mercado de capitales existente respecto a la compensación (CCP) de derivados de activos digitales y liquidación con stablecoins".
Lee Sung-san, director general de la Fundación Solana para Corea, señaló que "la Comisión de Valores de Estados Unidos (SEC) recientemente implementó un 'Programa de Exención de Innovación' que permite, de manera temporal durante los próximos cinco años, la negociación en forma de tokens de acciones de empresas cotizadas en Estados Unidos con derechos reales de dividendo y voto en blockchains públicos", agregando que "se espera que comiencen operaciones reales de tokenización de acciones de empresas cotizadas estadounidenses a principios del próximo año".
Las autoridades financieras y el Congreso expresaron disposición a acelerar el proceso legislativo.
Seo Na-yoon, jefa de la División de Activos Virtuales de la Comisión de Servicios Financieros, señaló que "estamos evaluando la inclusión en la Ley Fundamental de Activos Digitales de roles de creadores de mercado, colaboración entre instituciones financieras y operadores de activos virtuales, así como fortalecimiento de la seguridad y responsabilidad en casos de accidentes", agregando que "si la dirección de discusión legislativa se define en el Comité de Asuntos Políticos, también podremos considerar activamente la sección de pruebas comerciales solicitada por las instituciones financieras".
Choi Eun-seok, diputado que organizó el seminario, indicó que "aunque ha habido retrasos en las discusiones legislativas, continuamos comunicándonos con diputados de la coalición opositora como Yoo Dong-soo, Min Byung-duk y Kim Hyun-jeong". Enfatizó que "los gobiernos de ambas coaliciones trabajarán para establecer rápidamente el marco general de la Ley Fundamental de Activos Digitales y lograr un ecosistema de mercado sano y competitividad global".
* Este artículo ha sido traducido por IA.