
El tipo de cambio fluctúa un 15%, el petróleo se dispara al doble…persisten riesgos geopolíticos
Los cambios en el panorama político estadounidense están generando mayor incertidumbre en las operaciones comerciales de las empresas surcoreanas hacia el mercado norteamericano, lo que ha activado las alarmas en la formulación de estrategias de gestión para el próximo año en los principales grupos empresariales. Con las presiones arancelarias e inversoras del gobierno de Donald Trump aún en vigor, y tras los cambios en la estructura de poder del Congreso posterior a las elecciones de mitad de mandato, se ha vuelto imperativa la revisión de los planes globales de negocios articulados en torno al mercado estadounidense. A esto se suman las bruscas fluctuaciones del tipo de cambio y los precios internacionales del petróleo, así como los riesgos geopolíticos en Oriente Medio y Europa, lo que hace que los cálculos empresariales sean cada vez más complejos.
Según fuentes del sector empresarial consultadas el 10 de noviembre, los principales grupos surcoreanos están examinando cómo los cambios políticos y de políticas en Estados Unidos impactarán sus operaciones del próximo año, en vísperas de sus conferencias de estrategia de gestión de fin de año. Estados Unidos representa más del 20% de las exportaciones surcoreanas y constituye un mercado crítico donde empresas líderes en semiconductores, automoción y baterías están llevando a cabo inversiones de gran envergadura. Un cambio en la orientación de la política estadounidense no solo puede afectar la competitividad exportadora, sino también la operación de instalaciones de producción local y la decisión sobre inversiones adicionales, por lo que la formulación de estrategias de respuesta es más importante que nunca para estas empresas.
Para aquellas compañías que ya han establecido centros de producción de gran escala en Estados Unidos o que impulsan ampliaciones adicionales, la situación plantea dilemas aún más profundos. Hyundai Motor y Kia están promoviendo la expansión de capacidad productiva en la planta metafábrica de Georgia y en fábricas locales existentes, por lo que el ajuste de estrategias de producción según cambios en políticas arancelarias y demanda automotriz resulta fundamental. Empresas de baterías como LG Energy Solution y SK On deben adaptar las tasas de utilización de plantas y líneas de producción conforme a cambios en el mercado de vehículos eléctricos. Samsung Electronics (Texas) y SK Hynix (Indiana) enfrentan desafíos clave en la aseguración de rentabilidad y estabilización operacional derivados de inversiones fabriles.
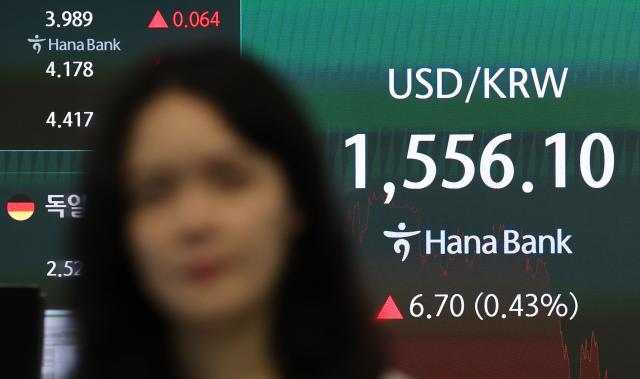
La incertidumbre política originada en Estados Unidos, combinada con la volatilidad del tipo de cambio y los precios del petróleo, dificulta incluso el establecimiento de bases de referencia para los planes empresariales del próximo año. Según el mercado de divisas de Seúl, el tipo de cambio won-dólar alcanzó 1.555,8 wones el 2 de julio de este año, marcando el máximo desde marzo de 2009 (1.568,0 wones) durante la crisis financiera global. Posteriormente, cayó hasta 1.323,1 wones el 26 de octubre, su mínimo anual. En poco más de 100 días, la moneda experimentó una fluctuación de 232,7 wones, equivalente al 15%.
El tipo de cambio es una variable fundamental que determina no solo la competitividad de precios en exportaciones, sino también costos de importación de materias primas, rentabilidad de operaciones y ventas en el extranjero, y cargas de reembolso de deuda en moneda extranjera. Esto significa que la necesidad de que las empresas preparen múltiples planes de negocio según la amplitud de fluctuaciones cambiarias y ajusten el calendario de ejecución de inversiones de acuerdo con cambios de mercado es mayor que nunca.
La ampliación de la volatilidad de precios del petróleo también figura entre los principales factores de incertidumbre para la industria. El precio spot del crudo de Texas (WTI) pasó de 56,01 dólares por barril el 7 de enero de este año a 114,58 dólares por barril el 7 de abril, duplicándose en apenas tres meses. Desde entonces, han continuado los días en que el precio superaba los 100 dólares por barril, con amplias oscilaciones.
Los aumentos bruscos de precios del petróleo a nivel internacional se traducen en mayores costos de combustible para las industrias aeroportuaria y de transporte marítimo, mientras que para la industria petroquímica, la subida del precio de la nafta —su materia prima— puede deteriorar la rentabilidad. Por el contrario, si los precios caen abruptamente, la industria de refinación corre el riesgo de sufrir pérdidas por revaluación de existencias de crudo y productos petroleros. Dado que los resultados por industria divergen según la dirección de los precios del petróleo, las empresas enfrentan dificultades para proyectar costos e ingresos operativos del próximo año.
La inestabilidad geopolítica en Oriente Medio y Europa también dificulta la formulación de estrategias de gestión para el próximo año. Un aumento de tensiones militares en la región de Oriente Medio genera interrupciones en el suministro de petróleo crudo y el transporte marítimo, provocando aumentos simultáneos en precios de energía y costos logísticos. En Europa, la prolongación de la guerra entre Rusia y Ucrania presenta riesgos principales en forma de incertidumbre en el suministro y demanda de energía, así como demoras en la recuperación económica. En consecuencia, se prevé que los principales grupos empresariales enfatizarán la diversificación de cadenas de suministro que reflejen riesgos por región y el fortalecimiento de sistemas de respuesta ante contingencias en sus planes empresariales para el próximo año.
* Este artículo ha sido traducido por IA.