
La Institución de Pagos lanzará el servicio entre el 7 y 8 de próximo mes para 16 bancos
Dispositivos disponibles se duplicarán aproximadamente; las comisiones variarán según contrato entre banco y operador
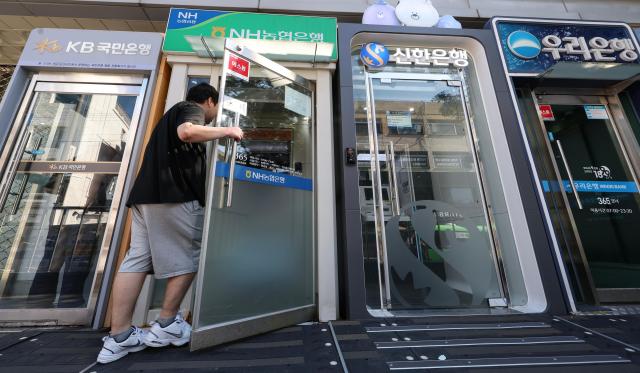
El servicio de tarjeta móvil de efectivo, que permite depositar y retirar dinero a través de un teléfono inteligente sin necesidad de una tarjeta física, se ampliará a partir del próximo mes a cajeros automáticos operados por empresas no bancarias, como tiendas de conveniencia. Con la expansión de los canales de acceso más allá de los cajeros de los bancos tradicionales hacia zonas de mayor tráfico, se espera reducir la inconveniencia de tener que desplazarse a una sucursal bancaria para realizar transacciones en efectivo.
Según informó el sector financiero el 9 de noviembre, la Institución de Pagos de Corea está promoviendo la expansión del servicio de depósito y retiro de tarjeta móvil de efectivo hacia dispositivos automatizados no bancarios (CD y cajeros automáticos). Con la implementación del servicio, se calcula que los dispositivos donde se podrá operar con la tarjeta móvil de efectivo aumentarán aproximadamente al doble de los disponibles actualmente.
La tarjeta móvil de efectivo es un servicio que permite realizar depósitos y retiros en cajeros automáticos, así como pagos en comercios, a través de una cuenta conectada a un teléfono inteligente. Hasta ahora, únicamente podía utilizarse en cajeros automáticos de 17 bancos nacionales, pero los dispositivos de operadores no bancarios ubicados en tiendas de conveniencia y supermercados no admitían depósitos y retiros mediante código QR. Incluso cuando los dispositivos llevaban nombres de bancos, si eran operados por terceros no bancarios, resultaba difícil utilizarlos.
Un portavoz de la Institución de Pagos de Corea afirmó: "Estamos colaborando con operadores de cajeros automáticos no bancarios como Nice Infrastructure, Hyosung T&S y Hannet", y agregó: "Nuestro objetivo es iniciar el servicio entre el 7 y 8 de próximo mes". Sin embargo, precisó que el momento real de utilización podría variar según el estado de preparación de cada banco.
La expansión de este servicio abarca 16 bancos, incluyendo los cinco principales: KB Kookmin, Shinhan, Hana, Woori y NH Nonghyup. El Banco Industrial de Corea fue excluido porque su red no está conectada con operadores de cajeros automáticos no bancarios.
Los bancos también están preparándose para la implementación, reflejando la ampliación de canales de acceso en sus términos y condiciones. El Banco Hana añadió a sus términos de servicio de tarjeta móvil de efectivo, el 6 de noviembre, la posibilidad de realizar depósitos, retiros y transferencias bancarias en dispositivos de otros operadores de CD y cajeros automáticos. El Banco KB Kookmin y el Banco NH Nonghyup también están promoviendo servicios relacionados.
Las comisiones por utilizar la tarjeta móvil de efectivo en cajeros automáticos no bancarios variarán según el contrato entre el banco y el operador del dispositivo. Comúnmente, cuando se utiliza un cajero automático no bancario con una tarjeta general no afiliada, se cobra una comisión de aproximadamente 1.000 won por transacción.
El uso de la tarjeta móvil de efectivo para operaciones en cajeros automáticos va en aumento. Según el "Informe Anual de Pagos de 2025" del Banco de Corea, el número acumulado de transacciones de depósito y retiro con tarjeta móvil de efectivo en cajeros automáticos aumentó un 109% con respecto a finales de 2024.
Un portavoz del sector financiero declaró: "Esto garantizará que los consumidores financieros tengan diversas opciones de medios de pago, al tiempo que se mejorará el acceso al efectivo y la conveniencia de uso para los consumidores".
* Este artículo ha sido traducido por IA.