
La carga ambiental y los costos de electricidad son el núcleo de la regulación…se requiere mayor capacidad de procesamiento con la misma energía
Samsung y SK Hynix, que han invertido en memoria de bajo consumo y procesos avanzados, tienen oportunidad de diferenciación tecnológica
Es necesario refinar la perspectiva del mercado que vincula directamente la desaceleración de la construcción de centros de datos con la reducción de la demanda de semiconductores. Si el núcleo de la regulación y la oposición ciudadana no es el servicio de inteligencia artificial en sí, sino la carga en la red eléctrica, el aumento de los costos de electricidad y los costos ambientales, entonces la tecnología de semiconductores que reduce estos factores podría ser parte de la solución.
Según la industria de semiconductores y expertos consultados el 9 de noviembre, la discusión regulatoria sobre centros de datos en Estados Unidos presenta simultáneamente a las empresas de semiconductores coreanas un riesgo de desaceleración en la inversión y una oportunidad de competencia en eficiencia energética. La cuestión clave es si las empresas coreanas pueden conectar la memoria de bajo consumo, la gestión térmica y la tecnología de procesos avanzados en los que han invertido durante largo tiempo con la reducción de costos y la mejora de rendimiento de sus clientes.
El profesor Lee Jong-hwan del Departamento de Semiconductores de Sistemas de la Universidad Sangmyung señaló: "Corea no debe limitarse a observar solo la escala de construcción de centros de datos en Estados Unidos, sino que debe examinar dónde se están trasladando realmente las inversiones en infraestructura de inteligencia artificial y qué tecnología de semiconductores están demandando".
Cuanto mayor sea la restricción energética, mayor será el valor de los semiconductores de alta eficiencia
Tras la victoria demócrata en las elecciones intermedias estadounidenses del 3 de noviembre, el mercado difundió preocupaciones de que la regulación de centros de datos podría endurecerse. La expectativa es que la nueva mayoría política podría responder a la oposición ciudadana sobre cómo las grandes instalaciones presionan la red eléctrica regional y aumentan la carga de costos de electricidad en los hogares, lo que podría retrasar nuevas construcciones.
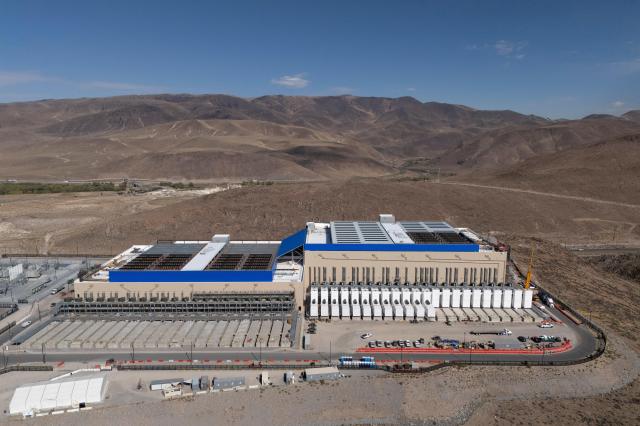
El mercado de valores coreano lo interpretó como una posible desaceleración simultánea de la inversión en inteligencia artificial y la demanda de memoria. El KOSPI cerró con una caída abrupta del 6,02% a 5.059,69 el 6 de noviembre, y tanto Samsung Electronics como SK Hynix también cayeron conjuntamente.
Sin embargo, la política de restricción del uso de energía en centros de datos no tiene el mismo impacto en toda la demanda de semiconductores. Los pedidos de equipos para nuevas instalaciones pueden retrasarse, pero las inversiones para aumentar la capacidad de procesamiento sin aumentar significativamente el uso de energía en instalaciones existentes podrían continuar.
El profesor Lee explicó: "Es necesario monitorear por separado la escala de inicio de obras de centros de datos de las grandes tecnológicas estadounidenses y sus planes de compra de GPU. Aunque la construcción de centros de datos se retrase, la demanda de reemplazo de equipos en instalaciones existentes puede persistir".
En este caso, los criterios considerados por los clientes también cambian. No solo la velocidad de procesamiento máxima y la capacidad del semiconductor son importantes, sino también el rendimiento que se puede lograr dentro de una cantidad determinada de energía, así como la carga de calor y enfriamiento. Esto significa que cuanto mayor sea la restricción energética, mayor será el incentivo económico para reemplazar productos de mayor eficiencia.
El profesor Lee enfatizó: "Es necesario desarrollar tecnología que no solo mejore el rendimiento de la HBM, sino también el rendimiento por vatio, la disipación térmica y la eficiencia del empaquetado. Cuanto mayor sea la restricción energética en los centros de datos, más importante se convierte la eficiencia energética a nivel de sistema como factor de competencia".
Inversión de largo plazo en bajo consumo, conectada con la reducción de costos de clientes
Samsung Electronics y SK Hynix han acumulado tecnología que aumenta la velocidad y la capacidad de la memoria mientras reduce el consumo de energía y la disipación térmica. En la memoria de alto ancho de banda de próxima generación (HBM), también presentan la mejora de la eficiencia energética como un logro principal.
SK Hynix anunció que duplicó el ancho de banda de memoria de HBM4 en comparación con la generación anterior y mejoró la eficiencia energética en un 40%. El HBM4E revelado posteriormente indicó que mejoró la eficiencia energética en más del 20% en comparación con el modelo anterior.
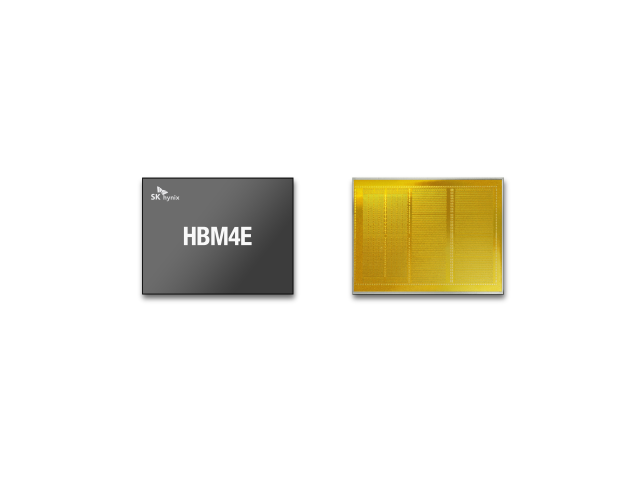
Samsung Electronics aplicó tecnología de electrodos de silicio de bajo voltaje (TSV) y optimización de distribución de energía en HBM4, mejorando la eficiencia energética en aproximadamente un 40% comparado con HBM3E. En la próxima generación HBM4E, anunció un aumento adicional del 16% en la eficiencia energética respecto a la generación anterior.
Como cada empresa compara sus cifras con generaciones anteriores de sus propios productos, no es posible juzgar directamente la superioridad entre proveedores. La mejora de eficiencia del producto tampoco significa una reducción del mismo porcentaje en el consumo total de energía del centro de datos completo. Sin embargo, demuestra que la tecnología que ayuda a los clientes a realizar más cálculos dentro de un límite de energía se está consolidando como un aspecto clave de la competencia en HBM.
El profesor Lee analizó que esta tecnología de bajo consumo y alto rendimiento es un factor en el que las empresas coreanas pueden diferenciarse frente a competidores como proveedores de memoria chinos y Micron estadounidense.
El beneficio de las empresas coreanas también depende de esto. Es necesario examinar no solo la escala general de inversión en centros de datos, sino también la proporción de productos de alta eficiencia dentro de esa inversión y la cuota de suministro de las empresas coreanas.
Samsung, que incluye fundición...oportunidades de pedidos en la competencia de eficiencia
Samsung Electronics tiene margen para ampliar sus oportunidades al poseer tanto negocios de memoria como de fundición.
Mientras las grandes tecnológicas globales expanden el desarrollo de aceleradores de inteligencia artificial propios, la eficiencia energética de semiconductores personalizados optimizados para tareas específicas podría cobrar mayor importancia. El análisis sugiere que si Samsung Electronics participa en la producción de estos chips basándose en procesos avanzados y tecnología de diseño de bajo consumo, podría asegurar nuevas oportunidades de pedidos más allá del suministro de memoria.
Un ejecutivo de la industria de semiconductores explicó: "La demanda de procesos avanzados se determina por múltiples factores además de la eficiencia energética, incluyendo el tamaño del chip, densidad de integración y rendimiento. Conforme aumentan los requisitos para semiconductores de próxima generación, la importancia de los procesos de fabricación más finos también crecerá".
Se espera que los contratos de suministro a largo plazo existentes (LTA) mitigen el impacto a corto plazo mientras se adaptan a estos cambios en la demanda.
SK Hynix anunció en su comunicado de resultados del mes anterior que ha celebrado acuerdos LTA con 14 clientes principales y ha asegurado volúmenes de suministro equivalentes a más del 50% de su capacidad de producción para 2027-2028.
Un ejecutivo de SK Hynix señaló: "Aunque los volúmenes contratados o los calendarios de entrega pueden ajustarse en cierta medida según las condiciones de mercado, la estructura asegura un nivel determinado de volumen de suministro, lo que proporciona estabilidad en las ventas. También se han establecido medidas de protección para respaldar el cumplimiento de los contratos".
Otro ejecutivo de la industria de semiconductores agregó: "Parece que tomará tiempo antes de que las regulaciones relacionadas tengan un impacto real. Dado que el suministro de memoria a través de contratos de largo plazo se está expandiendo recientemente, se espera que la probabilidad de un impacto inmediato en la demanda o ventas como resultado de variables políticas a corto plazo no sea alto".
Por supuesto, los contratos a largo plazo no garantizan todos los volúmenes y precios. Si la inversión en nuevos centros de datos se debilita durante un período prolongado, podría afectar pedidos posteriores y planes de expansión.
No obstante, los esfuerzos por reducir la carga energética y ambiental pueden ser una oportunidad para poner a prueba la comercialización de la tecnología que la industria de semiconductores coreana ha estado preparando durante mucho tiempo. El próximo campo de batalla de Samsung Electronics y SK Hynix se está ampliando: de suministrar chips a infraestructura de inteligencia artificial que consume más energía, a implementar infraestructura de inteligencia artificial que realiza más rendimiento con energía limitada.
* Este artículo ha sido traducido por IA.