
Monto promedio de préstamo de prestamistas informales cae de 5,29 millones a 3,05 millones de won
Puntuación crediticia aumenta 41 puntos; barrera de acceso a crédito para deudores de bajo crédito se eleva
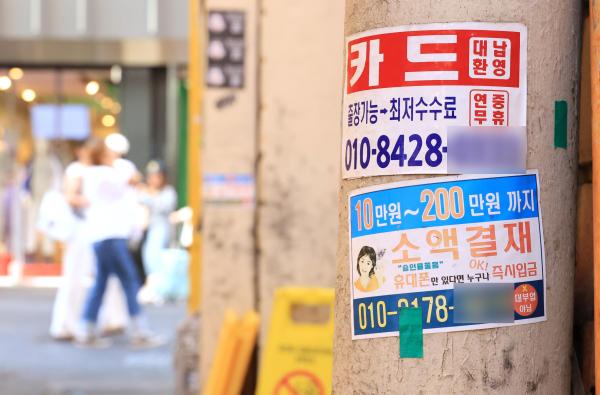
Con las tasas de interés elevadas y las restricciones regulatorias sobre crédito al consumidor convergiendo simultáneamente, los ciudadanos de recursos limitados encuentran cada vez más difícil acceder a préstamos incluso a través de prestamistas informales, el último recurso para financiamiento de emergencia. Mientras que la puntuación crediticia promedio de los deudores que obtienen créditos de estos prestamistas ha aumentado, los montos de préstamo han disminuido más del 40% desde principios de año. Aunque la demanda de crédito rechazada por bancos e instituciones financieras de segundo nivel se ha trasladado hacia los prestamistas informales, crece la preocupación de que los deudores vulnerables de bajo crédito e ingreso bajo queden excluidos del acceso crediticio.
Según la plataforma de intermediación de crédito Finda, el monto promedio de préstamo para créditos de consumo suscritos en octubre con prestamistas informales alcanzó 3,05 millones de won por deudor. Esto representa una disminución de 2,24 millones de won, equivalente al 42,3%, comparado con enero de este año (5,29 millones de won).
Por el contrario, durante el mismo período, la puntuación crediticia promedio de los deudores aumentó de 566 a 607 puntos. La tasa de interés promedio se elevó de 19,94% anual a 19,99% anual, acercándose peligrosamente al límite legal máximo de 20% anual. Mientras la puntuación crediticia de los deudores que utilizan prestamistas informales ha mejorado, los montos de préstamo se han reducido y las tasas de interés han aumentado. Analistas observan que las barreras de acceso al crédito se están endureciendo incluso en los prestamistas informales, que han actuado históricamente como ventanilla de crédito de emergencia para poblaciones de bajo crédito e ingresos limitados.
El sector atribuye este fenómeno a que deudores con calificación crediticia relativamente más alta se han trasladado hacia los prestamistas informales debido a que los bancos e instituciones financieras de segundo nivel han elevado sus requisitos de acceso. Además, con el aumento de las tasas de mercado incrementando los costos de financiamiento, los prestamistas informales están adoptando estrategias más selectivas, enfocándose en deudores de mayor solvencia crediticia para reducir riesgos de morosidad.
Para el resto de este año, se anticipa que las barreras de crédito bancario seguirán aumentando. Según la encuesta de comportamiento crediticio de instituciones financieras del Banco de Corea del Sur, el índice de demanda de crédito del cuarto trimestre registra +6, indicando un aumento en la demanda de crédito comparado con el trimestre anterior. Sin embargo, el índice de actitud crediticia del cuarto trimestre se ubicó en -11. Específicamente, los créditos de consumo y otros créditos generales alcanzaron -8, señalando que la postura restrictiva de los bancos se mantendrá.
El problema fundamental radica en las limitaciones de capacidad de suministro de fondos de los prestamistas informales. Estos están obligados a mantener activos totales dentro de un límite equivalente a 10 veces su capital propio, lo que restringe su capacidad de expandir crédito sin límite. Aunque las autoridades financieras permitieron desde 2021 que prestamistas informales de calidad accedieran a financiamiento bancario para expandir la oferta crediticia a deudores de bajo crédito, al cierre del año pasado, los préstamos bancarios representaban solo el 8-9% del saldo total de endeudamiento de estos prestamistas de calidad.
En un contexto donde la capacidad de suministro de crédito es limitada, la concentración de fondos hacia deudores con calificación crediticia relativamente más alta podría resultar en la exclusión de poblaciones de bajo crédito e ingresos limitados incluso del acceso a prestamistas informales. Esta es la razón por la que aumentan las preocupaciones de que deudores vulnerables que no logren acceder ni siquiera a estas instituciones terminen siendo empujados hacia el financiamiento ilegal no regulado.
Ya existen señales de alerta respecto a la capacidad de pago de deudores vulnerables. Según el reporte de estabilidad financiera de septiembre del Banco de Corea del Sur, la tasa de mora de deudores vulnerables del sector de crédito al consumidor fue de 10,39% al cierre del segundo trimestre de este año, superando en más de 10 veces la tasa de mora general del crédito al consumidor de 0,98%.
Un funcionario del sector financiero afirmó: "Ante la convergencia de restricciones crediticias y mayores costos de financiamiento, los prestamistas informales no tienen otra opción que enfocarse en deudores con calificación crediticia relativamente más alta. Es necesario fortalecer el suministro de crédito financiero para familias y programas de apoyo dirigidos específicamente a deudores vulnerables, para evitar que aquellos excluidos incluso de los prestamistas informales se vean empujados hacia el financiamiento ilegal".
* Este artículo ha sido traducido por IA.