
Tasa fija anual al 5,11%… 0,35 puntos porcentuales más alta que la variable
Los bancos dividen demanda entre reducción de intereses y protección ante alzas de tasas
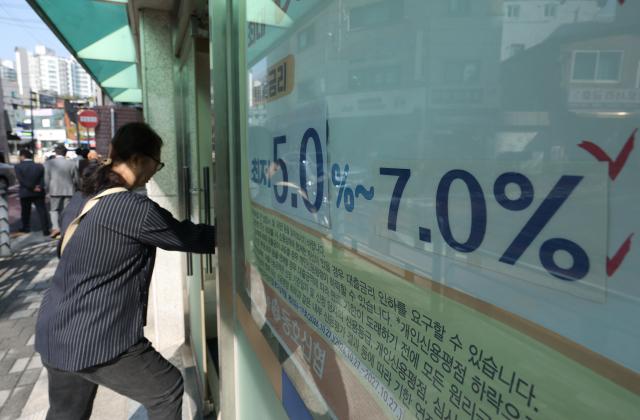
Una pancarta de préstamo hipotecario cuelga en un banco del centro de Seúl. [Foto=Yonhapnews]
La aritmética de los prestatarios que se preparan para obtener hipotecas se ha vuelto más compleja. Mientras la tasa de interés promedio de hipotecas a tasa fija ha superado por primera vez el 5% anual, surge la incertidumbre entre elegir la tasa variable con menores intereses inmediatos o asumir costos iniciales más altos para protegerse contra futuras alzas de tasas. En las sucursales bancarias también se observan demandas divergentes: unos buscan reducir la carga de intereses, mientras otros buscan evitar la incertidumbre de tasas futuras.
Según información del sector financiero del 30 de octubre, en las sucursales bancarias recientes hay un creciente número de prestatarios que evalúan ventajas y desventajas entre hipotecas a tasa fija y variable. Un funcionario de un banco comercial importante con operaciones en la región metropolitana señaló: "Considerando el aumento de tasas, las consultas sobre tasa fija también han aumentado, pero actualmente hay más prestatarios que optan por la tasa variable a 6 meses, que es relativamente más baja".
Por otro lado, los prestatarios preocupados por futuros aumentos de tasas están optando por fijar la tasa por un período determinado, aunque esto implique pagar mayores intereses iniciales. Un funcionario de otro banco comercial explicó: "Existe una tendencia creciente de clientes que eligen productos con tasa fija durante 5 años, considerando que las tasas seguirán aumentando en el futuro".
La razón por la cual el cálculo de los prestatarios se ha vuelto más complejo es que ambas modalidades muestran aumentos de tasas. De acuerdo con el Banco de Corea, la tasa de préstamo hipotecario con base en nuevas transacciones de bancos de depósito del mes anterior fue del 4,88% anual, un alza de 0,22 puntos porcentuales respecto al mes previo. La tasa fija aumentó de 4,88% a 5,11%. Esto es la primera vez que supera el 5% desde enero de 2013, cuando comenzó el registro por modalidad. La tasa variable también subió de 4,53% a 4,76%, con ambas modalidades registrando una subida de 0,23 puntos porcentuales.
El problema es que cualquiera sea la opción elegida, la carga financiera para los nuevos prestatarios aumenta significativamente. Por ejemplo, en un préstamo de 500 millones de wones, un aumento de 0,23 puntos porcentuales en la tasa resulta en un incremento anual de intereses de aproximadamente 1,15 millones de wones, asumiendo que el capital permanece constante. Además, la tasa fija promedio es 0,35 puntos porcentuales más alta que la tasa variable. En otras palabras, para reducir los intereses inmediatos es necesario asumir el riesgo de futuras alzas de tasas, y para fijar la tasa por un período determinado es preciso cargar con tasas relativamente más altas.
El momento del reembolso o refinanciamiento también influye en la decisión. Habitualmente, después de 3 años de implementado el préstamo desaparece la carga por comisión de cancelación anticipada, por lo que existe demanda de utilizar primero la tasa variable más baja y luego refinanciar o amortizar según la tendencia de tasas y la situación financiera, según explicó el sector bancario. Sin embargo, la desaparición de la carga de comisión no necesariamente hace que el refinanciamiento sea ventajoso. Es necesario considerar conjuntamente la tasa del nuevo producto y los límites de crédito disponibles, y si la tasa variable aumenta antes de refinanciar, el efecto de reducción de intereses esperado inicialmente también podría disminuir.
También genera interés si la reciente caída en las tasas de bonos bancarios se traducirá en reducciones efectivas en las tasas de préstamos. La tasa de referencia de bonos bancarios a 5 años (AAA) para hipotecas a tasa fija pasó de 4,3% a finales de agosto a 4,5% a finales del mes anterior, bajando a 4,2% el día anterior. Sin embargo, un funcionario del sector financiero señaló: "La tasa final de préstamo refleja múltiples factores incluyendo costos de financiamiento y márgenes", agregando que "no se puede afirmar que la tasa de préstamo disminuirá en la misma proporción que la tasa de bonos bancarios".
* Este artículo ha sido traducido por IA.