
Conflictos por indemnizaciones aumentan: 1.097 casos en seguros de vida y 3.415 en seguros generales
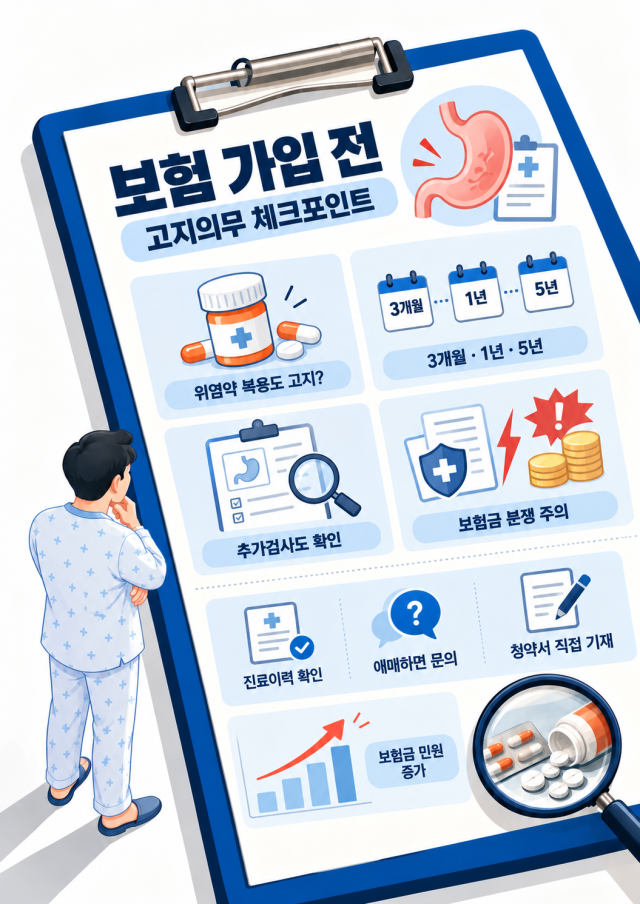
A. M. fue diagnosticado de cáncer de estómago un año después de haber contratado un seguro. Aunque estaba tomando medicamentos durante un mes por gastritis e indigestión antes de suscribirse, pensó que contar con una póliza de seguros sería al menos un alivio ante la noticia del diagnóstico. Sin embargo, al reclamar la indemnización, recibió un golpe inesperado: la aseguradora rechazó el pago argumentando que no había declarado el tratamiento previo de gastritis antes de contratar. A pesar de haber pagado puntualmente sus primas, corría el riesgo de no recibir cobertura únicamente porque había consumido medicamentos para la gastritis en el pasado. ¿Es posible perder los derechos de indemnización por no informar de un tratamiento anterior?
Es frecuente que quienes contratan un seguro para protegerse ante enfermedades repentinas se enfrenten a problemas imprevistos al momento de reclamar la indemnización. El incumplimiento del "deber de declaración" —la obligación de informar a la aseguradora sobre antecedentes médicos antes de la contratación— es uno de los casos más comunes.
¿Es necesario informar incluso de medicamentos para un resfriado leve?
El deber de declaración se refiere a la obligación del asegurado de informar verazmente a la compañía de seguros sobre antecedentes de enfermedades, cirugías, consumo de medicamentos y otros datos solicitados en el formulario de solicitud. Las aseguradoras evalúan el nivel de riesgo según la edad, profesión y estado de salud del solicitante para determinar las primas y condiciones de cobertura. Por esta razón, los formularios de solicitud incluyen preguntas detalladas sobre historial médico y tratamientos previos. Si se omite información relevante de manera intencional o por negligencia grave, el contrato puede ser cancelado o se puede rechazar el pago de la indemnización.
Al contratar un seguro, es útil recordar tres períodos clave: "tres meses, un año y cinco años". Los formularios de solicitud típicos preguntan sobre diagnósticos, sospechas de enfermedad, tratamientos, hospitalizaciones, cirugías o medicamentos en los últimos tres meses. En el último año, se verifica si el solicitante ha recibido consultas médicas adicionales o pruebas de seguimiento tras exámenes de salud. En los últimos cinco años, se investiga si ha habido hospitalizaciones, cirugías, tratamientos continuos de siete días o más, consumo de medicamentos por treinta días o más, o diagnóstico y tratamiento de enfermedades graves como el cáncer. Sin embargo, los requisitos específicos varían según el producto de seguros.
El problema radica en que el asegurado puede considerar insignificante un tratamiento que luego se convierte en obstáculo para recibir la indemnización. Incluso un medicamento recetado por un resfriado leve debe ser declarado si corresponde a lo preguntado en el formulario. Del mismo modo, si los exámenes de salud arrojan sospechas de enfermedad o se recomiendan pruebas adicionales, esta información también debe comunicarse. No es válido omitir la declaración simplemente porque el asegurado considera que no se trata de una enfermedad grave.
Las quejas sobre rechazo de indemnizaciones van en aumento. Según la Comisión de Supervisión Financiera, en el primer semestre de este año se registraron 9.827 reclamaciones ante compañías de seguros de vida y 30.136 ante compañías de seguros generales, aumentos del 47,0% y 40,5% respectivamente respecto al mismo período del año anterior. De estas, las reclamaciones relacionadas con cálculo y pago de indemnizaciones aumentaron en 1.097 casos (77,2%) en seguros de vida y 3.415 casos (29,9%) en seguros generales.
¿Hasta dónde alcanza la obligación de declarar "pruebas adicionales"?
Claro está que no siempre se rechaza la indemnización únicamente por no haber informado sobre antecedentes médicos. Es necesario evaluar si la información omitida realmente estaba sujeta a la obligación de declaración y si existe relación causal entre lo no declarado y el siniestro.
Especialmente problemático es la interpretación de expresiones como "sospecha de enfermedad" o "pruebas adicionales" en el formulario, que a menudo generan disputas entre la aseguradora y el asegurado.
Un caso ilustrativo fue el de un asegurado que se había sometido a una biopsia de médula ósea por recuento bajo de plaquetas antes de contratar el seguro y, posteriormente, fue sometido a un análisis de sangre adicional sin informar de ello a la aseguradora. La compañía rechazó la indemnización argumentando incumplimiento del deber de declaración. Sin embargo, la Comisión de Resolución de Controversias Financieras determinó que el análisis de sangre no era una prueba diagnóstica para identificar la causa de la enfermedad, sino solo un seguimiento para monitorear cambios en el recuento de plaquetas. Por lo tanto, concluyó que no constituía incumplimiento del deber de declaración y ordenó el pago de la indemnización.
Para evitar conflictos sobre el pago de indemnizaciones, es recomendable revisar cuidadosamente el historial médico antes de contratar. Consultando en la página web del Fondo Nacional de Seguros de Salud es posible acceder al historial de atención médica y, al revisar también los resultados de exámenes de salud y recetas médicas, se pueden minimizar omisiones en la declaración. Sin embargo, no todos los registros de atención y medicamentos aparecen en el sistema de consultas, por lo que es importante revisar por cuenta propia los exámenes y tratamientos recibidos.
Si existe duda sobre si un antecedente debe ser declarado, lo más seguro es consultar directamente con la aseguradora. Explicar verbalmente al asesor no es suficiente para cumplir con la obligación de declaración; es imprescindible consignarlo con precisión en el formulario de solicitud. Según un portavoz de la industria asegurador, "si hay duda sobre si algo debe ser declarado, lo importante es confirmarlo con la aseguradora antes de completar el formulario, en lugar de hacer una interpretación personal".