
Créditos hipotecarios suben por quinto mes consecutivo…posible desaceleración en octubre
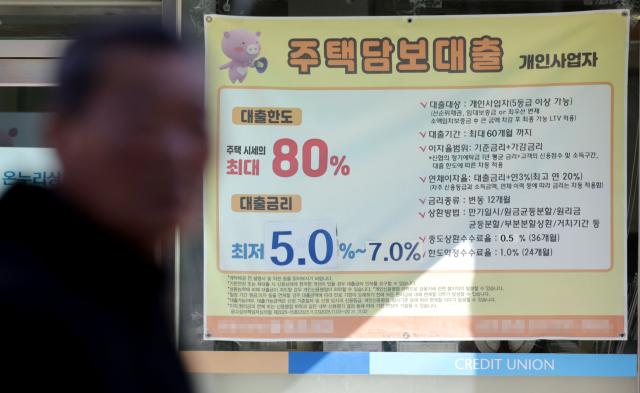
En septiembre pasado, la tasa de créditos hipotecarios de tasa fija de los bancos comerciales superó por primera vez en la historia el 5% anual. Los bancos experimentaron un aumento consecutivo de tasas hipotecarias durante cinco meses, impulsados por el alza en las tasas de mercado como consecuencia de los incrementos en la tasa base de referencia. Los créditos de consumo y los préstamos para depósitos de arrendamiento también registraron alzas simultáneas, agravando la carga de intereses para los hogares.
Según el índice de "Tasa de Interés Promedio Ponderado de Instituciones Financieras" publicado por el Banco de Corea el 29 de octubre, la tasa fija de créditos hipotecarios de los bancos de depósitos en septiembre (con base en nuevas colocaciones) fue de 5,11% anual, aumentando 0,23 puntos porcentuales respecto al mes anterior. Este es el nivel más alto desde que el Banco de Corea comenzó a elaborar estadísticas diferenciadas entre tasas fijas y variables en enero de 2013. La tasa de créditos hipotecarios de tasa fija ha estado en alza durante doce meses consecutivos desde octubre del año anterior.
La tasa promedio de todos los créditos hipotecarios alcanzó 4,88% anual, aumentando 0,22 puntos porcentuales respecto al mes anterior. Esto representa un aumento consecutivo durante cinco meses desde mayo (4,32%). La tasa variable de créditos hipotecarios también subió a 4,76% con un incremento de 0,23 puntos porcentuales, continuando con un alza durante cuatro meses consecutivos.
La principal causa del aumento de tasas es el alza en las tasas de mercado, incluyendo las tasas de bonos bancarios. En septiembre, la tasa de bonos bancarios a cinco años aumentó de 4,35% a 4,53%, un incremento de 0,18 puntos porcentuales. Las tasas de bonos bancarios a tres y seis meses también subieron 0,25 y 0,29 puntos porcentuales, respectivamente.
Kim Sung-jun, jefe del Equipo de Estadísticas Financieras del Banco de Corea, señaló: "Desde octubre del año anterior hasta septiembre de este año, mientras la tasa de bonos bancarios a cinco años aumentó 1,54 puntos porcentuales, la tasa de créditos hipotecarios de tasa fija se incrementó 1,46 puntos porcentuales. Consideramos que una parte considerable del aumento en la tasa de bonos bancarios se ha reflejado en las tasas hipotecarias". Añadió que la tasa del programa de financiamiento para vivienda, que fue incrementada en cinco ocasiones hasta julio de este año por un total de 1,25 puntos porcentuales, también incidió en esta tendencia.
La tasa de créditos de consumo general fue de 6,49% anual, subiendo 0,16 puntos porcentuales respecto al mes anterior. Esto representa un aumento durante cuatro meses consecutivos desde junio. La tasa de préstamos para depósitos de arrendamiento también aumentó de 4,35% a 4,57%, un incremento de 0,22 puntos porcentuales. En consecuencia, la tasa promedio de todos los créditos de hogares subió a 4,96% anual, aumentando 0,20 puntos porcentuales respecto al mes anterior.
La proporción de créditos de hogares con tasa fija alcanzó 24,0%, aumentando 0,5 puntos porcentuales respecto al mes anterior, continuando con alzas durante dos meses consecutivos. En contraste, la proporción de créditos hipotecarios con tasa fija disminuyó a 34,2%, cayendo 1,1 puntos porcentuales.
La tasa de créditos empresariales también aumentó de 4,30% a 4,49%, un incremento de 0,19 puntos porcentuales. La tasa de créditos a grandes empresas subió a 4,37% con un incremento de 0,16 puntos porcentuales, mientras que la tasa de créditos a pequeñas y medianas empresas aumentó a 4,63% con un incremento de 0,25 puntos porcentuales. El mayor aumento en la tasa de créditos a pequeñas y medianas empresas fue impactado por el alza en las tasas de referencia de corto plazo. El aumento en créditos a grandes empresas fue moderado debido al incremento en el otorgamiento de créditos de tasa baja por parte de algunos bancos.
La tasa de interés de depósitos de ahorro aumentó a 3,45% anual, subiendo 0,24 puntos porcentuales respecto al mes anterior. Con el alza en la tasa de interés de depósitos superando el incremento en la tasa de créditos, el diferencial entre tasas de créditos y depósitos (sobre base de nuevas colocaciones) se redujo de 1,19 a 1,12 puntos porcentuales, disminuyendo 0,07 puntos porcentuales.
Sin embargo, existe la posibilidad de que en octubre el alza en las tasas de créditos hipotecarios se desacelere o incluso disminuya. Hasta el 23 de octubre, la tasa de bonos bancarios a cinco años cayó 0,16 puntos porcentuales, y la tasa del programa de financiamiento para vivienda se ha mantenido sin cambios desde agosto.
Kim señaló: "En octubre, como la tasa de bonos bancarios a cinco años ha disminuido, siguiendo la evolución de las tasas de referencia, existe la posibilidad de que las tasas de créditos bajen". Sin embargo, agregó: "Puesto que el ajuste en los márgenes adicionales de los bancos también influye, es necesario confirmar el movimiento de las tasas de referencia hasta finales de mes".
* Este artículo ha sido traducido por IA.