
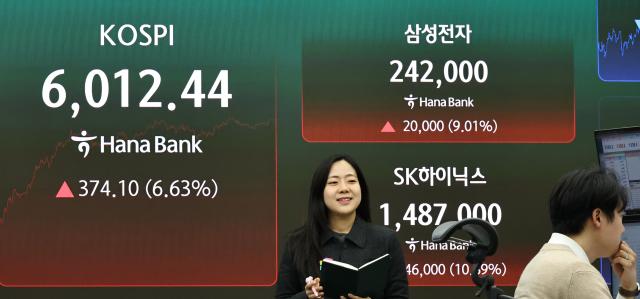
La bolsa de valores de Nueva York cerró con ganancias por tercera sesión consecutiva, impulsada por la decisión de la Reserva Federal de mantener sin cambios la tasa de interés de referencia y por el fortalecimiento de las acciones de semiconductores. Sin embargo, tras la divulgación de resultados de Microsoft y Alphabet, los precios en operaciones fuera de horario presentaron movimientos divergentes, lo que intensificó el interés del mercado en la rentabilidad y los flujos de efectivo derivados de la expansión de inversiones en inteligencia artificial. En los mercados locales, el desempeño de las acciones de semiconductores tras el fuerte alza del día anterior, la conferencia de Samsung Electronics y la divulgación de resultados de empresas importantes emergen como variables clave.
El 28 de octubre, hora local, en la Bolsa de Valores de Nueva York, el promedio industrial Dow Jones 30 cerró en 52.475,10 puntos, ganando 97,53 puntos (0,19%) respecto a la sesión anterior. El índice S&P 500 subió 21,38 puntos (0,28%) para cerrar en 7.743,98, mientras que el índice compuesto Nasdaq, enfocado en acciones tecnológicas, avanzó 72,04 puntos (0,27%) para finalizar en 26.549,85.
La Reserva Federal mantuvo la tasa de interés de referencia entre 3,75% y 4,00% anualizado durante la reunión ordinaria del Comité de Mercado Abierto Federal (FOMC) de octubre. Tras el aumento de tasas del mes anterior, se mantiene el nivel actual sin ajustes adicionales, mientras que el presidente de la Reserva Federal, Kevin Walsh, no emitió señales claras durante la conferencia de prensa sobre si habrá aumentos de tasas en diciembre. El mercado evaluó que la decisión no presentó sorpresas significativas; sin embargo, según el CME FedWatch, la probabilidad de un aumento de tasas en diciembre se elevó al 85,0%, comparado con el 78,3% del día anterior.
Las acciones de semiconductores mostró fortaleza. Micron subió 5,86% apoyada en el buen desempeño de SK Hynix, mientras que los recibos de depósito de acciones (ADR) de SK Hynix listados en el mercado estadounidense dispararon 13,30%. El índice de semiconductores de Filadelfia avanzó 1,76%, manteniendo una racha de cuatro sesiones consecutivas al alza. Oracle ganó 10,73% tras presentar objetivos de ingresos para el ejercicio fiscal 2030 y perspectivas positivas sobre conversión a flujo de caja libre positivo en el ejercicio fiscal 2028.
En contraste, tras la divulgación de resultados de las megaempresas tecnológicas, los movimientos de precios fueron divergentes. Microsoft superó las expectativas de mercado en ingresos trimestrales y ganancias por acción, además de mejorar su flujo de caja libre, impulsando un alza de entre 3% y 4% en operaciones fuera de horario. Alphabet, por su parte, experimentó una caída superior al 10% en operaciones fuera de horario tras reportar ingresos trimestrales ligeramente por debajo de las expectativas de mercado y un deterioro en su flujo de caja libre. Los analistas señalan que, en un contexto de demanda sólida de infraestructura de inteligencia artificial, la diferenciación de precios entre empresas podría intensificarse según el grado en que la expansión de inversiones se traduzca en mejoras en los flujos de caja.
Los precios del petróleo internacional subieron debido a la escalada de tensiones geopolíticas en Oriente Medio. En la Bolsa Mercantil de Nueva York, el petróleo crudo West Texas Intermediate (WTI) para entrega en diciembre cerró en 102,78 dólares por barril, ganando 2,88 dólares (3,00%) respecto a la sesión anterior. En la Bolsa de Futuros ICE de Londres, el petróleo Brent para entrega en diciembre registró un alza de 1,44 dólares (1,00%) hasta alcanzar 115,32 dólares por barril. La preocupación de que Estados Unidos pueda intensificar ataques contra Irán después de las elecciones intermedias del 3 de noviembre influyó en los movimientos. La tasa de interés del bono del Tesoro estadounidense a 10 años se ubicó en 5,03%, subiendo 3 puntos básicos (1 punto básico = 0,01 puntos porcentuales) respecto al día anterior.
En los mercados locales, se espera que el interés se concentre en el desempeño de las acciones de semiconductores tras la fuerte alza del día anterior y en la divulgación de resultados de empresas importantes. A las 08:39 de la mañana, según el mercado de prenegociación NextTrade (NXT), Samsung Electronics (-0,83%), Samsung Electronics (-2,45%) y LG Energy Solution (-4,62%) presentaban caídas. En contraste, SK Hynix (0,40%), SK Square (0,33%) y Samsung BioLogics (1,02%) registraban ganancias.
Durante la sesión, la conferencia de Samsung Electronics y la divulgación de resultados de empresas importantes como Hyundai Motor, Samsung SDI y Hanwha Aerospace podrían actuar como variables significativas. En particular, dado que SK Hynix elevó la claridad sobre la demanda de memoria a mediano y largo plazo durante su divulgación de resultados y conferencia del día anterior, un factor clave a observar será si Samsung Electronics también puede aumentar la confianza del mercado en sus resultados mediante la divulgación del volumen de contratos de suministro a largo plazo (LTA) celebrados, condiciones de negociación de precios y el estado de ventas de volúmenes a mediano y largo plazo.
Han Ji-young, analista de Kiwoom Securities, señaló: "Se espera que el mercado de valores local comience con caídas debido a la realización de ganancias tras el alza de más del 6% y a los movimientos divergentes de precios fuera de horario de Microsoft y Alphabet". Agregó: "Durante la sesión, se anticipa una transición hacia un mercado de diferenciación sectorial mientras se procesan la conferencia de Samsung Electronics y otros eventos importantes de divulgación de resultados de sectores clave como Hyundai Motor, Samsung SDI y Hanwha Aerospace".
* Este artículo ha sido traducido por IA.