
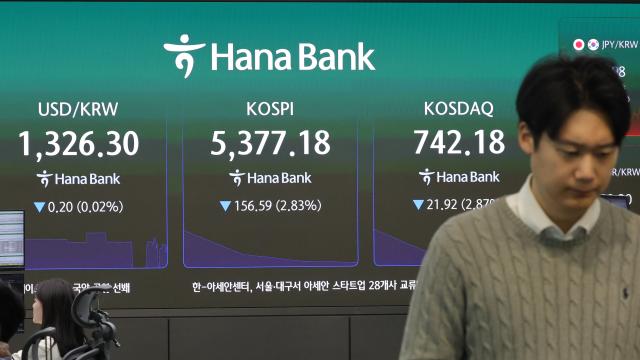
La próxima semana, los mercados de valores nacionales buscarán dirección en función de los resultados de Samsung Electronics y SK Hynix, así como de la potencial devolución adicional de dividendos a accionistas. En medio de la reciente caída del KOSPI impulsada por preocupaciones sobre la rentabilidad de las inversiones en inteligencia artificial (IA) y ventas de inversores extranjeros, los analistas del sector financiero prevén que si se confirma la mejora de resultados y una devolución de dividendos, la desigualdad de oferta y demanda podría aliviarse, dado que las tendencias de crecimiento del sector de semiconductores siguen siendo válidas. Sin embargo, la política monetaria estadounidense, los riesgos geopolíticos en Oriente Medio y el movimiento de los precios internacionales del petróleo se identifican como variables que podrían limitar la recuperación del mercado.
Según datos de la industria de inversiones financieras del 23 de octubre, NH Investment & Securities proyectó un rango de predicción para el KOSPI la próxima semana de 5.100 a 6.400 puntos. Identificó los resultados del tercer trimestre y las medidas de devolución de dividendos de las principales empresas como factores positivos, y los riesgos geopolíticos como factores negativo.
Los eventos más esperados son los anuncios de resultados de SK Hynix el 28 de octubre y Samsung Electronics el 29 de octubre. De particular interés es si, junto con los resultados, se anunciarán medidas adicionales de devolución de dividendos, como recompras de acciones propias. Dado que durante la reciente caída del KOSPI ha habido una falta de sujetos de oferta y demanda para absorber el volumen de ventas de inversores extranjeros, se analiza que la devolución de dividendos de las principales acciones de semiconductores podría ser un catalizador para mejorar el equilibrio de oferta y demanda.
Na Jung-hwan, analista de NH Investment & Securities, diagnosticó la reciente caída del mercado afirmando que "la caída del KOSPI se debe más a la ausencia de sujetos de oferta y demanda capaces de absorber el volumen de ventas de inversores extranjeros que al deterioro de los fundamentales". Agregó que los recursos para devolución de dividendos adicionales de SK Hynix se estiman en más de 30 billones de wones, y proyectó que "si se confirma una gran recompra de acciones propias, las compras de otras corporaciones absorberán parcialmente el volumen de ventas de inversores extranjeros, aliviando así el desequilibrio de oferta y demanda del KOSPI".
La recuperación de la confianza en la inversión de IA también es una variable clave. Los resultados de SpaceX y Supermicro han confirmado la expansión de la demanda de computación para IA y el buen desempeño de las inversiones en centros de datos. Por el contrario, la conversión del flujo de caja libre de Meta en déficit y el ajuste de los planes de inversión de Tesla han dejado inquietud sobre si es posible asegurar rentabilidad acorde con la escala de inversión en IA. Se analiza que para aliviar la incertidumbre del mercado, los resultados de las grandes tecnológicas en el futuro deben confirmar no solo el crecimiento, sino también la sostenibilidad de las inversiones y la rentabilidad.
Lee Kyung-min, analista de Daishin Securities, consideró que incluso frente al ajuste reciente del mercado, existe margen para una normalización de la valoración del KOSPI. Analizó que la caída reciente fue resultado de la superposición de presiones macroeconómicas y preocupaciones sobre la solvencia crediticia y rentabilidad de la IA, más que del deterioro de los fundamentales. Señaló que la próxima semana será importante si la confianza en la sostenibilidad de las inversiones en IA y su rentabilidad puede fortalecerse a través de los resultados de las principales empresas tecnológicas.
La política monetaria estadounidense y los precios internacionales del petróleo también determinarán la dirección del mercado. Se espera que el Comité de Mercado Abierto de la Reserva Federal (FOMC) se reúna el 29 de octubre, y el mercado está atento no solo a la decisión de la tasa de interés de referencia, sino también a la trayectoria futura de la política monetaria. En un contexto de presión continua sobre la inflación debido a precios altos del petróleo, si se fortalece la postura restrictiva de la Reserva Federal, podría frenar la recuperación del mercado de valores. Si los precios internacionales del petróleo se mantienen en niveles altos debido a la inestabilidad en Oriente Medio, también podría presionar la confianza de los inversores.
En definitiva, la próxima semana el mercado de valores estará influenciado simultáneamente por factores específicos de empresas individuales, como resultados de semiconductores y devolución de dividendos, y por variables macroeconómicas como tasas de interés y precios del petróleo. Si se confirma la mejora de resultados y la devolución de dividendos adicional puede absorber el volumen de ventas de inversores extranjeros, el desequilibrio de oferta y demanda podría aliviarse; sin embargo, si persisten la incertidumbre sobre la rentabilidad de las inversiones en IA y la incertidumbre geopolítica, la volatilidad podría continuar, según los observadores del mercado.
* Este artículo ha sido traducido por IA.