
Empresas coreanas exigen tramitación rápida de reembolsos fiscales y aplicación uniforme de normas
Diferencias en interpretación tributaria por región y períodos de transición de solo 15 días agravan la carga empresarial
Insatisfacción ante política tributaria impredecible; se solicita período de preparación de 6 a 12 meses
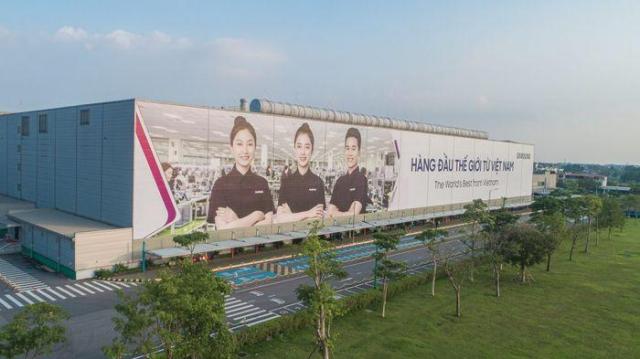
Las empresas surcoreanas establecidas en Vietnam enfrentan una carga operativa creciente debido a frecuentes reformas tributarias y a la aplicación de regulaciones diferentes según los gobiernos locales, según denunciaron durante un encuentro con autoridades. Han solicitado que los cambios en la política tributaria se comuniquen con un mínimo de seis meses a un año de anticipación, dado que algunos reglamentos fiscales cuentan únicamente con 15 días de período de preparación antes de su entrada en vigor.
Según el Ministerio de Finanzas de Vietnam, el 23 de octubre (hora local), las empresas surcoreanas presentaron estas demandas durante la "Reunión de Política Tributaria y Aduanal 2026" celebrada el 21 de octubre. En el encuentro solicitaron aumentar la previsibilidad en la operación tributaria, acelerar los trámites de reembolso de impuestos y ampliar los períodos de transición para que las empresas puedan adaptarse a los cambios normativos cuando se introduzcan nuevas disposiciones y reglamentaciones de ejecución.
El principal problema identificado por las empresas es la incertidumbre en las normas tributarias. Se ha constatado que algunas regulaciones otorgan únicamente 15 días de preparación previos a su implementación, lo que dificulta que las empresas ajusten sus procedimientos internos y apliquen la nueva normativa.
La embajadora Lee Yeon-yeong en Vietnam enfatizó que Corea del Sur es el mayor inversor extranjero en Vietnam en términos de inversión acumulada y uno de los principales socios comerciales. Se reporta que la inversión de Corea del Sur en Vietnam aumentó aproximadamente un 160% respecto al año anterior. Sin embargo, la embajadora señaló que "algunas empresas surcoreanas están expresando dificultades debido a cambios de política impredecibles y ajustes en los beneficios tributarios corporativos". Agregó que "la forma en que las regiones interpretan y aplican la ley tributaria varía, lo que dificulta que las empresas operen bajo criterios uniformes".
Samsung Electronics presentó la opinión de que deben ampliarse los apoyos tributarios para respaldar la expansión de las tasas de localización de las empresas. La solicitud busca que la política de incentivos, actualmente concentrada en ciertos sectores como inteligencia artificial y semiconductores, se ejecute de manera más equilibrada para que empresas de diversas industrias puedan acceder a estos beneficios.
También se abordó la carga de costos en la industria electrónica y de fabricación de pantallas. Con la presión que enfrenta el sector relacionado por el aumento de precios internacionales de chips semiconductores para inteligencia artificial, las empresas esperan una expansión del apoyo tributario en sectores de tecnología avanzada para fortalecer su competitividad.
El gobierno de Vietnam explicó los programas de apoyo existentes para industrias de tecnología avanzada. Le Duc Huy, subjefe del Departamento de Política Tributaria y Arancelaria del Ministerio de Finanzas de Vietnam, indicó que se encuentran en implementación varias políticas destinadas a fomentar la innovación y la transformación digital. Según la normativa, los megaproyectos de tecnología avanzada que cumplan ciertos requisitos pueden acceder a una tasa preferencial de impuesto corporativo del 10% durante un período de hasta 25 años.
También se formuló la solicitud de unificar los criterios de aplicación de la ley tributaria. Nguyen Thi Cuoc, presidenta de la Asociación de Consultores Tributarios de Vietnam, explicó que las empresas multinacionales están sujetas simultáneamente a múltiples sistemas: impuesto sobre valor agregado, impuesto sobre la renta corporativa, impuesto sobre ingresos personales, aranceles, normas de origen e incentivos a la inversión.
Destacó que cuando las autoridades tributarias, aduanales o gobiernos locales ofrecen interpretaciones divergentes sobre un mismo asunto, las empresas enfrentan dificultades para determinar con precisión sus obligaciones tributarias. Por ello, subrayó la necesidad de minimizar las variaciones regionales en la interpretación de la ley tributaria y establecer criterios de aplicación uniformes.
Koo Bon-kyung, director regional de Corea para el Sudeste Asiático y Oceanía de KOTRA (Agencia de Promoción del Comercio e Inversión de Corea), expresó que "aunque reconoce los esfuerzos del gobierno de Vietnam para mejorar el entorno empresarial de los inversores extranjeros, las reducciones fiscales por sí solas no son suficientes". Añadió que un ambiente empresarial transparente y predecible en el que las empresas puedan proteger adecuadamente sus tecnología y activos de inversión constituye también una medida de apoyo importante.
El Ministerio de Finanzas de Vietnam manifestó su disposición de incorporar las demandas de las empresas surcoreanas en su proceso de mejora política. Cao Anh Tuan, viceministro de Finanzas, reconoció que "las empresas surcoreanas han contribuido al desarrollo económico y social de Vietnam y a los ingresos fiscales" y se comprometió a "simplificar los procedimientos administrativos y tramitar de manera expedita las sugerencias de las empresas".
Por otro lado, el gobierno de Vietnam tiene previsto perfeccionar próximamente las regulaciones relacionadas con transacciones entre partes vinculadas y la tasa impositiva mínima global. Los desafíos pendientes incluyen cómo reflejar efectivamente en los sistemas institucionales la consistencia en la operación tributaria y los períodos de preparación suficientes que han solicitado las empresas surcoreanas.
* Este artículo ha sido traducido por IA.