
NCC aprobado para reducción alcanza 2,49 millones de toneladas; falta 1,21 millones respecto a la meta
Mantenimiento de instalaciones de 1 millón de toneladas genera pérdidas anuales estimadas de 150 mil millones de wones
Empresas que realizaron reducciones anticipadas expresan creciente inconformidad por falta de equidad
Sector se estanca sin soluciones mientras se acumulan déficit; debate sobre responsabilidad del Ministerio de Industria
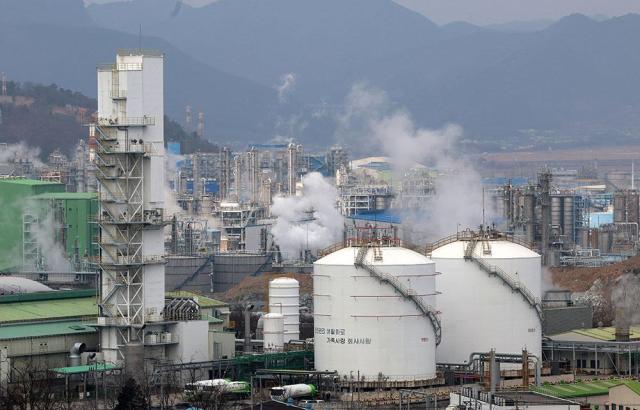
Crece la preocupación de que la reestructuración industrial en el sector petroquímico surcoreano no avance con rapidez suficiente, prolongando las pérdidas derivadas de la sobreproducción. Aunque el gobierno impulsa una reducción de capacidad en instalaciones de descomposición de nafta (NCC) de hasta 3,7 millones de toneladas anuales, los planes de reducción aprobados hasta ahora apenas alcanzan el 70% de la meta establecida. Además, la puesta en operación a inicios de enero de 2027 del megaproyecto petroquímico "Shaheen" podría reducir a la mitad la efectividad de la reestructuración. Expertos señalan que el gobierno necesita intervenir activamente como mediador, considerando la equidad entre empresas, para evitar una mayor expansión del daño industrial.
Según fuentes del sector del 22 de octubre, la meta de reducción de capacidad de NCC establecida por el gobierno es de 2,7 a 3,7 millones de toneladas anuales. Los planes de reducción aprobados por el Ministerio de Industria, Comercio y Energía —correspondientes a Daesan No. 1 (1,1 millones de toneladas) y Yeosu No. 1 (1,39 millones de toneladas)— suman 2,49 millones de toneladas. Esto representa un déficit de 1,21 millones de toneladas respecto a la meta máxima de 3,7 millones de toneladas.
La estructura es tal que, conforme se retrasa la reestructuración, aumenta la carga operativa de las empresas. Según la industria, mantener una instalación NCC de 1 millón de toneladas sin reducirla generaría pérdidas operativas adicionales de aproximadamente 150 mil millones de wones anuales. Aplicando este cálculo de forma simplista a los 1,21 millones de toneladas insuficientes respecto a la meta gubernamental, las pérdidas anuales ascenderían a alrededor de 180 mil millones de wones.
Incluso los planes de reestructuración ya aprobados requieren tiempo para traducirse en una reducción efectiva de suministro. De hecho, la reducción de 1,1 millones de toneladas de capacidad en el proyecto Daesan No. 1 se llevará a cabo durante tres años, lo que dificulta esperar resultados inmediatos.
También hay críticas a la respuesta pasiva del gobierno durante el proceso de formulación de planes de reestructuración empresarial. En particular, si algunas empresas reducen primero sus instalaciones mientras otras mantienen su capacidad de producción existente, los argumentos sobre falta de equidad podrían intensificarse. Esto ocurre porque la carga de reestructuración se concentra en determinadas empresas mientras otras obtienen beneficios indirectos.
Lotte Chemical es la empresa más activa en su participación en la reestructuración impulsada por el gobierno. En Daesan, lanzó en septiembre la sociedad integrada "H&L Advanced" junto con HD Hyundai Chemical y está promoviendo la suspensión de operaciones de instalaciones NCC. En Yeosu, también participa en ajustes de capacidad productiva mediante la integración de su negocio de NCC de Yeosu y materias primas.
En contraste, los demás proyectos de reestructuración empresarial permanecen estancados. En Yeosu, LG Chemical y GS Caltex están debatiendo una reestructuración, pero aún requieren coordinación sobre evaluación de activos y estructura de gobierno de la sociedad integrada.
En Daesan, queda pendiente una reestructuración adicional entre LG Chemical y Hanwha TotalEnergies. Ambas empresas poseen diferentes capacidades de instalaciones y portafolios de productos, y las negociaciones se han retrasado debido a conflictos complejos de intereses en relación con la selección de instalaciones a reducir y la evaluación de activos.
La situación en Ulsan es aún más compleja. SK Geocentric, Daelim Oil Chemical y S-Oil están discutiendo una reestructuración, pero no han logrado estrechas diferencias de opinión sobre los métodos de reducción y la distribución de costos. Mientras tanto, el proyecto Shaheen de S-Oil está a punto de comenzar operaciones completas en enero de 2027. El proyecto Shaheen es una instalación de gran escala con capacidad de producción de 1,8 millones de toneladas anuales de etileno, y su operación inevitablemente reduciría a la mitad la efectividad de la reestructuración.
Los expertos señalaron que esta situación es responsabilidad del gobierno. Lee Duck-hwan, profesor emérito del Departamento de Química de la Universidad Sogang, expresó: "En una situación donde la sobreproducción originada en China ya ha comenzado, el Ministerio de Industria también asume una responsabilidad considerable en la crisis de la industria petroquímica al haber aprobado el proyecto Shaheen. Es contradictorio exigir reducción de instalaciones a empresas existentes mientras se permite la construcción de nuevas instalaciones de gran escala, y ahora enfatizar la reestructuración autónoma del sector".
Añadió: "Dado que el Ministerio tiene la responsabilidad de proteger y promover las industrias estratégicas nacionales, no debe limitarse a observar las negociaciones entre empresas, sino que debe intervenir activamente como mediador".
* Este artículo ha sido traducido por IA.