
Debate sobre los métodos de regulación crediticia
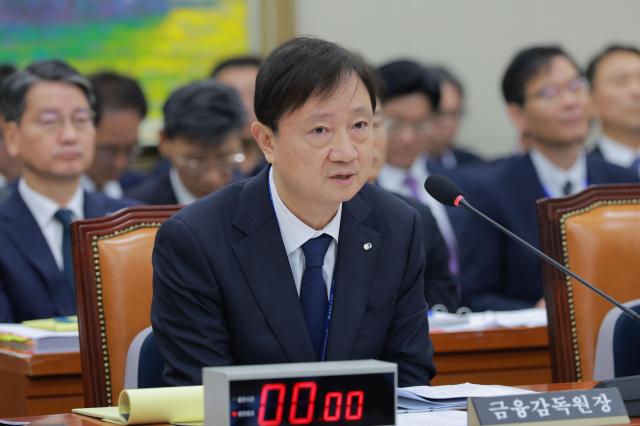
El método de gestión integral de préstamos al consumidor utilizado por las autoridades financieras fue objeto de debate en la audiencia pública de fiscalización parlamentaria. En medio de argumentos que favorecen el fortalecimiento de regulaciones de solvencia, como la relación de carga del servicio de la deuda total (DSR), por encima de los métodos que restringen directamente el volumen de crédito, el director de la Agencia de Supervisión Financiera, Lee Chan-jin, expresó que la actual regulación DSR es excesivamente laxa.
Durante la audiencia de fiscalización integral de la Comisión de Asuntos Políticos sobre la Comisión de Servicios Financieros y la Agencia de Supervisión Financiera celebrada el 22 en el Parlamento, el director Lee manifestó: "No creo haber visto nunca un país donde el DSR sea tan indulgente como el nuestro".
En la sesión de ese día, el diputado Kim Hyung-yeon, del Partido Innovación de Cho Kuk, señaló que la gestión de volúmenes totales de préstamos al consumidor por parte de las autoridades financieras está actuando como una regulación prácticamente coercitiva. Argumentó que las autoridades financieras fijan objetivos de volumen de crédito y penalizan a los bancos que los superan, mientras transfieren la responsabilidad derivada de las restricciones crediticias a las instituciones bancarias.
El diputado Kim criticó: "Es una estructura en la que la autoridad toma las decisiones, los ciudadanos sufren las consecuencias y se transfiere la explicación y la responsabilidad a los bancos". En respuesta, el presidente de la Comisión de Servicios Financieros, Lee Eok-won, expresó la necesidad de regulación de solvencia y orientación operativa para mantener la estabilidad del mercado financiero y gestionar los riesgos sistémicos.
El presidente de la Comisión de Asuntos Políticos, Yoo Dong-soo, también señaló la necesidad de gestión crediticia utilizando indicadores cuantitativos en lugar de regulación por volumen total. El presidente Yoo cuestionó la necesidad de fortalecer la regulación crediticia consultando sobre casos internacionales.
En respuesta, el presidente Lee indicó que "no existe un país donde los préstamos personales sean tan fáciles de obtener como en Corea", aunque sugirió que se requiere un enfoque cauteloso respecto a la intensidad de la regulación. Destacó específicamente que los préstamos hipotecarios, desde la perspectiva bancaria, cuentan con garantías seguras y altas probabilidades de recuperación de intereses, de modo que el suministro continuará aumentando inevitablemente sin una gestión separada.
También enfatizó que las autoridades financieras están elevando el límite inferior de la ponderación de riesgo (RW) para préstamos hipotecarios y fortaleciendo las cargas para préstamos de alto riesgo.
Durante este proceso, el director Lee Chan-jin abordó las limitaciones de la regulación DSR actual. Señaló: "Los gobiernos anteriores continuamente aumentaban y disminuían el DSR, y como resultado, la deuda del consumidor ha crecido enormemente hasta el punto de que ya no se puede controlar".
Añadió que respecto al problema de la deuda del consumidor, "no es una situación que se pueda atribuir a este gobierno u otro", enfatizando que no es un problema exclusivo de un gobierno en particular, sino el resultado acumulado de cómo se ha operado la regulación a lo largo del tiempo.
* Este artículo ha sido traducido por IA.