
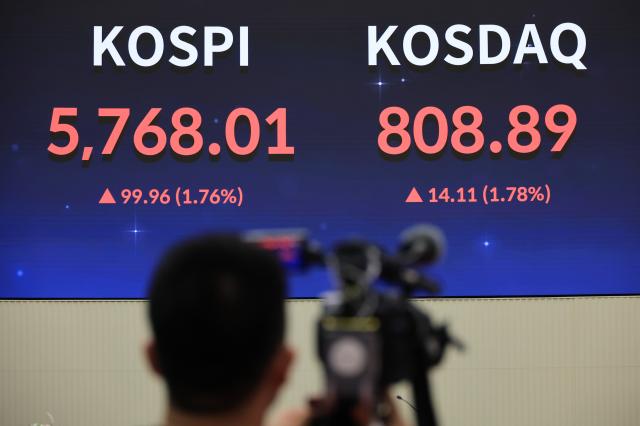
El deterioro del entusiasmo inversor entre los inversores minoristas está directamente vinculado a la caída abrupta del mercado de valores. En particular, el Kospi ha experimentado caídas notablemente mayores en comparación con los principales mercados mundiales. Desde junio, ha acumulado una caída superior al 30%. Durante el mismo período, los mercados de Estados Unidos y Taiwán han subido, mientras que los mercados de Japón y China han experimentado correcciones relativamente limitadas.
Según la Bolsa de Valores de Corea del 20 de octubre, el Kospi cerró ese día en 5552.74. Esta cifra representa una caída del 34,49% respecto al cierre del 29 de mayo (8476.15). En aproximadamente cinco meses, el índice ha perdido 2923.14 puntos. Comparado con el máximo histórico registrado el 22 de junio (9114.55), la caída alcanza el 39,08%.
La debilidad del mercado de valores doméstico resulta más evidente al compararlo con los principales mercados mundiales. Desde junio, el índice S&P 500 de Estados Unidos subió un 1,46%, mientras que el Nasdaq Composite cayó un 2,01%. El índice Nikkei 225 de Japón solo ha bajado un 2,70%.
La brecha con los principales países asiáticos también es significativa. El índice Taiwan Weighted pasó de 44.732,94 el 29 de mayo a 46.309,63 el día anterior, registrando un aumento del 3,52%. El índice Compuesto de Shanghái de China cayó un 8,81% durante el mismo período. El Kospi ha registrado el peor desempeño entre los principales mercados mundiales desde junio.
El desempeño relativo débil del mercado de valores doméstico es resultado de la combinación de una alta dependencia del sector de semiconductores y la salida de capital extranjero. Dado que grandes empresas de semiconductores como Samsung Electronics y SK Hynix representan una proporción significativa del Kospi, el debilitamiento de estas acciones debido a las preocupaciones sobre la desaceleración de la inversión en inteligencia artificial (IA) ha ejercido presión sobre el índice general.
Un funcionario del sector de valores comentó: "La mayor influencia de las grandes empresas de semiconductores en el índice ha generado mayor volatilidad durante esta fase de corrección de valores tecnológicos globales. La brecha en los rendimientos con respecto a los principales mercados mundiales se estrecharía cuando se estabilice la demanda de capital extranjero y se alivie la incertidumbre sobre las perspectivas del sector de semiconductores".
* Este artículo ha sido traducido por IA.