
La mitad de los contratos de alquiler en Seúl son de renta mensual; los gastos de intereses de los hogares suben un 12,1%
El crecimiento del gasto de consumo real se limita al 0,4%; la propensión media al consumo cae al 69,2%
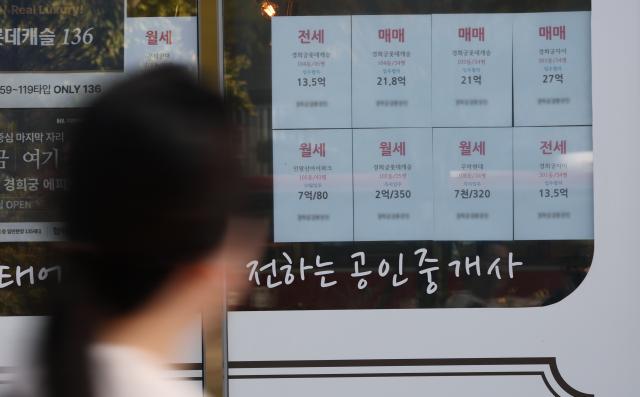
Mientras los gastos fijos como renta mensual e intereses de créditos aumentan, el ajuste del mercado de valores y la persistencia de precios altos generan una creciente preocupación de que la capacidad de consumo de los hogares podría contraerse. Cuando los gastos mensuales de vivienda y costos financieros suben, los valores de los activos caen, y es probable que los hogares comiencen a reducir el consumo discrecional como restaurantes, ropa y ocio. Los analistas señalan que si los hogares cierran sus billeteras, la recuperación de la demanda interna se retrasará y las presiones se extenderán a sectores vinculados a la vida cotidiana como pequeños negocios y distribución.
Según la Plaza de Información Inmobiliaria de Seúl del 20 de octubre, la proporción de renta mensual en las transacciones de alquiler de apartamentos en Seúl de enero a septiembre de 2026 fue del 51,0%, lo que representa un aumento de 7,3 puntos porcentuales respecto al mismo período del año anterior. Esta es la primera vez que la proporción de renta mensual supera el 50% en una base acumulada de enero a septiembre.
El aumento en la proporción de renta mensual se debe en gran medida a la caída abrupta de las transacciones de alquiler a largo plazo (jeonse). Aunque el volumen de transacciones de renta mensual disminuyó un 2,8% respecto al mismo período del año anterior, el volumen de transacciones de alquiler a largo plazo se redujo un 27,5%.
El nivel de renta mensual también ha aumentado. Según la Academia Coreana de Bienes Raíces, la renta mensual promedio de apartamentos en Seúl en el mes anterior fue de 1.661.000 wones, un aumento de 218.000 wones respecto a hace un año. La renta mensual mediana también subió de 1.200.000 wones a 1.400.000 wones en el mismo período.
Dado que la renta mensual es un gasto fijo que debe desembolsarse mensualmente, si los ingresos no aumentan simultáneamente, el dinero disponible para otros gastos se reduce. Aunque la transición de alquiler a largo plazo a renta mensual reduce la carga de conseguir un depósito inicial, la capacidad de consumo puede contraerse si el gasto en renta mensual es mayor que los intereses de crédito que se ahorran.
La carga de intereses de créditos también es un factor que limita el consumo. El Banco de Corea elevó la tasa de referencia a un 3,00% anual en agosto. Según la Administración Nacional de Datos, el gasto mensual promedio de intereses por hogar en el segundo trimestre de 2026 aumentó un 12,1% respecto al mismo trimestre del año anterior. Los hogares arrendatarios con créditos pueden enfrentar cargas superpuestas de renta mensual e intereses.
El ajuste del mercado de valores puede presionar el consumo de los hogares a través de pérdidas de activos. El índice KOSPI cayó un 7,57% el 15 de octubre, principalmente por acciones de semiconductores, cerrando en 5.554,22. Aunque rebotó en los dos días consecutivos, el 16 y 19 de octubre, alcanzando 5.768,01, no recuperó completamente la caída anterior. Los hogares con una proporción significativa de inversiones en acciones pueden aplazar planes de consumo o reducir gastos debido a pérdidas de activos.
La recuperación del consumo también es desigual. Según la Administración Nacional de Datos, el índice de ventas minoristas de agosto cayó un 1,8% respecto al mes anterior. En la Encuesta de Tendencias de Hogares del segundo trimestre de 2026, el crecimiento del gasto de consumo real promedio mensual por hogar fue solo del 0,4% respecto al mismo trimestre del año anterior. Aunque el ingreso disponible nominal aumentó un 5,2%, la propensión media al consumo cayó al 69,2%, una disminución de 1,2 puntos porcentuales. Esto refleja una reducción en la proporción del ingreso que se destina al consumo.
Si a la persistencia de presiones de inflación y tasas de interés se suman aumentos en gastos de vivienda y pérdidas de activos, la debilidad del consumo podría prolongarse. En particular, los hogares con ingresos insuficientes y limitada capacidad de ahorro enfrentan una presión aún mayor para reducir gastos.
Ma Chang-seok, investigador principal del Instituto de Desarrollo de Corea, diagnosticó recientemente que el aumento actual de precios se debe más a costos de oferta que a presiones de demanda resultantes de la expansión del consumo. Señaló que "considerando estos puntos, la contracción de la demanda interna puede actuar como un factor que limite la macroeconomía". Agregó que "si el consumo se deteriora, inevitablemente tendrá efectos negativos en cadena en el producto interno bruto" y explicó que "dada la persistencia de incertidumbre interna y externa, como la guerra entre Estados Unidos e Irán, no será fácil pronosticar cuándo se recuperará el consumo".
* Este artículo ha sido traducido por IA.