
El índice COFIX alcanza su mayor aumento en 4 años; tasas bancarias llegan al 6% máximo
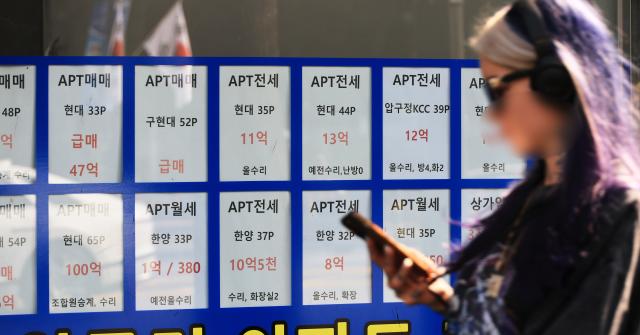
Los precios de renta vitalicia en Seúl se disparan un 10% en un año, agravando la carga de vivienda de los inquilinos
Según informó el sector financiero el 20 de octubre, el índice COFIX (Índice de Costo de Financiamiento, por sus siglas en inglés), que sirve como referencia para calcular las tasas de crédito variable en la banca, alcanzó el 3,43% anual en septiembre según nuevas operaciones, representando un aumento de 0,25 puntos porcentuales respecto al mes anterior (3,18%). Este aumento fue el más importante registrado en 3 años y 10 meses. Como consecuencia, las tasas de crédito hipotecario variable a 6 meses de los cinco principales bancos (KB Kookmin, Shinhan, Hana, Woori y NH Nonghyup) se elevaron a un rango de 4,68% a 6,48% anual.
El aumento en las tasas de crédito hipotecario es un factor que amplifica la carga financiera para los propietarios sin vivienda que intentan pasar de la renta vitalicia a la compra. Con el incremento en los precios de renta vitalicia, la dificultad para reunir la garantía también aumenta, lo que deja a los inquilinos sin opciones viables: ni pueden mantener la renta vitalicia ni pueden emprender la compra de vivienda propia.
Según la encuesta de tendencias de precios de vivienda de KB Real Estate, el precio promedio de renta vitalicia para apartamentos en Seúl alcanzó 722,53 millones de wones en septiembre, representando un aumento del 10,43% en comparación con el mismo período del año anterior. Incluso al mantener una vivienda de características similares, los inquilinos deben reunir una garantía mayor al renegociar o cambiar de domicilio.
El aumento simultáneo de precios de renta vitalicia y la mayor carga crediticia están reduciendo las opciones de vivienda disponibles para los inquilinos. Si financian la garantía aumentada mediante créditos, la carga de intereses crece; si carecen de recursos suficientes, deben recurrir al alquiler mensual. Mantener la renta vitalicia requiere pagos adicionales de garantía e intereses, mientras que optar por el alquiler mensual implica cubrir una renta diaria, lo que dificulta el ahorro de fondos para la compra futura de vivienda propia.
Incluso quienes buscan obtener un crédito hipotecario para comprar vivienda enfrentan mayor presión. Durante períodos de tasas al alza, las cuotas mensuales de principal e intereses aumentan considerablemente. Por ejemplo, un deudor que solicita un crédito de 500 millones de wones a un plazo de 40 años con una tasa variable del 4,2% anual debe pagar aproximadamente 2,15 millones de wones mensuales bajo un sistema de amortización con cuotas iguales. Si la tasa aumenta 0,25 puntos porcentuales, la cuota mensual sube a aproximadamente 2,23 millones de wones. Esto representa un aumento de carga de reembolso de alrededor de 800.000 wones mensuales, o aproximadamente 9,6 millones de wones anuales.
La perspectiva de las tasas de interés futuro también representa un factor de preocupación. Se especula que incluso si el Banco de Corea mantiene la tasa de política monetaria sin cambios en su junta de política financiera del 22 de octubre, existe la posibilidad de aumentos posteriores. La razón es que los precios del petróleo internacional se mantienen en niveles elevados, y el aumento en salarios e incentivos entre las principales empresas semiconductoras puede prolongar las presiones inflacionarias. Si el aumento en las tasas de mercado se traslada a incrementos en las tasas de crédito hipotecario de la banca, la carga para reunir fondos de compra de vivienda podría aumentar aún más. Los inquilinos que utilizan créditos para renta vitalicia tampoco están exentos de la carga de intereses derivada del aumento en las tasas.
Seo Ji-yong, profesor de la Facultad de Administración de Empresas de la Universidad Sangmyung, señaló: "Con la reciente orientación hacia tasas altas y el aumento en los costos de financiamiento, la carga de intereses para los deudores vulnerables está creciendo". Agregó que "dado que las tasas de bonos bancarios continúan aumentando, las tasas de crédito hipotecario podrían elevarse aún más, por lo que es necesario mejorar la estructura de la deuda de los hogares mediante el uso de créditos a tasas intermedias".
* Este artículo ha sido traducido por IA.