
Gobiernos y oposición impulsan leyes de aplazamiento mientras el Gobierno analiza opiniones del sector
Estados Unidos y Japón integran activos virtuales en marcos fiscales existentes para ordenar sus sistemas
Corea del Sur enfrenta dilemas de equidad tributaria tras derogación del impuesto a inversiones financieras
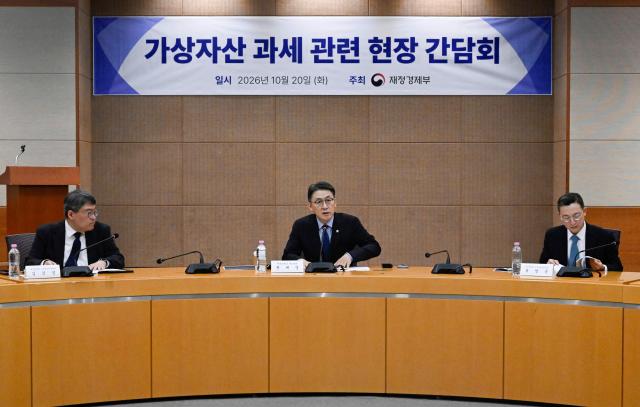
El Ministerio de Economía y Finanzas realizó el 20 de octubre una rueda de mesa con expertos e industria de criptoactivos en la Oficina Regional de Adquisiciones de Seúl, presidida por el viceministro primero Kwon Dae-young. Durante el encuentro, representantes del sector solicitaron mayor claridad en los criterios tributarios según tipos de operaciones y más tiempo para preparar sistemas de presentación de información fiscal. Asimismo, plantearon preocupaciones sobre equidad tributaria frente a usuarios de plataformas de intercambio extranjeras, además de solicitar mejoras en deducciones por pérdidas acumuladas y facilidades de declaración.
Según la ley fiscal vigente, a partir del 1 de enero de 2027 se aplicará una alícuota del 22 por ciento —incluido el impuesto a la renta local— sobre los ingresos por transferencia y préstamo de criptoactivos, después de deducir 2.5 millones de wones anuales. Los contribuyentes deberán declarar y pagar estos impuestos durante mayo del año siguiente.
Las principales economías están integrando los criptoactivos en sistemas tributarios establecidos. Estados Unidos ha aplicado principios fiscales convencionales a los activos virtuales desde que el Servicio de Impuestos Internos (IRS) lo anunció en 2014, gravando ganancias de capital derivadas de su disposición. Recientemente, también ha reforzado las obligaciones de reporte de información de operaciones por parte de intermediarios de criptoactivos.
Japón clasificó los ingresos por criptoactivos como ingresos diversos a partir de 2017 y aprobó una enmienda en abril de este año para incorporarlos dentro del marco de la Ley de Transacciones de Instrumentos Financieros, aplicándoles alícuotas diferenciadas.
Corea del Sur diseñó conjuntamente la tributación de criptoactivos y el impuesto a ingresos de inversiones financieras en 2020, pero la derogación de este último en 2024 dejó únicamente la tributación de criptoactivos. La equidad tributaria respecto a otros activos financieros como acciones y la coherencia entre regímenes fiscales se han convertido en puntos de controversia central.
Diputados de ambas coaliciones políticas han presentado sucesivamente propuestas de aplazamiento. El diputado Park Min-gyou, del Partido Democrático Unido, presentó una iniciativa el 16 de octubre para diferir la implementación hasta 2029. El diputado Jung Sung-guk, del Poder Popular, presentó una enmienda en agosto para posponer la fecha hasta 2030, mientras que su colega Song Eon-seok presentó una propuesta de eliminación completa del impuesto sobre ingresos por criptoactivos.
La tributación de criptoactivos ha sido aplazada en tres ocasiones desde su aprobación legal. Cuando se estableció el fundamento legal en diciembre de 2020, la fecha de inicio era el 1 de enero de 2022. Posteriormente, fue diferida a 2023 a fines de 2021, y luego a 2025 a finales de 2022. En diciembre de 2024, con la derogación del impuesto a ingresos de inversiones financieras, se pospuso nuevamente al 1 de enero de 2027.
El Gobierno mantiene su posición de preservar los principios tributarios mientras evalúa integralmente las condiciones de mercado y el estado de preparación del sistema. El director del Servicio de Impuestos Internos de entonces, Lim Gwang-hyun, explicó durante una audiencia legislativa el 13 de octubre que “estamos preparados para emitir los decretos correspondientes alrededor de noviembre”. El viceprimer ministro y ministro de Economía y Finanzas, Lee Hyung-il, declaró el 16 de octubre que “escucharemos una vez más las opiniones de distintos sectores” y agregó que “actualmente nos encontramos en una fase de consulta para fundamentar nuestra decisión final”.
* Este artículo ha sido traducido por IA.