
La rentabilidad del bono francés a 10 años roza el 5% tras máximos de 24 años, en medio de debate presupuestario y temor a las elecciones presidenciales de 2027
Inversores japoneses reducen posiciones en bonos franceses por 23,8 billones de yenes, mientras bancos y aseguradoras reevalúan sus estrategias de inversión
La creciente inestabilidad fiscal y política en Francia está llevando a los inversores japoneses a reducir sus tenencias de bonos franceses. Algunas gestoras de activos han desplazado sus fondos hacia bonos alemanes y títulos de deuda japonesa a corto plazo, mientras que compañías de seguros de vida están revisando también sus posiciones. El movimiento responde a la preocupación por una posible caída adicional de los precios de los bonos antes del debate presupuestario francés y las elecciones presidenciales de primavera del próximo año.
De acuerdo con el Nihon Keizai Shimbun (Nikkei) del 20 de octubre, Shinji Kunibe, gestor de fondos senior de Mitsui Sumitomo DS Asset Management, ha reducido significativamente la exposición a bonos franceses en fondos discrecionales y ha trasladado los recursos hacia «bonos alemanes y bonos japoneses de vencimiento relativamente corto». Aunque anticipó que el proyecto presupuestario francés será aprobado antes de fin de año, su estrategia busca asegurar ganancias a corto plazo en operaciones de bonos franceses como precaución ante una posible nueva turbulencia del mercado en torno a las elecciones presidenciales.
Yukinari Skada, gestor de fondos de Asset Management One, también adoptó en los primeros días de octubre una estrategia de venta de bonos franceses y compra de alemanes. Esta decisión se basa en la expectativa de que el diferencial de rendimiento entre los bonos franceses y alemanes se amplíe. Con múltiples factores capaces de elevar los rendimientos franceses —como el debate presupuestario y las elecciones presidenciales de primavera del próximo año— el gestor ha reforzado su confianza en la estrategia de venta de bonos franceses.
El volumen de bonos franceses en poder de inversores japoneses alcanzó aproximadamente 23,8 billones de yenes (unos 199,47 billones de pesos) según datos del año anterior. Esta cifra supera las tenencias japonesas de bonos alemanes, de alrededor de 10 billones de yenes, e italianos, de aproximadamente 9 billones de yenes.
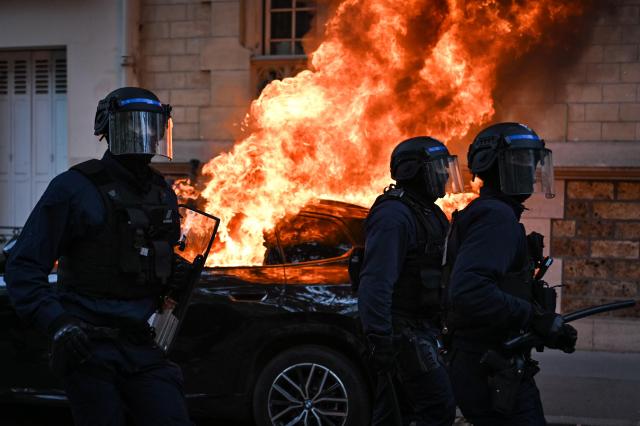
La rentabilidad del bono francés a 10 años, referencia de los tipos de interés a largo plazo, subió de 4,1% a finales de agosto a 4,99% el 2 de octubre, el nivel más alto en 24 años. Un aumento en la rentabilidad de los bonos implica una caída en sus precios. Aunque los tipos de interés de los principales países han subido desde agosto debido a preocupaciones inflacionarias y fiscales, el incremento en Francia ha sido particularmente pronunciado. El 19 de octubre, hora local, la rentabilidad llegó a rozar 4,9% durante la sesión, aproximándose al 5%. Según Nikkei, amplias manifestaciones en varios puntos de Francia el pasado fin de semana, que incluyeron actos de violencia y saqueos por parte de algunos manifestantes, han intensificado la preocupación por la inestabilidad política y fiscal. Esta situación impulsó una expansión de las ventas de bonos franceses el 19 de octubre.
También en los mercados de divisas se observa cautela respecto a la situación francesa. El 14 de octubre, el tipo de cambio euro-dólar cayó a poco más de 1,11 dólares por euro, registrando el nivel más bajo del euro desde mayo de 2025. El 19 de octubre, durante la sesión llegó a 1,118 dólares, cerrando alrededor de 1,12 dólares.
Lo que acapara la atención inmediata de los inversores es el debate sobre el proyecto de presupuestos para el próximo año. El Gobierno francés presentó un presupuesto destinado a reducir el déficit fiscal del próximo año al 5% del producto interno bruto (PIB), pero al no contar con la mayoría absoluta en la cámara baja, se ve obligado a negociar con la oposición. La incertidumbre política también es significativa, con la extrema derecha de la Agrupación Nacional (RN), liderada por Marine Le Pen, mostrando ventaja en los sondeos de cara a las elecciones presidenciales de primavera. La votación inicial sobre el apartado de ingresos presupuestarios estaba programada para el 20 de octubre, hora local. El parlamento francés ha fracasado en dos años consecutivos en la aprobación de los presupuestos antes del cierre del ejercicio fiscal.
Osamu Tanaka, economista senior del Instituto de Investigación Económica de Dai-ichi Life Asset Management, señaló que «el Gobierno deberá negociar tanto con la izquierda como con la derecha, y existe la posibilidad de que los planes fiscales retrocedan independientemente del resultado». Nikkei reporta también que, incluso si los tipos se estabilizan temporalmente en el mercado, los temores estructurales no serán resueltos, existiendo estimaciones en el mercado de que la rentabilidad del bono francés a 10 años podría superar el 5% dos o tres veces antes de las elecciones presidenciales.
Los bancos privados y aseguradoras japoneses también están revisando sus estrategias de inversión. A Rinto Maruyama, estratega senior de tipos de interés y divisas de SMBC Nikko Securities, le ha llegado un aumento de consultas de bancos privados japoneses y compañías de seguros de vida, clientes suyos, preguntando si «deben vender bonos franceses y comprar bonos japoneses». Su estimación es que, si los tipos franceses vuelven a subir y los bonos japoneses se mantienen estables de cara a la clausura de cuentas de diciembre, los fondos podrían regresar a la deuda japonesa.
Munehiro Otani, jefe de la unidad de planificación de inversiones de Daido Life, considera que incluso en bonos franceses con cobertura de riesgo cambiario podrían registrarse mayores fluctuaciones de precios en el futuro, por lo que está evaluando una reducción de posiciones. Señaló que «estamos observando el momento oportuno para reorientar nuestras inversiones hacia bonos japoneses, que ofrecen un atractivo relativo superior».
Sin embargo, Nikkei reporta que actualmente no existe en los mercados una perspectiva generalizada de que se reproduzca la crisis fiscal europea que se manifestó en los primeros años de la década de 2010. No obstante, los inversores están atentos al hecho de que, aunque la probabilidad de recurrencia de una crisis sea baja, su materialización podría tener un impacto de gran magnitud.
* Este artículo ha sido traducido por IA.