
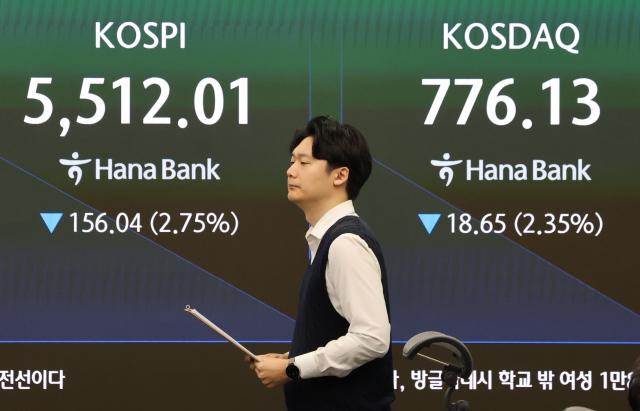
La semana pasada, el mercado de valores de Corea del Sur experimentó una caída alarmante. El Kospi cerró el día 16 en 5.668,05 puntos, una pérdida del 14,46% respecto a la semana anterior. Entre el 6 y el 15 de octubre, el índice registró siete sesiones consecutivas de declive, acumulando una caída del 20,7%. Esta cifra de pérdida en siete sesiones de negociación solo ha sido superada en tres ocasiones históricas: durante la crisis cambiaria de 1998, la crisis financiera global de 2008 y la pandemia de covid-19. El día 15, la bolsa experimentó un desplome del 7,57% en una única sesión, lo que activó los mecanismos de interrupción de cotización en el mercado de valores y el Kosdaq.
El detonante fue la creciente incertidumbre sobre la rentabilidad del sector de la inteligencia artificial. Los bonos corporativos de CoreWeave, empresa proveedora de infraestructura en la nube para inteligencia artificial, entraron en territorio de insolvencia, y simultáneamente se conoció que la tasa de crecimiento de ingresos de una empresa líder en inteligencia artificial de frontera experimentó una desaceleración significativa. El índice de semiconductores de Filadelfia registró ocho sesiones consecutivas de caída, marcando su peor racha desde la crisis financiera de 2008.
Sin embargo, el mercado no interpreta la situación como un colapso de la demanda de inteligencia artificial. Los analistas sostienen que el reajuste refleja una reevaluación de los modelos de inversión dependientes de crédito y de las valoraciones excesivamente elevadas. Por esta razón, es prematuro caracterizar la situación únicamente como un derrumbe de burbuja especulativa o como un simple ajuste temporal. Lo que resulta particularmente preocupante es que Corea del Sur ha experimentado una caída desproporcionadamente mayor. Durante la misma semana, el Nasdaq descendió el 4,48%, el índice de semiconductores de Filadelfia el 11,41% y el Nikkei 225 el 5,37%, mientras que el Kospi se desplomó el 14,46%.
La causa reside en la estructura del mercado. Samsung Electronics y SK Hynix concentran la mitad de la capitalización de mercado del mercado de valores de Corea del Sur. Además, las heridas abiertas por la caída brusca de julio dejaron a inversores individuales e institucionales sin capacidad para absorber la oferta de valores extranjeros. Con el término de las recompras masivas de acciones propias de Samsung Electronics el día 7, desaparecieron los principales soportes. Este año, los inversores extranjeros han realizado ventas netas por más de 208 billones de wones, y se reporta que incluso el Fondo de Pensiones Nacionales acumuló pérdidas de 182 billones de wones en su cartera durante el tercer trimestre. Un mercado concentrado en dos valores se vio completamente sacudido por los cambios en la demanda de inversores extranjeros, trasladando la volatilidad de estos activos a todo el índice.
La confiabilidad del repunte también sigue siendo baja. El Kospi subió el día 16 tras ocho sesiones de caída, y los inversores extranjeros retornaron a compras netas después de nueve sesiones. Sin embargo, el día 19 la bolsa abrió con una caída superior al 3% antes de invertir la tendencia, y posteriormente los inversores extranjeros volvieron a adoptar posiciones de venta neta, generando una volatilidad continua. Las casas de bolsa diagnostican que los precios de los grandes valores de semiconductores están siendo determinados por presiones de venta y tasas de descuento más que por resultados empresariales.
Los factores de incertidumbre futura son numerosos. Entre el 20 y el 22 de octubre se llevarán a cabo presentaciones de resultados de gigantes tecnológicos como Nvidia y Meta, y en noviembre está programada la salida a bolsa de una empresa líder en inteligencia artificial. El Comité de Política Monetaria del Banco de Corea también se reunirá el día 22. A esto se suman la elevación de precios internacionales del petróleo, las incertidumbres en torno a inflación y tasas de interés en Estados Unidos, y la preocupación por el cierre de la brecha tecnológica por parte de fabricantes de semiconductores de memoria chinos.
El gobierno y las autoridades financieras deben reconsiderar las medidas de reactivación del mercado de capitales implementadas durante el último año. A pesar de su confianza en haber eliminado los factores del "descuento coreano" mediante reformas al Código Mercantil y el fortalecimiento de la represión a la manipulación de precios, la actual situación del Kospi sugiere una realidad de "belleza por fuera, debilidad por dentro". Si bien se han subsanado deficiencias institucionales, no se ha logrado una mejora estructural real en el mercado. Aun así, los observadores internacionales cuestionan dónde están las autoridades financieras coreanas cuando afirman que "los fundamentos del mercado de capitales coreano son sólidos" mientras el índice se desmorona.
A partir de ahora, el gobierno debe enfocarse en ampliar la base de demanda mediante medidas de mercado en lugar de impulsos artificiales. Debe aumentar la demanda de inversión a largo plazo que reduzca la concentración en semiconductores y verificar que los planes anunciados de devolución de ganancias a accionistas para finales de mes se ejecuten realmente y no queden solo en promesas. Por su parte, los inversores no deben angustiarse ante las fluctuaciones diarias. En la actualidad, ni el optimismo ni el pesimismo respecto a la inteligencia artificial han sido completamente validados. En estas circunstancias, lo que protege al mercado no es una confianza excesiva, sino un análisis sereno y meticuloso.
* Este artículo ha sido traducido por IA.