
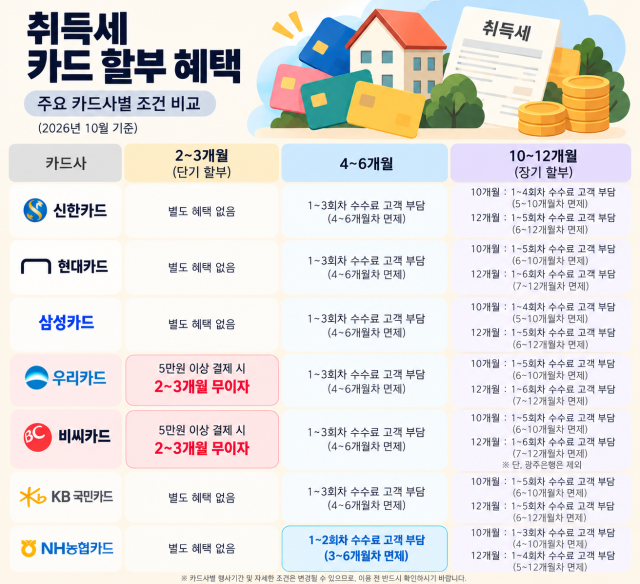
Las cuotas cortas son ventajosas con tarjetas Woori y BC; para períodos medianos y largos de 10 meses o más, la tarjeta Nonghyup es más conveniente
El precio medio de compraventa de apartamentos en Seúl ha superado los 1.300 millones de wones. Con el aumento vertiginoso de los precios inmobiliarios, la carga del impuesto de adquisición que deben pagar los compradores de vivienda también ha aumentado significativamente. El impuesto de adquisición varía según el precio de la vivienda y la cantidad de propiedades que posee el adquirente. En el caso estándar de la compra de una primera vivienda, se aplica una tasa del 1% para inmuebles de hasta 600 millones de wones, del 1% al 3% para viviendas entre 600 millones y 900 millones de wones, y del 3% para aquellas superiores a 900 millones de wones. Por ejemplo, si se compra un apartamento con una superficie útil de 100 metros cuadrados a 500 millones de wones, el impuesto de adquisición asciende a 5 millones de wones. Al añadir el impuesto de educación local y el impuesto especial para zonas rurales y pesqueras, la cantidad total a pagar ronda los 6,5 millones de wones.
Es una carga considerable. Si resulta difícil pagar la cantidad de una sola vez, conviene considerar la posibilidad de usar cuotas sin interés con tarjeta de crédito. El procedimiento es sencillo: accede a los sitios Wetax o ETAX de Seúl, verifica los detalles del impuesto a pagar y selecciona la opción de pago con tarjeta.
Al elegir la tarjeta, es importante revisar cuidadosamente el período de cuotas sin interés que ofrece cada entidad emisora. Especialmente en el caso de las "cuotas parcialmente sin interés", donde solo ciertas cuotas están exentas de comisión, es necesario verificar hasta cuántas cuotas el cliente debe asumir la comisión de financiamiento.
A través de ETAX de Seúl se publican mensualmente las promociones de cuotas sin interés para impuestos locales de cada emisor de tarjetas. Según la información del mes actual, para cuotas cortas de 2 a 3 meses, la Tarjeta Woori y la Tarjeta BC son las más ventajosas. Ambas entidades ofrecen beneficio de cuotas sin interés de 2 a 3 meses en compras superiores a 50.000 wones. Para cuotas de 4 a 6 meses, la Tarjeta Nonghyup (NH) es relativamente más favorable. Esta tarjeta requiere que el cliente pague la comisión de financiamiento solo en las primeras dos cuotas, quedando exentas las restantes.
Si se planea optar por cuotas a largo plazo de 10 a 12 meses, la Tarjeta Nonghyup (NH) y la Tarjeta KB Kook Hoe son mejores opciones. La Tarjeta Nonghyup exige que el cliente asuma la comisión de financiamiento hasta la tercera cuota en planes de 10 meses y hasta la cuarta cuota en planes de 12 meses. La Tarjeta KB Kook Hoe requiere que el cliente pague hasta la quinta cuota en ambos casos. Por lo tanto, si las demás condiciones, como la tasa de comisión de financiamiento, son iguales, se puede considerar elegir un plan de 12 meses en lugar de 10 meses para reducir la cuota mensual y extender el período de amortización.
Algunas entidades emisoras ofrecen a clientes nuevos beneficios de cuotas sin interés durante un período determinado después de la emisión de la tarjeta, por lo que también es recomendable considerar solicitar una tarjeta nueva. Sin embargo, como los períodos de aplicación de beneficios varían según cada emisor, conviene solicitar la tarjeta con anticipación considerando la fecha de pago del saldo final de la vivienda y el momento de pago del impuesto de adquisición. En caso de que el límite de crédito disponible sea insuficiente, se puede solicitar al emisor un aumento temporal del límite especificando que es para el pago de impuestos locales.
* Este artículo ha sido traducido por IA.