
Los cinco grandes bancos promedian 3,57% anual, mientras que la banca digital alcanza 3,67% y las cajas de ahorro 3,78%
Solo 25 de los 315 productos de cajas de ahorro superan la tasa del 4% anual
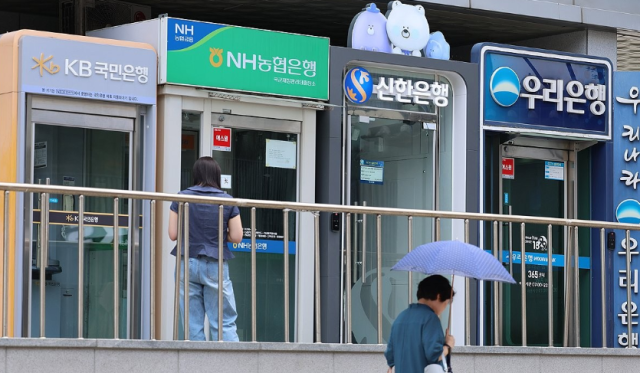
Con el aumento de la tasa de referencia, las tasas de depósito de los bancos comerciales han experimentado un repunte, lo que ha debilitado la competitividad relativa de la banca digital especializada y las cajas de ahorro. Los bancos comerciales ahora ofrecen productos de depósito a plazo con tasas de hasta el 4% anual, ampliando las opciones disponibles para los consumidores financieros que buscan rendimientos más altos.
Según la Asociación de Bancos reportado el 15 de octubre, la tasa máxima a un año de los productos representativos de depósito a plazo de los cinco grandes bancos (KB Kookmin, Shinhan, Hana, Woori y NH Nonghyup) se sitúa en un promedio de 3,57% anual. El Banco Shinhan ofrece un producto de venta limitada que proporciona el 4,0% anual máximo al sumar 0,4 puntos porcentuales a su tasa base del 3,6%, cuando se cumplen condiciones preferenciales como la apertura de nuevas cuentas y transferencias de nómina. Este es el primer ingreso de la tasa de depósito a plazo de un año en el rango del 4% anual desde junio de 2024, es decir, hace aproximadamente 2 años y 4 meses.
Otros bancos comerciales también están lanzando progresivamente productos con tasas de alrededor del 4% anual. El producto "The Deundeun Deposit" del Banco Regional Gyeongnam BNK ofrece un máximo de 4,10% anual, mientras que el "e-Green Save Deposit" del Banco SC First ofrece 4,05% anual. El "J Deposit a Plazo" del Banco Jeju y el "Sh First Meeting Preference Deposit" del Banco de Cooperativas de Pesca Sh aplican tasas máximas de 3,99% y 3,91% anual, respectivamente.
El incremento de las tasas de depósito de los bancos comerciales es resultado del aumento de las tasas de mercado derivado del alza de la tasa de referencia. El Banco de Corea ha subido la tasa de referencia en dos ocasiones consecutivas durante julio y agosto de este año, lo que ha elevado los costos de financiamiento de los bancos. En respuesta, los bancos están incrementando gradualmente las tasas de depósito para asegurar la captación de fondos.
La brecha de tasas entre la banca digital e internet y las cajas de ahorro, que históricamente han captado clientes con tasas de depósito relativamente más altas, se está reduciendo. A octubre, la tasa de depósito a plazo representativa de las tres entidades de banca digital promedia 3,66% anual. El producto "Recibe Intereses como Quieras" de K Bank registra la tasa más alta con 3,71% anual, seguido por el depósito a plazo de Kakao Bank con 3,70% anual y el "Recibe Intereses Primero" de Toss Bank con 3,60% anual. En conclusión, algunos productos de alta rentabilidad de bancos comerciales están superando las tasas de depósito a plazo de la banca digital.
La brecha de tasas con respecto a las cajas de ahorro también se está estrechando. Según la Asociación Central de Cajas de Ahorro, la tasa promedio de depósito a plazo a 12 meses de 79 cajas de ahorro es de 3,78% anual a octubre. Aunque cajas como OK Savings Bank y Joeun Savings Bank ofrecen tasas máximas del 4,10% anual, solo 25 de los 315 productos totales superan la tasa del 4% anual.
Sin embargo, las cajas de ahorro mantienen cautela respecto a futuros incrementos de tasas. Un funcionario del sector financiero explicó: "Las cajas de ahorro habían incrementado las tasas de depósito anticipadamente, antes del aumento de la tasa de referencia, para asegurar la captación de fondos. Dado que el margen disponible para invertir estos fondos en créditos es limitado, el incentivo para incrementar adicionalmente las tasas de depósito es relativamente bajo".
* Este artículo ha sido traducido por IA.