Saldo de préstamos PF en segundo trimestre alcanza 115,8 billones de wones... aumenta 300 mil millones respecto al trimestre anterior
Tasa de mora en instituciones de finanzas mutualistas supera el 10%... se confirma aplazamiento de dos años en regulación de capital para proyectos residenciales
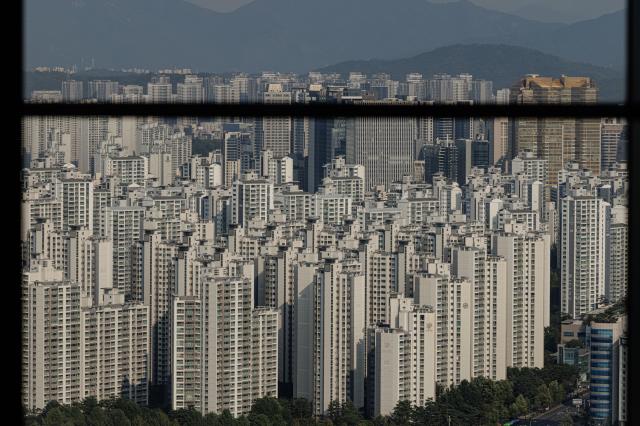
Los saldos de préstamos de financiación de proyectos inmobiliarios (PF, por sus siglas en inglés) han registrado un aumento por primera vez desde finales de 2023. Con la expansión de la oferta de nuevos fondos del sector financiero, el mercado PF muestra signos de recuperación, mientras que la tasa de mora ha experimentado un ligero descenso. Sin embargo, en algunas instituciones del sector de finanzas complementarias, como las instituciones de finanzas mutualistas, los indicadores de insolvencia han empeorado, ampliándose así la brecha en la solidez financiera entre sectores.
Según la Comisión de Servicios Financieros informó el día 13, el saldo de préstamos PF del sector financiero a finales de junio del presente año ascendió a 115,8 billones de wones, lo que supone un aumento de 300 mil millones de wones respecto a finales de marzo (115,5 billones de wones). Este es el primer aumento trimestral del saldo de préstamos PF desde finales de 2023.
La oferta de nuevos fondos también se ha expandido. En el segundo trimestre del presente año, la cantidad de nuevos préstamos PF otorgados fue de 23,5 billones de wones, aumentando 6,7 billones de wones respecto al trimestre anterior (16,8 billones de wones). En particular, el saldo de préstamos PF de los bancos aumentó de 43,2 billones de wones a 45,2 billones de wones, es decir, 2 billones de wones más. Según las autoridades financieras, la provisión de fondos se ha concentrado en proyectos con viabilidad empresarial favorable y alto nivel de avance.
La tasa de mora de los préstamos PF descendió al 4,56% a finales de junio, una reducción de 0,09 puntos porcentuales respecto al trimestre anterior (4,65%). La exposición al riesgo total de PF también disminuyó a 168,8 billones de wones, una reducción de 1 billón de wones. Los créditos clasificados como de riesgo o con dudas sobre su recuperación (categorías C y D) según evaluaciones de viabilidad empresarial, se redujeron a 15,1 billones de wones, 1,3 billones de wones menos que el trimestre anterior.
No obstante, los indicadores de solidez financiera por sector mostraron tendencias divergentes. La tasa de mora de préstamos PF en instituciones de finanzas mutualistas se incrementó notablemente de 5,51% a finales de marzo a 10,79% a finales de junio, un salto de 5,28 puntos porcentuales. La tasa de mora de préstamos garantizados por tierras en bancos de ahorro también aumentó de 30,03% a 35,16%, y en sociedades de financiamiento especializado pasó de 42,14% a 46,55%. La tasa de mora de préstamos garantizados por tierras en su conjunto también subió a 32,20%, un aumento de 0,32 puntos porcentuales respecto al trimestre anterior.
Las autoridades financieras han establecido una política de combinar la reestructuración de proyectos insolventes con la provisión de fondos para proyectos normales. Hasta finales de junio del presente año, se han realizado reestructuraciones por un monto total de 19,7 billones de wones entre proyectos clasificados como de riesgo o con dudas sobre su recuperación. De este total, 14,4 billones de wones corresponden a medidas de reestructuración mediante venta o cancelación de créditos incobrables, y 5,3 billones de wones a reestructuración mediante nueva provisión de fondos.
También se han confirmado medidas de flexibilización regulatoria para promover la oferta de vivienda. Para proyectos residenciales, la aplicación de la regulación de relación de capital propio (capital ratio) de PF se aplazará durante dos años, iniciándose en 2029 con el 5% e incrementándose gradualmente hasta el 20% para 2032. En contraste, para proyectos no residenciales, las regulaciones se implementarán conforme al cronograma original a partir de 2027.
Las autoridades financieras planean realizar seguimiento intensivo de 279 proyectos residenciales en zonas reguladas de la región metropolitana, así como impulsar medidas de seguimiento que incluyen la constitución de 3 billones de wones en nuevos fondos del CAMCO (Corporación Coreana para la Administración de Activos Problemáticos) y la expansión de garantías de PF.
* Este artículo ha sido traducido por IA.