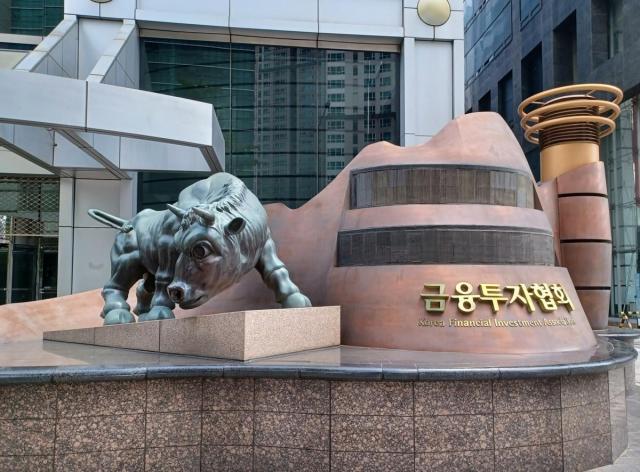
Sede de la Asociación de Inversiones Financieras. [Foto=Yonhapnews]
A seis meses de la flexibilización de las regulaciones sobre compromiso de tenencia obligatoria de sociedades de adquisición de finalidad especial (SPAC), el sector de inversiones financieras constata que esta medida no ha logrado activar el mercado. Desde la industria se plantea la necesidad de nuevas reformas institucionales, dado que persisten problemas estructurales como la prolongación de los procedimientos de revisión de fusiones y la débil demanda de inversión.
Según informó el 12 de octubre la Asociación de Inversiones Financieras, hace seis meses se derogó el criterio que obligaba a asignar un porcentaje mínimo de los volúmenes destinados a inversores institucionales ordinarios en las ofertas públicas iniciales (OPI) de SPAC a instituciones comprometidas con la tenencia obligatoria. El objetivo era aumentar la flexibilidad en la asignación a instituciones y aliviar la carga de las casas de bolsa que actúan como intermediarias en las colocaciones de SPAC, con el fin de revitalizar el mercado.
Sin embargo, los efectos de la reforma institucional aún no son evidentes. Entre abril y septiembre de este año, el número de colocaciones de SPAC aumentó en un solo caso respecto al mismo período del año anterior, mientras que el monto proyectado de ofertas se incrementó 32,6%. No obstante, en comparación con el mismo período de 2024, el número de colocaciones disminuyó 55,0% y el monto proyectado de ofertas cayó 44,7%.
Un funcionario del sector de valores señaló que "con la exclusión de SPAC de las regulaciones de asignación prioritaria con compromiso de tenencia obligatoria, aumentó la flexibilidad en la asignación a instituciones y se alivió en parte la carga en el proceso de colocación", pero añadió que "no ha habido cambios en los factores fundamentales como la revisión de fusiones y la demanda de inversión, por lo que los efectos perceptibles de la reforma institucional hasta ahora no son significativos".
Desde el sector se evalúa que se necesitan medidas adicionales para reactivar el mercado de SPAC. El principal factor identificado es la duración del procedimiento de revisión de fusiones. Se conoce que el período promedio de revisión para la colocación por fusión de SPAC es de aproximadamente 110 días, sin diferencia sustancial respecto a la revisión de colocación ordinaria en el mercado Kosdaq. Esto debilita la ventaja comparativa de los SPAC de acceder de manera relativamente expedita al mercado de valores a través de fusiones.
La proximidad del vencimiento de plazo de existencia de muchos SPAC que no han encontrado objetivo de fusión, en el contexto de un mayor suministro de nuevos SPAC, también representa una preocupación. Actualmente el período de existencia de los SPAC es de tres años; si no logran fusionarse en ese plazo tras su colocación, deben proceder a la cancelación de cotización y disolución. Cuando vencen los plazos de los SPAC que fueron colocados en masa anterior, la competencia por objetivos de fusión inevitablemente se intensifica.
La intensificación de la revisión de colocación también ha sido identificada como una causa de la depresión del mercado. Un funcionario del sector indicó que "la intensificación de la revisión de colocación ha hecho más difícil la realización de fusiones, lo que también ha repercutido de forma compleja en la depresión del mercado".
En respuesta, algunos sectores de la industria abogan por permitir de manera más amplia las transacciones PIPE (ampliaciones de capital con suscripción privada de sociedades cotizadas) en SPAC. PIPE es el mecanismo mediante el cual una sociedad cotizada emite nuevas acciones u otros valores a inversores institucionales y otros inversores profesionales mediante procedimiento de suscripción privada para recaudar fondos.
Bajo el régimen vigente, las ampliaciones de capital con suscripción privada de SPAC domésticos están sujetas a resolución extraordinaria de la asamblea de accionistas, lo que hace que en la práctica sean difíciles de utilizar. Se propone flexibilizar esta regulación para permitir que tales operaciones se autoricen únicamente con acuerdo de la junta directiva, a fin de que se puedan recaudar fondos de forma más flexible durante el proceso de fusión.
* Este artículo ha sido traducido por IA.