
La persistente alza de las tasas de interés a largo plazo en Estados Unidos está generando presiones en los mercados financieros locales, intensificando los dilemas de política monetaria del Banco de Corea del Sur. Aunque persiste la necesidad de aumentar las tasas de referencia para contener la inflación, los precios de vivienda y la deuda de los hogares, las tasas de mercado elevadas están incrementando la carga de financiamiento para familias y empresas.
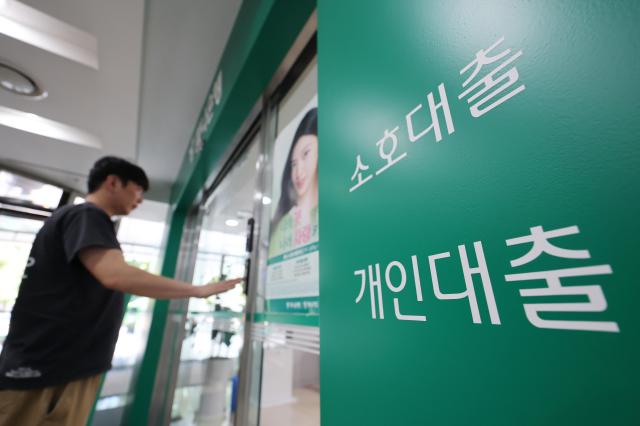
Según datos del sector financiero del 29 de septiembre, la tasa de hipoteca de tasa fija a cinco años en los cinco principales bancos (KB Kookmin, Shinhan, Hana, Woori y NH Nonghyup) se ubicó entre 4,89% y 6,88% anual. La tasa superior se aproximó al 7%, mientras que el extremo inferior se acercó al 5%.
La tasa de los bonos bancarios (calificación AAA) a cinco años, utilizada como referencia para hipotecas, alcanzó el 4,64% ese día, el nivel más alto desde octubre de 2023. En este contexto, incluso sin cambios adicionales en la tasa de referencia, los prestatarios enfrentan incrementos en su carga de intereses únicamente por la suba de tasas de mercado.
En la conferencia sobre la "Situación de Estabilidad Financiera (septiembre de 2026)" presentada el 22 de septiembre, el Banco de Corea del Sur analizó la carga económica de los aumentos de tasas y estimó que un incremento de 0,25 puntos porcentuales en la tasa de referencia aumentaría la carga de intereses de los hogares en aproximadamente 3,3 billones de wones y la de las empresas en unos 3,7 billones de wones.
El Banco de Corea del Sur elevó la tasa de referencia de 2,75% a 3,00% en su Comité de Política Monetaria y Financiera del 27 de agosto, un incremento de 0,25 puntos porcentuales. Según el acta de la sesión, los miembros del comité consideraron simultáneamente la trayectoria de la inflación, la mejoría del crecimiento económico, la situación de estabilidad financiera y la carga sobre sectores vulnerables. Se anticipa que futuras decisiones de política monetaria también integrarán estos factores de manera equilibrada.
Aunque la relación deuda de hogares respecto al producto interno bruto (PIB) se redujo a aproximadamente 81% a mediados del segundo trimestre, el Banco de Corea del Sur considera que esta disminución por sí sola no resuelve suficientemente la carga de deuda de los hogares. La reducción en esta relación se debe en gran medida al aumento del PIB nominal impulsado por la sólida exportación de semiconductores.
La trayectoria de crecimiento de la deuda de los hogares y los precios de vivienda en la región de la capital siguen siendo variables clave para la estabilidad financiera. De hecho, los miembros del comité que votaron a favor del aumento de tasas identificaron el alza de precios de vivienda en la región metropolitana y la acumulación de deuda de los hogares como factores de atención crítica desde la perspectiva de la estabilidad financiera.
Más allá de la estabilidad financiera, la presión sobre las tasas de interés también será un factor decisivo en la política monetaria desde la perspectiva del crecimiento económico. Tasas más altas pueden incrementar los costos de financiamiento mediante créditos corporativos y bonos empresariales, lo que podría llevar a las empresas a ajustar planes de inversión o posponer la obtención de fondos.
La inversión en semiconductores, que respalda uno de los pilares de la economía doméstica, mantiene un desempeño sólido gracias a la expansión de inversiones globales en inteligencia artificial (IA). En el Informe de Política Monetaria y de Crédito de septiembre publicado el 10 de septiembre, el Banco de Corea del Sur proyectó que la inversión global en IA aumentará entre 61% y 95% este año, con la posibilidad de que el crecimiento de dos dígitos continúe durante los próximos dos años.
Sin embargo, el banco señaló que si la verificación de rentabilidad de las inversiones en IA resulta insuficiente o si aumenta la dependencia de financiamiento externo, el deterioro de las condiciones financieras podría traducirse en riesgos crediticios para las empresas relacionadas. En definitiva, la capacidad de las exportaciones e inversiones en semiconductores para absorber el impacto del aumento de tasas será determinante.
La sincronización entre las tasas de largo plazo estadounidenses y las tasas domésticas también es un factor crucial que moldea las condiciones financieras locales. En el análisis sobre "Sincronización de Tasas de Largo Plazo entre Corea del Sur y Estados Unidos" publicado el 20 de septiembre por el Instituto de Investigación Económica del Banco de Corea del Sur, se concluyó que los shocks de inflación global contribuyeron significativamente a esta sincronización.
Se analizó que los shocks externos se propagan hacia las tasas de largo plazo domésticas a través de las expectativas del mercado sobre futuras políticas de los bancos centrales. Sin embargo, el Banco de Corea del Sur considera que, dado que las expectativas de política constituyen el principal canal de transmisión, puede mitigar parcialmente el fenómeno de sincronización de tasas domésticas mediante una comunicación efectiva con los mercados.
* Este artículo ha sido traducido por IA.