
Antes de la extensión de los horarios de negociación y la reducción de los plazos de liquidación en el mercado de capitales coreano, los inversores globales han solicitado mejoras simultáneas en toda la infraestructura del mercado, no solo en la bolsa de valores, sino también en sociedades de valores, instituciones de depósito, cámaras de compensación y mercados de divisas. Los expertos subrayan que es más importante contar con sistemas operativos que los inversores globales puedan utilizar efectivamente que simplemente implementar la medida normativa.
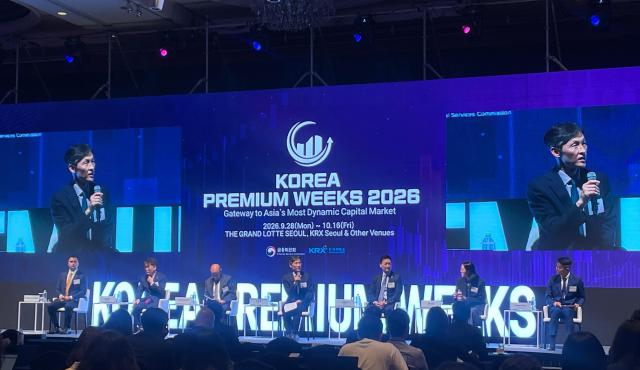
En la sesión de modernización de la infraestructura de los mercados de capitales de 'Korea Premium Week 2026', celebrada el 29 de septiembre en The Grand Lotte de Jung-gu, Seúl, bajo los auspicios conjuntos de la Comisión de Servicios Financieros y la Bolsa de Valores de Corea, continuó el debate sobre la extensión de los horarios de negociación y la introducción del ciclo de liquidación de un día hábil (T+1).
GIC, un inversor institucional global, prevé que la extensión de los horarios de negociación formará nuevos grupos de liquidez y ampliará los períodos en los que se superponen los horarios de negociación de los mercados de Asia, Europa y Estados Unidos, lo que puede contribuir al descubrimiento de precios y a la gestión del riesgo en tiempo real.
Jiwen Chua, director general de operaciones de negociación de acciones en Asia de GIC, señaló: "La extensión de los horarios de negociación puede generar nuevos grupos de liquidez, y la superposición de horarios entre los mercados de Asia, Europa y Estados Unidos permitirá el descubrimiento de precios y la gestión del riesgo en tiempo real". Sin embargo, advirtió que existe la posibilidad de que la liquidez se disperse entre varios períodos horarios debido a la ampliación de los horarios de negociación, por lo que es necesario estimular la participación de creadores de mercado tanto nacionales como internacionales.
Respecto a la introducción de T+1, se enfatizó la importancia del proceso de preparación. Tal como ocurrió con la transición a T+1 en Estados Unidos, los participantes del mercado, incluidos la bolsa de valores, organismos reguladores, instituciones de depósito, sociedades de valores e inversores, deben desglosar y revisar detalladamente sus procesos operativos y realizar pruebas exhaustivas antes de la implementación real.
Chua manifestó: "T+1 representa un desafío operativo considerable desde la perspectiva de los inversores institucionales globales, debido a la compresión del ciclo de liquidación. La bolsa de valores, los organismos reguladores, las instituciones de depósito, los intermediarios e inversores deben reunirse conjuntamente y realizar pruebas exhaustivas antes de la implementación". Añadió que también es necesario contar con sistemas de respuesta ante posibles fallos en los sistemas o errores operacionales que puedan ocurrir durante el proceso de liquidación.
La bolsa de valores ya ha iniciado preparativos para la implementación de T+1. Park Sang-wook, jefe de la División de Compensación y Liquidación de la Bolsa de Valores de Corea, señaló: "La introducción de T+1 ya no es un tema de debate", e informó que la bolsa de valores, el Instituto de Depósito y Custodia de Valores de Corea, el Banco de Corea y la Comisión de Servicios Financieros han evaluado la viabilidad de su implementación. Actualmente, a través de un grupo de trabajo con participación de la industria e inversores globales, se están identificando los problemas que podrían surgir en los procesos reales de negociación.
Park enfatizó: "T+1 no puede completarse solo con instituciones de infraestructura. La preparación de la industria, incluyendo bancos de custodia y actores globales, es fundamental". También expresó expectativas sobre mejoras en la eficiencia del uso de capital, la reducción de riesgos de liquidación de crédito y valores, y la disminución de costos de transacción derivados de la implementación de T+1.
La Bolsa de Valores de Hong Kong, que promueve la implementación de T+1 dentro del cuarto trimestre, ha solicitado que la estructura de liquidación del lado vendedor sea reordenada primero durante el proceso de reducción del ciclo de liquidación. Yu Tae-seok, director ejecutivo de la Bolsa de Valores de Hong Kong, señaló: "Lo más importante en las transacciones de venta son tres aspectos: cuándo se reciben las acciones, cuándo se recibe el dinero y cuánto tiempo tarda en recibirse el dinero", recomendando un examen detallado de la estructura de liquidación en el proceso de venta.
Timothy Cuddy, director de gestión de riesgos corporativos (CRO) y presidente global del CCP de la Cámara de Compensación de Depósitos de Estados Unidos (DTCC), diagnosticó que la extensión de los horarios de negociación y T+1 no tanto crean nuevos riesgos como amplían los riesgos existentes. En particular, señaló que la infraestructura relacionada con fondos cotizados en bolsa (ETF) y mercados de divisas debe desarrollarse en conjunto con los cambios en el mercado de acciones. Cuddy advirtió: "El ecosistema completo es tan fuerte como su eslabón más débil", insistiendo en que la bolsa de valores y las cámaras de compensación deben contar con mecanismos de control suficientes.
Los inversores globales también han demandado la elaboración de un cronograma específico de implementación. Chua señaló que, dado que cada sociedad de valores e institución de depósito requiere diferentes períodos de tiempo para preparar sistemas, personal y procesos operacionales, es necesario presentar un plan de ruta claro que permita a los participantes del mercado prepararse con anticipación. Manifestó: "Todos los socios deben preparar sistemas, personal y procesos, y cada uno requiere diferentes tiempos. Debe presentarse un cronograma específico de implementación para que los participantes del mercado puedan prepararse".
Joshua Groholski, director general de operaciones de corretaje de Asia-Pacífico de Interactive Brokers (IBKR), también mencionó la necesidad de mejoras normativas para aumentar el acceso de los inversores extranjeros al mercado nacional junto con la extensión de los horarios de negociación. En particular, destacó mejoras fiscales relacionadas con inversiones en ETF y valores cotizados en bolsa (ETN) de Corea, así como el sistema de proveedores de liquidez para ventas en corto (SLP), como futuras prioridades.
Por otra parte, el debate de esta jornada también incluyó evaluaciones de que cambios en la estructura corporativa y el comportamiento de los accionistas son requisitos previos para la era del "Korea Premium", más allá de la infraestructura de negociación y liquidación. Kim Hak-kyun, director del Centro de Investigación de Shinyang Securities, diagnosticó en un panel de discusión sobre "Visión y retos para la era del Korea Premium" que aún es difícil observar cambios significativos en la estructura corporativa de los grandes conglomerados representativos de Corea.
Kim enfatizó: "El cambio de leyes no modifica automáticamente el comportamiento del mercado de capitales", subrayando que los cambios normativos no son suficientes, sino que es necesario que los inversores institucionales y los fondos activos actúen activamente como accionistas.
* Este artículo ha sido traducido por IA.