
Bonos a 10 y 30 años en niveles del 5%… máximos desde 2007 y 2004 respectivamente
Precios del petróleo, inversión en inteligencia artificial, déficit fiscal y endurecimiento de la Reserva Federal impulsan el alza
"Los bonos a 30 años alcanzarán el 6% antes de fin de año… es difícil predecir hasta dónde llegarán"
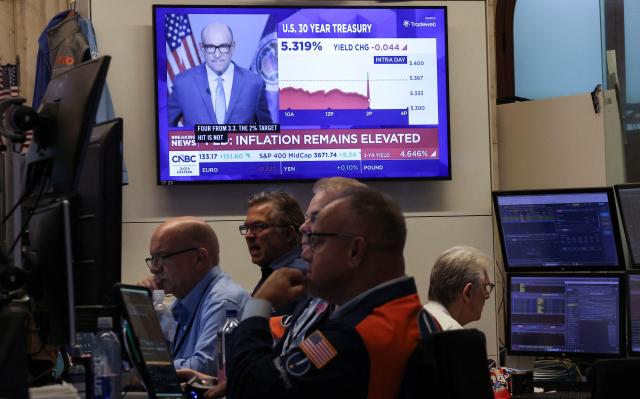
Los rendimientos de la deuda estadounidense alcanzan sucesivamente máximos no registrados en varios años, lo que ha llevado a analistas a diagnosticar la llegada de una era de "nueva normalidad" con rendimientos del 5% en los mercados financieros estadounidenses.
El 25 de septiembre (hora local), el rendimiento de los bonos estadounidenses a 10 años subió al nivel más alto desde 2007, mientras que los bonos a 30 años alcanzaron su máximo desde 2004. Ese día, la tasa a 10 años llegó al 5,163% y la de 30 años al 5,488%.
El aumento de los rendimientos de deuda no se limita a Estados Unidos. Los rendimientos de los bonos japoneses también alcanzaron el 24 de septiembre su nivel más alto desde 1996. Según el índice global de bonos soberanos de Bloomberg, el promedio mundial de rendimientos de deuda pública se sitúa en 4,04%, el nivel más alto desde 2000.
Los analistas consideran que el reciente aumento de tasas representa un retorno hacia niveles de rendimiento normales después de una era de tasas históricamente bajas que siguió a la crisis financiera mundial y la pandemia de COVID-19. A esto se suma el impacto de varios factores: el aumento pronunciado de los precios del petróleo derivado de la guerra con Irán, la expansión de inversiones en inteligencia artificial, el crecimiento del déficit fiscal y la deuda nacional, así como la postura restrictiva de la Reserva Federal de Estados Unidos (Fed).
Vincent Reinhardt, economista jefe de BNY Mellon, declaró a Bloomberg que "los bajos niveles de tasas del pasado eran en realidad circunstancias excepcionales", evaluando que el rendimiento del 5% en la deuda estadounidense se ha convertido en el nuevo parámetro de referencia.
Algunos analistas también sostienen que los actuales rendimientos elevados de la deuda son hasta cierto punto inevitables considerando la situación económica estadounidense. Según datos compilados por Bloomberg, la economía estadounidense está experimentando un crecimiento en términos nominales superior al 6%, mientras que el déficit fiscal alcanza aproximadamente el 5,5% del producto interno bruto (PIB). Cuando la economía crece rápidamente y el gobierno aumenta la emisión de deuda, existe una mayor probabilidad de que los rendimientos de los bonos se mantengan en niveles elevados.
Especialmente notable es que los rendimientos de los bonos a 30 años continúan superando máximos históricos anteriores, lo que genera dificultad para prever hasta dónde llegará el aumento. Isaac Brock, estratega de RBC Capital Markets, indicó a Bloomberg que "los participantes del mercado carecen de un punto de referencia claro al cual aferrarse" y "la situación ahora permite que las tasas continúen subiendo".
Los inversores efectivamente ven posibilidades de que los rendimientos de la deuda sigan aumentando en el futuro. En una encuesta realizada por Bloomberg esta semana entre 173 participantes del mercado, más de la mitad anticipó que el rendimiento de los bonos estadounidenses a 30 años alcanzará el 6% antes del cierre del año. Un rendimiento que supere el 6% en los bonos a 30 años sería el primero desde el colapso de la burbuja puntocom.
Los principales factores que determinarán la dirección futura de los rendimientos son la guerra con Irán y la política de la Reserva Federal. El secretario del Tesoro estadounidense, Scott Besent, ha argumentado recientemente que la causa principal del aumento en los rendimientos de la deuda es el incremento de los precios internacionales del petróleo debido a la guerra con Irán. Según esta perspectiva, si la guerra terminara, la oferta de energía aumentaría, permitiendo que tanto los precios del petróleo como los rendimientos de la deuda desciendan conjuntamente.
Sin embargo, algunos inversores consideran que la subida de precios de la energía es apenas uno de varios factores de riesgo, identificando la política de la Reserva Federal como la variable más importante. Existe preocupación de que si la Fed continúa aumentando las tasas para controlar la inflación, la economía estadounidense podría desacelerarse y los mercados de valores experimentarían presión adicional.
Los mercados están anticipando la posibilidad de que la Reserva Federal incremente la tasa de referencia tres veces más durante los próximos doce meses, cada vez en 0,25 puntos porcentuales. Si estas subidas adicionales se materializan, la tasa de referencia podría alcanzar niveles entre 4,75% y 5%. Esto ejercería presión alcista sobre los rendimientos de largo plazo de la deuda, sugiriendo que los elevados rendimientos de los bonos podrían persistir en el corto plazo.
* Este artículo ha sido traducido por IA.