
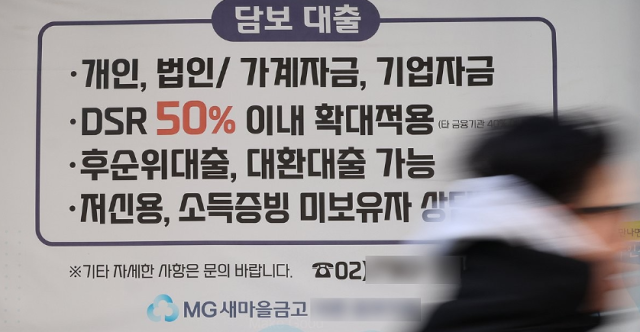
Los préstamos relacionados con vivienda de instituciones de depósito no bancarias registraron en julio su primera disminución respecto al mes anterior desde el inicio de 2026. Después de una tendencia al alza que se ha mantenido desde principios de año, el crecimiento se ha ralentizado hasta resultar en una caída moderada. Sin embargo, en comparación con el año anterior, el saldo aumentó en más de 24 billones de wones, manteniendo una tasa de crecimiento elevada.
Según el Sistema de Estadísticas Económicas del Banco de Corea del Sur, publicado el 23 de septiembre, el saldo de préstamos relacionados con vivienda de instituciones de depósito no bancarias en julio fue de 148,1187 billones de wones, una disminución de 46.600 millones de wones (0,03%) respecto al mes anterior.
Esta es la primera vez en 2026 que los préstamos hipotecarios del sector no bancario disminuyen respecto al mes anterior. El saldo aumentó desde 137,4676 billones de wones en enero a 144,5554 billones en marzo y 148,0121 billones en mayo. En junio, el saldo alcanzó 148,1653 billones de wones, un aumento de solo 153.200 millones de wones respecto al mes anterior, y en julio registró una caída moderada.
Es posible que el impacto de la suspensión o reducción de préstamos sindicados por parte de instituciones financieras mutualistas como Saemaeul Geumgo, Shinmyeong Cooperative Bank y cooperativas agrícolas regionales, en el marco de la gestión del volumen total de créditos al consumidor, se haya reflejado con cierto rezago. Estas instituciones han estado limitando la oferta de préstamos para gastos de reubicación, pagos intermedios de construcción y pagos finales durante el año. Sin embargo, con solo los datos del saldo total de préstamos relacionados con vivienda, resulta difícil determinar en qué tipo específico de préstamo se produjo la disminución de julio.
Un representante del sector de finanzas mutualistas señaló: "El impacto de la suspensión o reducción de préstamos sindicados a principios de año puede haber continuado", y agregó: "Dado que los préstamos de pagos intermedios se ejecutan por tramos, el impacto de las restricciones en la oferta de crédito puede manifestarse con rezagos temporales".
Aunque el saldo mensual disminuyó, la expansión anual sigue siendo significativa. Los préstamos relacionados con vivienda del sector no bancario, que ascendían a 123,8291 billones de wones en julio del año anterior, aumentaron 24,2896 billones de wones (19,6%) en el transcurso de un año. Durante el mismo período, los préstamos hipotecarios de los bancos de depósito aumentaron de 759,9446 billones a 781,7276 billones de wones, un incremento de 21,7830 billones de wones (2,9%). La tasa de crecimiento del sector no bancario es aproximadamente 6,8 veces superior a la de los bancos de depósito.
La proporción de préstamos relacionados con vivienda en el total de créditos al consumidor de instituciones de depósito no bancarias también aumentó de 39,8% en julio del año anterior a 45,1% en julio de este año, un incremento de 5,3 puntos porcentuales. Aunque el crecimiento se estancó durante el mes más reciente, la proporción de préstamos hipotecarios en la estructura del crédito al consumidor del sector no bancario ha aumentado.
En el segundo semestre, el enfoque estará en cómo la reanudación de préstamos sindicados afectará el saldo de préstamos. Las autoridades financieras decidieron, a partir de agosto, excluir los aumentos en préstamos para gastos de reubicación, pagos intermedios y pagos finales ejecutados hasta fin de año de los registros de gestión del volumen total de créditos al consumidor de cada institución financiera individual. Como resultado, las ejecuciones de préstamos sindicados de instituciones financieras mutualistas que hayan reanudado sus operaciones podrían reflejarse en las estadísticas futuras.
Un representante de la industria señaló: "El volumen total de créditos al consumidor asignado recientemente no es muy grande, por lo que su impacto en el volumen total de préstamos podría ser limitado", pero agregó: "Puesto que los préstamos sindicados se gestionan por separado, debemos seguir de cerca la tendencia de crecimiento en el segundo semestre".
* Este artículo ha sido traducido por IA.