
La expansión en Australia depende de verificar regulaciones antes de contratar y diseñar la estructura inicial
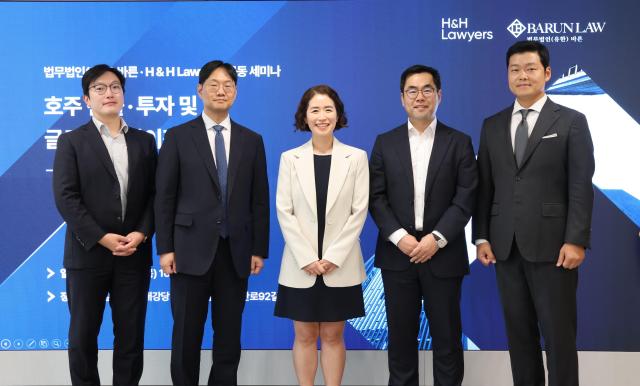
El Despacho de Abogados Baren (socios fundadores: Lee Dong-hoon, Lee Young-hee y Kim Do-hyung) celebró conjuntamente con el despacho de abogados coreano-australiano H&H Lawyers un seminario sobre "Expansión en Australia, inversión y estrategias globales de transferencia de activos" el 17 de septiembre por la tarde en el edificio Baren, según anunció el 18 de septiembre.
Con la expansión de empresas e inversores coreanos hacia Australia, el número de cuestiones a considerar ha aumentado, incluyendo la constitución de filiales locales, estructuras de inversión, regulaciones sobre inversión extranjera, inversión inmobiliaria y declaraciones fiscales y de divisas. Este seminario se organizó para identificar las diferencias legales y fiscales entre Corea del Sur y Australia, y presentar una estrategia integrada que abarque desde las etapas previas a la firma de contratos hasta la transferencia y sucesión de activos.
El abogado principal Hong Kyung-il de H&H Lawyers presentó "Tendencias de expansión e inversión en Australia y regulaciones de inversión extranjera", señalando que el número de empresas coreanas que se han establecido en Australia ha superado los 80, expandiéndose desde un enfoque centrado en grandes corporaciones hacia empresas medianas y pequeñas, y en los últimos cinco años hacia los sectores de defensa e infraestructura. Dividió los métodos de expansión en cuatro categorías: constitución de filiales locales, fusiones y adquisiciones e inversiones conjuntas, inversión en proyectos inmobiliarios, y sucursales y contratos directos, enfatizando que "la elección de la estructura inicial afecta todas las fases posteriores, incluyendo cuestiones fiscales, empleo y retiro (Exit)".
En cuanto a la revisión de inversión extranjera (FIRB), explicó que la condición de "extranjero" se determina no por nacionalidad sino por estructura accionaria y de control (20% o más en solitario), y que una filial australiana controlada por una matriz coreana también puede ser tratada como extranjera.
Respecto a las regulaciones inmobiliarias, señaló que desde abril de 2025 hasta junio de 2029 la adquisición de viviendas existentes por extranjeros está prohibida en principio, limitándose a nuevas viviendas, proyectos sin iniciar (Off-the-Plan) y terrenos vírgenes. Mencionó impuestos adicionales para extranjeros como la tasa por vivienda desocupada (Vacancy Fee), aconsejando "evaluar basándose en ganancias netas después de impuestos, no en rendimiento de alquiler bruto". Hong enfatizó que "las empresas medianas y pequeñas frecuentemente firman contratos primero y luego buscan asesoramiento, pero la aprobación del FIRB y los recargos adicionales no pueden revertirse después de la firma, por lo que la verificación regulatoria antes de contratar es esencial", subrayando la importancia de diseñar conjuntamente visados e inmigración desde el inicio empresarial, incluyendo constitución corporativa, patrocinio, visas de trabajo y residencia permanente.
La abogada Jo Ok-a de H&H Lawyers presentó "Entorno fiscal australiano y estructuras de inversión y tenencia de activos", identificando diferencias fiscales con Corea del Sur. Destacó que Australia no tiene impuestos sobre sucesiones o donaciones; en su lugar, existen impuestos de transferencia y ganancias de capital (CGT) cuando se transfieren activos, y no hay impuestos progresivos sobre bienes raíces para propietarios de múltiples viviendas. Respecto a las ganancias de capital, explicó que las viviendas principales están completamente exentas independientemente del monto o período de tenencia (Regla de Residencia Principal), las propiedades de inversión con tenencia superior a 12 meses reciben un descuento del 50%, y si se venden dentro de 6 años después de convertirse en inversión desde residencia principal, están completamente exentas (Regla de 6 Años).
También señaló que según el anuncio de mayo de 2026, a partir de julio de 2027 la deducción de pérdidas de arrendamiento (negative gearing) no se aplicará a viviendas existentes sino solo a viviendas nuevas. Jo enfatizó que según tres estructuras de tenencia de activos (individual, corporativa y fideicomisos), el estatus fiscal de residente, el propósito de inversión y los resultados de transferencia generacional varían, destacando que "la estructura de tenencia y el estatus de residente deben determinarse después de consultar con especialistas".
El abogado socio Jo Woong-gyu de Baren presentó "Gestión global de activos y estrategias de sucesión de activos", abordando el problema de la "sucesión vinculada a fronteras" donde la ley aplicable y los resultados de la sucesión varían según nacionalidad y residencia. Según el Artículo 77 de la Ley de Conflictos Internacionales, la sucesión se rige por la ley nacional del causante, pero los bienes inmuebles se rigen por la ley del lugar donde se encuentran, lo que significa que una sola sucesión puede estar regulada por las leyes de varios países según el tipo de propiedad, nacionalidad y residencia. Explicó mediante casos reales y comparó opciones de sucesión utilizando división de herencia, testamentos y fideicomisos, así como sus ventajas y desventajas.
A continuación, abordó la adquisición de ciudadanía y residencia permanente, y el "diseño patrimonial transfronterizo (Estate Planning)" de descendientes coreanos en el extranjero. Señaló que si la adquisición de ciudadanía cambia la ley aplicable, los resultados de la sucesión como las cuotas legitimarias pueden variar, y que la adquisición únicamente de residencia permanente no cambia automáticamente el estatus fiscal. Enfatizó que antes de cambiar nacionalidad o residencia, la transferencia y sucesión de activos deben diseñarse de manera integrada.
En la última sesión, el abogado socio Choi Jin-hyuk de Baren presentó "Regulaciones domésticas relacionadas con inversión extranjera y transferencia de activos". Explicó que la Ley de Transacciones de Divisas y la definición fiscal de residente y no residente difieren entre sí, señalando que si se mantiene familia y activos en Corea del Sur y se planea retornar, aunque se resida en el extranjero durante período prolongado, podría clasificarse como residente fiscal con consecuencia de que toda la renta mundial estaría sujeta a impuestos.
Para métodos de transferencia de fondos al extranjero, compiló inversión directa en el extranjero (adquisición de participación del 10% o más o creación de nueva entidad requiere notificación a banco de divisas designado), declaración de compañía financiera offshore (Banco de Corea del Sur), adquisición de bienes inmuebles en el extranjero (notificación previa e informe posterior), y procedimientos de pago de costos de reubicación. Enfatizó particularmente el "impuesto sobre cambio de residencia internacional (impuesto de salida fiscal)" que grava como si se hubiera vendido acciones domésticas en el momento de reubicación en el extranjero, señalando que a partir de 2027 se aplicará también a tenencias de acciones extranjeras que superen 500 millones de wones, y que existe obligación de declaración si cuentas financieras en el extranjero superan 500 millones de wones en cualquier día del año fiscal.
Los presentadores enfatizaron conjuntamente que "dado que la aprobación del FIRB y los recargos para extranjeros no pueden revertirse después de la firma, visados, impuestos, estructura de activos y planes familiares deben diseñarse de manera integrada desde el inicio de la expansión", advirtiendo que se debe ser cauteloso con información no verificada, y que la determinación del estatus de residente, selección de estructura de tenencia y métodos de transferencia de fondos deben realizarse mediante consulta individual con especialistas.
* Este artículo ha sido traducido por IA.