
Tire Bank debe reflejar contribuciones en modernización de flota y reforzamiento de capital
VIG Partners debe considerar incertidumbre operativa de aerolíneas y estructura financiera vulnerable
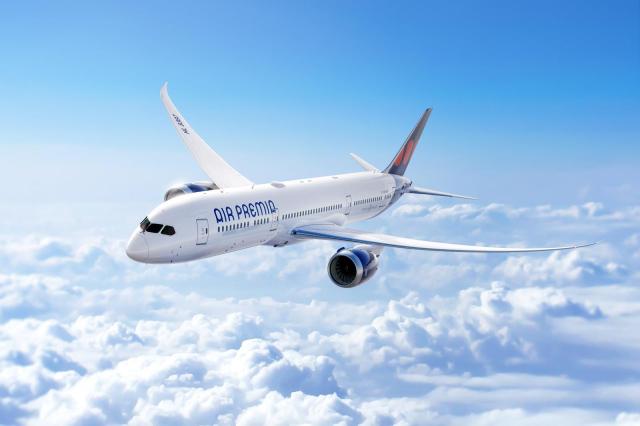
La sociedad aeroportuaria híbrida Air Premia atraviesa negociaciones tensas respecto a su precio de compra entre la gestora de fondos de inversión privada VIG Partners y Tire Bank. Mientras que VIG Partners, como comprador, busca reducir el precio considerando la situación financiera de Air Premia, Tire Bank, como vendedor, exige una cantidad superior a su inversión acumulada. Las posiciones se mantienen alejadas y las diferencias de criterio persisten. Sin embargo, se sabe que VIG Partners mantiene una firme intención de adquirir la compañía, ya que planea integrarla con Eastar Airlines, adquirida en 2023, para proceder a su venta conjunta.
Según fuentes de banca de inversión e industria aeroportuaria del 17 de septiembre, VIG Partners ha designado recientemente a la consultora Bain & Company como asesora en la adquisición e ha iniciado el proceso de diligencia debida para la compra de Air Premia. El objetivo de adquisición es aproximadamente el 70% de las acciones de gestión de Air Premia, que poseen AP Holdings y Tire Bank. Actualmente, AP Holdings posee el 48% de las acciones y Tire Bank el 22%. AP Holdings es una sociedad inversora registrada bajo los nombres del presidente de Tire Bank, Kim Jung-gyu, y sus hijos.
El elemento clave de la negociación es el precio. El equipo del presidente Kim Jung-gyu de Tire Bank ha elevado el precio de adquisición enfatizando que Air Premia posee una competitividad diferenciada en rutas de larga distancia entre las aerolíneas de bajo costo nacionales. De hecho, desde que fue adquirida por Tire Bank el año pasado, Air Premia incorporó tres aeronaves adicionales, aumentando su flota de Boeing 787-9, conocido como el "avión de ensueño", a nueve unidades de un único modelo. Los resultados de transporte alcanzaron 1,089,964 pasajeros, abriendo por primera vez en la historia de la compañía la era de los 100 millones de pasajeros anuales. Sin embargo, la rentabilidad se ha deteriorado, con ingresos del año pasado de 593,600 millones de wones y pérdidas operativas de 32,100 millones de wones, registrando pérdidas por primera vez en tres años desde 2022 tras la pandemia de COVID-19.
La cantidad de inversión realizada por el presidente Kim en Air Premia es de aproximadamente 300,000 millones de wones. Esto incluye el valor de 119,400 millones de wones del 22% de acciones de Air Premia que posee una sociedad de propósito específico (SPC) como JC Partners y Daemyung Sono el año pasado, el valor de la participación del 46% adquirida a través de AP Holdings en 2023 (aproximadamente 80,500 millones de wones), y la emisión de acciones por 110,000 millones de wones realizada en julio pasado. Un vocero informado declaró: "Se reporta que el presidente Kim exige un mínimo de 400,000 millones de wones o superior, reflejando en el precio la recuperación de su inversión, la actual escala de ingresos de Air Premia cercana a 600,000 millones de wones, su flota de nueve aeronaves, y el valor de su sólida red de rutas de larga distancia centrada en América del Norte".
Por su parte, VIG Partners es escéptica. Air Premia registró un capital total de -46,700 millones de wones el año pasado, encontrándose en un estado completo de deficiencia de capital. Además, la escala de pasivos arrendatarios con vencimiento dentro de un año asciende a 85,000 millones de wones. Paralelamente, se están llevando a cabo incrementos de capital para evitar la cancelación de la licencia de transporte aéreo ordenada por el Ministerio de Tierras, Infraestructuras y Transportes en julio debido a la deficiencia de capital.
De hecho, suponiendo que el 70% del valor de acciones de Air Premia es de aproximadamente 400,000 millones de wones y calculando el múltiplo EV/EBITDA (valor empresarial sobre ganancias antes de intereses, impuestos, depreciación y amortización), el resultado es de aproximadamente 9 a 10 veces. Esto supera los casos previos de adquisición del Grupo Daemyung Sono (7.5 a 8.5 veces) y Korean Air (6 a 8 veces). VIG Partners sostiene que tras la adquisición deberá asumir la expansión en introducción y operación de aeronaves, incremento en costos de mantenimiento, volatilidad en precios de combustibles y tipos de cambio elevados, por lo que estos riesgos deben reflejarse en el precio de adquisición.
No obstante, la determinación de ambas partes respecto a la venta y compra es firme. VIG Partners requiere esta transacción para lograr una salida exitosa de Eastar Airlines, adquirida en 2023. Un vocero informado señaló: "En un contexto donde la competencia en la industria de aerolíneas de bajo costo se ha intensificado con el próximo lanzamiento de la fusión Jin Air, una salida exitosa con solo Eastar Airlines es imposible. Dado que VIG Partners busca seguir el modelo de éxito de JKL Partners, que incrementó el valor empresarial de T'way Airlines y realizó su venta exitosa, al pretender la venta conjunta de Air Premia y Eastar Airlines, es probable que en esta ocasión ambas partes realicen concesiones mutuas para que la transacción se lleve a cabo".
* Este artículo ha sido traducido por IA.