
Con el inminente aumento simultáneo de tasas de interés en Estados Unidos y Japón, la atención del mercado se concentra en el impacto que tendrá en los mercados de capital globales. Los aumentos de tasas en ambos países afectarán los mercados de capital domésticos a través de múltiples canales. Aunque convencionalmente se considera que los aumentos de tasas son un factor negativo para la bolsa, el análisis histórico muestra que la fórmula "aumento de tasas = caída bursátil" no siempre se cumple.
Según el sector de inversión financiera del 16 de septiembre, la Reserva Federal de Estados Unidos (Fed) y el Banco Central de Japón tomarán decisiones sobre aumentos de tasa de interés de referencia consecutivamente el 17 y 18 de esta semana. Actualmente, se anticipa un aumento de 25 puntos base (pb, donde 1 pb = 0,01 puntos porcentuales) en ambos países. En particular, existe amplio consenso de que el Banco Central de Japón realizará aumentos adicionales hasta el segundo trimestre del próximo año. Los aumentos de tasas en ambas economías tienen un impacto significativo en los mercados de capital surcoreanos.
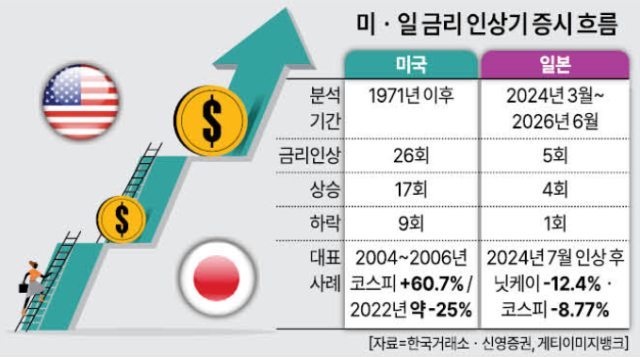
¿Cuál fue el impacto en la bolsa durante aumentos anteriores de tasas de interés en Estados Unidos y Japón? En primer lugar, el comportamiento del mercado bursátil varió significativamente según el contexto del aumento de tasa de política de la Reserva Federal. Shinyang Securities analizó 26 episodios de aumentos de tasas de política en Estados Unidos desde 1971, y encontró que el S&P 500 subió en 17 ocasiones. Durante los 13 episodios "orientados hacia el crecimiento económico", en los que se aumentaron tasas sobre la base de un buen desempeño económico, el S&P 500 subió en 12 oportunidades, con una ganancia promedio de 10,7%. Por el contrario, en los 13 episodios "orientados hacia el control de la inflación", diseñados para frenar la inflación, el índice cayó en 8 ocasiones, con una pérdida promedio de 1,1%.
El mercado bursátil surcoreano registró un patrón similar. Durante el período 2022-2023, cuando la Reserva Federal aumentó las tasas en 11 ocasiones por un total de 525 puntos base, el KOSPI experimentó un ajuste significativo. En 2022, el KOSPI cayó aproximadamente 25%. Sin embargo, durante el período 2004-2006, la Reserva Federal aumentó las tasas en 17 ocasiones por un total de 425 puntos base, pero el KOSPI subió 60,7% durante ese período. El crecimiento de China, la expansión de exportaciones, la recuperación de la demanda interna y las entradas de fondos en fondos de acciones sustentaron al mercado bursátil.
Comparado con Estados Unidos, el impacto de los aumentos de tasas japonesas fue algo más limitado. El Banco Central de Japón (BOJ) terminó su política de tasas negativas en marzo de 2024 y, hasta junio de este año, ha aumentado las tasas en un total de 5 ocasiones. De estos aumentos, la única ocasión en que los mercados bursátiles de Corea del Sur y Japón cayeron de forma significativa fue en julio de 2024.
En el día en que el BOJ elevó la tasa de política a 0,25%, el Nikkei 225 y el KOSPI subieron 1,49% y 1,19%, respectivamente. Sin embargo, a partir del siguiente día de negociación, el Nikkei 225 cayó 2,49%, 5,81% y 12,40% consecutivamente, mientras que el KOSPI subió 0,25% para luego caer 3,65% y 8,77%. El impacto fue mayor conforme aumentaron los temores sobre el fortalecimiento del yen y la liquidación de operaciones de arbitraje con el yen después del anuncio. Por el contrario, los otros cuatro episodios de normalización e incremento de tasas no presentaron caídas conjuntas tan pronunciadas.
Analistas del sector de valores consideran que es más importante determinar si habrá más endurecimiento de política que el aumento de tasas en sí mismo. Kim Min-gyu, investigador de KB Securities, declaró: "El mercado de acciones ya ha reflejado considerablemente la incertidumbre sobre tasas de interés después del estallido de la guerra entre Estados Unidos e Irán", y agregó: "Incluso si se implementa un aumento de tasas, se anticipa que el impacto a corto plazo no será significativo". Continuó: "De hecho, si el aumento de tasas calma temporalmente las tasas de interés a largo plazo, podría no ser negativo para el mercado de acciones", y concluyó: "A largo plazo, será necesario verificar si el aumento de tasas es una tendencia o no".
* Este artículo ha sido traducido por IA.