
Última semana para recuperar inversión antes del retiro del mercado
Sin límites de precio, se generan operaciones especulativas e ilusiones ópticas
Solo pequeños inversores en lugares abandonados por accionistas mayoritarios
Necesidad de crear mecanismos de protección para pequeños accionistas mediante información
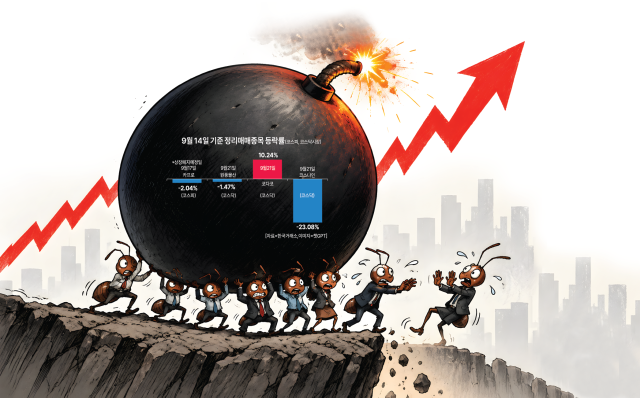
La empresa KOSDAQ CoIZ tuvo confirmada su exclusión de cotización a principios de este mes por "capitalización de mercado inferior a 20 mil millones de wones". Tras completar 7 días de negociación de liquidación ordenada entre el 3 y el 11 de septiembre, fue oficialmente excluida de cotización el 14 de septiembre. La liquidación ordenada, en esencia, ofrece a los accionistas una última oportunidad para recuperar su inversión antes de la exclusión, siendo común que el precio de las acciones caiga drásticamente. Las acciones de CoIZ cayeron aproximadamente un 35% en el primer día de liquidación ordenada, seguidas de cuatro días consecutivos de descensos. Sin embargo, el 9 de septiembre, el precio de CoIZ se disparó repentinamente un 140%. A pesar de que no hubo buenas noticias, el precio se elevó bruscamente. En el último día de liquidación ordenada, el 11 de septiembre, las acciones cerraron en 135 wones, pero la razón del repunte del 9 de septiembre sigue siendo poco clara.
A medida que el gobierno acelera la limpieza de empresas deficitarias, en la segunda mitad del año ha habido un aumento de exclusiones de cotización. En consecuencia, la liquidación ordenada, que es la última oportunidad de negociación para empresas en proceso de retiro del mercado bursátil, se está llevando a cabo con mayor frecuencia. Sin embargo, existe preocupación de que el fenómeno anómalo de repuntes de precios durante el período de liquidación ordenada se repita continuamente, lo que podría aumentar las pérdidas de inversores individuales. Hay casos en los que las acciones se disparan casi un 200% en un solo día. Los analistas de valores señalan que se trata del "último traspaso de la bomba", resultado de la combinación de accionistas mayoritarios que se deshacen de sus participaciones y se retiran, pequeños inversores que ocupan esos espacios, y compras especulativas que aprovechan la ausencia de límites de precio para el movimiento de las cotizaciones.
¿Exclusión confirmada pero precios en alza?
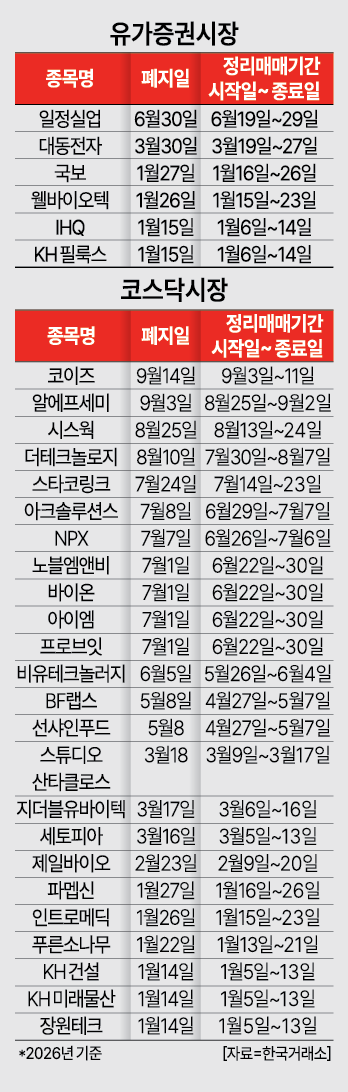
Según la Bolsa de Valores de Corea del 14 de septiembre, entre los 30 valores (6 en KOSPI y 24 en KOSDAQ) que completaron el proceso de liquidación ordenada tras la confirmación de exclusión de cotización en lo que va del año, 10 empresas (33,3%) superaron el límite máximo de 30%, que es la referencia en el mercado general de acciones. La liquidación ordenada se refiere a la negociación durante 7 días de mercado que proporciona a los pequeños accionistas una última oportunidad de recuperar liquidez antes de la exclusión de cotización. Según la normativa actual, durante el período de liquidación ordenada no se aplica el límite de precio diario de 30% máximo y mínimo que existe en el mercado regular. Por esta razón, incluso con pequeños volúmenes de operaciones o cambios menores en la oferta y la demanda, la volatilidad de los precios se maximiza.En particular, en febrero, la empresa KOSDAQ Jeil Bio, que completó la liquidación ordenada, experimentó un fenómeno anómalo en el que el precio de las acciones pareció dispararse casi un 30.000%, causando confusión en el mercado. Esto se atribuye a una ilusión óptica causada por una consolidación de acciones 1500:1 (reducción gratuita de capital) realizada el día de inicio de la liquidación ordenada. Con la cantidad de acciones reduciéndose de 29,12 millones a 19.419, el precio pareció dispararse por la ilusión óptica, pero el precio real ajustado por la proporción de consolidación en realidad cayó. La reducción de capital ejecutada durante la fase de exclusión de cotización envió señales visuales distorsionadas a los inversores.
Más allá de la ilusión óptica, ha habido casos numerosos donde el precio de las acciones se ha multiplicado realmente más de dos veces durante el período de liquidación ordenada. Valores como Probit (177,78%), CoIZ (140,00%) en el mercado KOSDAQ y WellBiotech (114,29%) en el mercado de valores han visto dispararse sus precios más del doble en un solo día durante la liquidación ordenada. IntroMedic (97,67%), RF Semi (75,68%), Byon (68,42%), NPX (48,94%) y Gukbo (37,10%) también mostraron volatilidad extrema muy superior al límite de 30%. Al 14 de septiembre, Kodaco en el mercado KOSDAQ, que está en período de liquidación ordenada, también ha subido un 10,24% durante el período.
"El último traspaso de la bomba entre inversores minoristas"
Los valores que experimentaron repuntes de precios durante la liquidación ordenada comparten una característica estructural común: una participación accionaria mayoritaria extremadamente baja o la ausencia de un accionista principal. En su lugar, el porcentaje de pequeños inversores individuales es abrumador. Según los informes intermedios publicados por empresas deficitarias antes de la exclusión de cotización, los pequeños accionistas representan el 98-99% del total de accionistas. Además, en muchos casos, los pequeños accionistas poseen más del 70% de las participaciones accionarias.En el caso de CoIZ, que completó la liquidación ordenada en septiembre, de un total de 5.056.999 acciones emitidas, los pequeños accionistas poseían 3.649.175 acciones, representando el 72,28%. El número de pequeños accionistas era de 9.941, lo que representa el 99,92% del total de accionistas (9.948). Jeil Bio, que experimentó el incidente de ilusión óptica, también tenía 819 pequeños accionistas de un total de 827 (98,92%), dominando la mayoría.
En el caso de IntroMedic, cuya mayor volatilidad durante la liquidación ordenada fue del 97,67%, el número de pequeños accionistas según el informe intermedio era de 11.579, representando el 99,94% del total de accionistas (11.586). La proporción de acciones que poseen también alcanzó el 71,87% (30.904.478 acciones).
"Se necesitan mecanismos para prevenir daños a pequeños accionistas"
El problema es que los pequeños accionistas deben soportar completamente los daños del traspaso de la bomba. Después de la exclusión de cotización, los pequeños accionistas engañados por ilusiones ópticas o compras especulativas durante la liquidación ordenada tienen una oportunidad prácticamente nula de recuperar liquidez o recibir compensación por daños.Los expertos advierten que el sistema de liquidación ordenada se está desviando de su propósito original de proporcionar capacidad de conversión en efectivo, convirtiéndose en un mercado de especulación a corto plazo. Señalan que es necesario complementar el sistema, incluyendo la provisión de información para la protección de pequeños accionistas junto con el procedimiento de retiro de empresas deficitarias.
El profesor Seo Ji-yong del Departamento de Administración de Empresas de la Universidad Sangmyung señaló: "La liquidación ordenada es esencialmente la última oportunidad de venta después de la confirmación de la exclusión de cotización, pero dado que no hay límite de precio durante 7 días de negociación, es fácil que ocurran caídas bruscas después de operaciones especulativas". Agregó: "Los inversores que no logran vender durante este período pueden sufrir pérdidas en términos de liquidez y accesibilidad en estado no cotizado, por lo que es necesario notificar previamente los motivos de la exclusión de cotización, la situación financiera y las posibilidades de recuperación para dar tiempo suficiente a los inversores para tomar decisiones". Continuó: "Si la causa de la exclusión de cotización es la divulgación falsa, manipulación contable o incumplimiento de deberes, es necesario establecer mecanismos para que los directivos y responsables puedan proporcionar compensación a los pequeños accionistas".
El profesor Kim Dae-jong del Departamento de Administración de Empresas de la Universidad Sejong también señaló la necesidad de advertencias sobre riesgos de inversión, refuerzo de la supervisión del mercado y procedimientos de retiro diferenciados ante el recalentamiento irracional del mercado de liquidación ordenada. El profesor Kim sostuvo: "El fenómeno de que el precio de las acciones se dispare más del 100% o caiga más del 90% en corto plazo durante la liquidación ordenada previa a la exclusión de cotización es más característico de operaciones especulativas que de una formación normal de precios". Explicó: "Dado que la liquidación ordenada no tiene límite de precio, incluso pequeños cambios en la oferta y la demanda pueden provocar movimientos extremos de precios".
Añadió: "En particular, los inversores individuales tienen dificultades para evaluar con precisión la situación financiera exacta de la empresa o su valor después de la exclusión de cotización, pudiendo sufrir pérdidas masivas si compran al alza en momentos de incremento de precios y luego experimentan caídas bruscas". Enfatizó: "Aunque la política de retiro rápido de empresas deficitarias es en sí misma necesaria, deben establecerse mecanismos complementarios para evitar que los pequeños accionistas sufran daños excesivos en el proceso de retiro".
* Este artículo ha sido traducido por IA.