
Al perder capacidad de decisión, los depósitos y bienes inmuebles corren riesgo de 'congelación de activos'
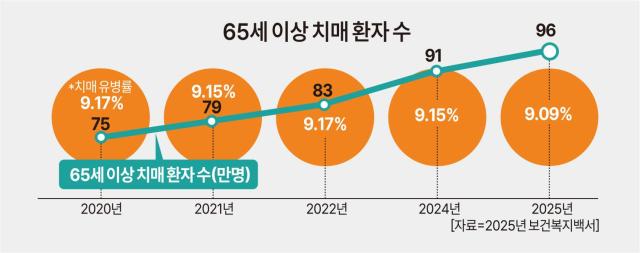
Entre las enfermedades propias del envejecimiento, la demencia destaca como un padecimiento representativo. Llamada comúnmente "la enfermedad de la familia" debido a su impacto en todos los miembros, la demencia presenta un desafío particular para quien la padece: los ahorros acumulados durante toda una vida y la vivienda propia pueden convertirse en "dinero inmovilizado" que no se puede utilizar cuando más se necesita. Al perder capacidad de decisión, resulta difícil realizar transacciones financieras por cuenta propia, y ni siquiera los familiares pueden retirar fondos o vender propiedades de manera discrecional. Por esta razón, establecer con anticipación cómo administrar los recursos económicos en caso de demencia —lo que se conoce como "gestión de activos ante demencia"— es crucial.
Para depósitos y activos financieros: "fideicomiso para demencia"
El sector financiero nacional ofrece diversos productos relacionados con la demencia. El más representativo es el "fideicomiso para demencia". Hasta ahora se ha dirigido principalmente a personas de alto patrimonio, pero recientemente bancos y aseguradoras han lanzado productos accesibles para adultos mayores de ingresos medios, mejorando significativamente la accesibilidad. El fideicomiso para demencia funciona de la siguiente manera: antes de recibir un diagnóstico de demencia, el cliente deposita sus activos en una institución financiera y establece de antemano en qué circunstancias, para quién y de qué manera desea que se distribuyan los fondos en el futuro.
Por ejemplo, el "KB Fideicomiso de Seguridad ante Demencia Golden Life" del Banco Nacional KB permite que el cliente, mientras goza de buena salud, designe un apoderado para solicitar pagos y establezca un plan de uso de activos. Cuando se diagnostica demencia grave, el fideicomiso autoriza la extracción y administración de fondos necesarios. Si se combina con un fideicomiso testamentario, es posible transferir los bienes restantes al fallecimiento al cónyuge o hijos conforme a un plan predeterminado, lo que también protege contra disputas de herencia.
Existen también productos en los que el cliente mantiene acceso libre a sus fondos durante la vida normal, pero cambia el método de administración solo después de que aparece la demencia. El "MMT de Seguridad ante Demencia" de Hanwha Life es un ejemplo típico. Mientras la persona goza de buena salud, puede realizar depósitos y retiros con libertad. Sin embargo, cuando se diagnostica un deterioro cognitivo moderado o superior según la Escala de Demencia Clínica (2 puntos o más), se activa la cláusula especial de demencia. Una vez activada, el administrador del fideicomiso puede solicitar pagos por concepto de gastos de cuidado, en el rango del saldo disponible en el MMT, en nombre del cliente.
Este enfoque presenta una ventaja sobre la práctica de confiar toda la libreta y los bienes a un único hijo: permite un control más estricto del uso de fondos. Reduce la posibilidad de que la familia retire dinero en exceso con el pretexto de gastos de manutención o cuidados, y genera un registro detallado de los pagos a través de la institución financiera.
Si desea confiar en sus hijos: "curatela voluntaria"
Si existe una familia de confianza, es posible utilizar el sistema de "curatela voluntaria" sin recurrir a productos financieros. La curatela voluntaria permite que, mientras la persona aún posee plena capacidad de decisión, designe de antemano a un familiar o persona de confianza como curador para que le represente en caso de que la demencia u otra condición afecte su capacidad de decisión futura. Las responsabilidades pueden incluir no solo la administración de bienes, sino también decisiones sobre hospitalización e ingreso a centros de cuidado. A diferencia de la curatela legal, donde la familia solicita al tribunal que nombre a un curador después de que aparece la demencia, en la curatela voluntaria la persona elige anticipadamente a quién desea que la represente; esta es su principal ventaja.
Si existe preocupación sobre confiar toda la administración de activos a un solo familiar, es posible combinar curatela voluntaria con fideicomiso. Por ejemplo, se puede designar a la hija mayor como curadora, pero mantener los activos financieros (por ejemplo, 500 millones de won) en depósito con una institución financiera. En caso de demencia, la hija asumiría las responsabilidades de curatela, como decidir sobre hospitalización y centros de cuidado, mientras que la institución financiera proporcionaría gastos de manutención y cuidado conforme al contrato. Este enfoque reduce el riesgo de mal uso de fondos familiares y permite que la persona confíe la toma de decisiones a alguien de su confianza.
Si existe preocupación sobre confiar toda la administración de activos a un solo familiar, es posible combinar curatela voluntaria con fideicomiso. Por ejemplo, se puede designar a la hija mayor como curadora, pero mantener los activos financieros (por ejemplo, 500 millones de won) en depósito con una institución financiera. En caso de demencia, la hija asumiría las responsabilidades de curatela, como decidir sobre hospitalización y centros de cuidado, mientras que la institución financiera proporcionaría gastos de manutención y cuidado conforme al contrato. Este enfoque reduce el riesgo de mal uso de fondos familiares y permite que la persona confíe la toma de decisiones a alguien de su confianza.
Fideicomiso público para adultos mayores vulnerables
Se están estableciendo redes de seguridad pública para adultos mayores que tienen dificultades para acceder a fideicomisos de instituciones financieras privadas. La Corporación de Pensiones Nacionales opera el "Servicio de Apoyo en Gestión de Activos de Seguridad ante Demencia" dirigido a adultos mayores que enfrentan dificultades para administrar directamente sus bienes debido a demencia o deterioro cognitivo leve, o que corren riesgo de abuso económico.
Mediante un fideicomiso público, la corporación asume la responsabilidad de efectivo, pensiones e ingresos del usuario, y realiza pagos planificados por concepto de alquiler, servicios públicos, gastos de cuidado y manutención. El fideicomiso público funciona como una red de seguridad que protege a adultos mayores vulnerables que ya han perdido capacidad de administración de bienes o que tienen acceso limitado a servicios financieros.
La gestión de activos ante demencia es más efectiva cuando se prepara antes de que aparezca la enfermedad. Los expertos aconsejan: "Dado que los productos de fideicomiso varían en términos de montos mínimos de inversión, comisiones, tipos de activos que pueden depositarse y criterios de diagnóstico de demencia, es esencial verificar cuidadosamente las condiciones de cada producto antes de contratar".
* Este artículo ha sido traducido por IA.