
Transferencias representan el 68%… competitividad de la red centrada en el puerto de Busan
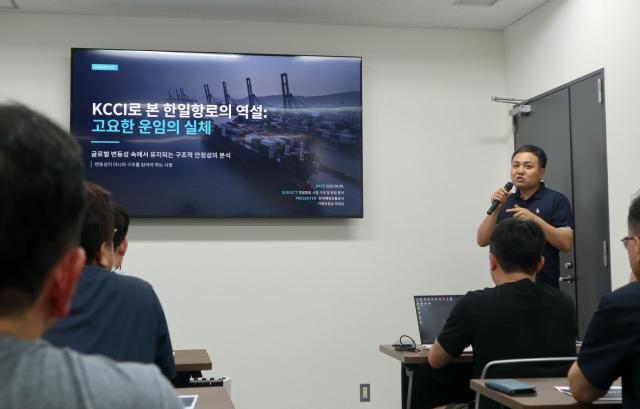
Según el análisis del Índice Coreano de Tarifas de Contenedores (KCCI) publicado por la Corporación Coreana de Promoción Marítima (KOBC), la ruta Corea-Japón presenta una situación paradójica, manteniendo "tarifas tranquilas" basadas en una estabilidad estructural a pesar de la turbulencia del mercado global.
Jung Kyung-nam, jefe del equipo de Gestión ESG de la KOBC, señaló: "A diferencia del índice de tarifas global SCFI, cuando se utiliza el KCCI como referencia —que refleja las condiciones de 13 rutas de origen coreano— la ruta Corea-Japón presenta una volatilidad significativamente menor en comparación con otras rutas".
Tras analizar la tendencia desde enero de 2024 (establecido como base 100) hasta agosto de 2026, se observa que la ruta hacia América del Norte experimentó aumentos superiores a tres veces en julio de 2024 debido a disrupciones en la cadena de suministro provocadas por la crisis del Mar Rojo, seguido de fluctuaciones abruptas recurrentes. La tarifa máxima en la ruta de la costa oeste de América alcanzó 7.000 dólares por TEU, con una diferencia entre máximos y mínimos de 4 veces, y una variación promedio semanal del 8%.
Por el contrario, la ruta Corea-Japón registró una tarifa máxima de apenas 234 dólares, con una diferencia entre máximos y mínimos de 1,42 veces y una variación semanal del 1%. Jung señaló: "Si bien el nivel absoluto de tarifas es bajo, el análisis del volumen de carga y la estructura de mercancía revela la estabilidad intrínseca única de la ruta Corea-Japón".
La característica más distintiva de la ruta Corea-Japón es que las cargas de transbordo (TS) representan el 68% del volumen total de carga (aproximadamente 1,1 millones de TEU en el primer semestre de este año), mientras que las cargas locales comercializadas directamente entre ambos países constituyen solo el 32%.
Esta estructura se origina en el sistema multipuerto de Japón y su estructura de costos. Japón cuenta con numerosos puertos menores regionales además de sus cinco puertos principales mayores: Tokio, Yokohama y Osaka. Cuando los cargadores de regiones alejadas de Japón utilizan los puertos principales del país, enfrentan altos costos de transporte terrestre (gastos de camionaje), peajes de carretera y limitaciones en la disponibilidad de conductores.
Como resultado, los cargadores japoneses aprovechan activamente el puerto de Busan como punto de transbordo, que es geográficamente cercano, ofrece servicios regulares de alta frecuencia y beneficios de economía de escala. Según datos de 2024, el volumen de carga del puerto de Busan alcanzó aproximadamente 24 millones de TEU, superando significativamente el volumen combinado de los cinco puertos principales de Japón (15 millones de TEU).
La ruta Corea-Japón tiene una participación limitada de navieras oceánicas globales y navieras japonesas, siendo dominada por 11 navieras costeras y regionales coreanas. Empresas como Maersk y MSC, así como ONE de Japón, consideran que los niveles de tarifa en el segmento Corea-Japón son bajos y utilizan esta ruta principalmente con fines de alimentación (servicio lanzadera) en lugar de operaciones comerciales directas locales.
Las navieras nacionales costeras y regionales suscriben acuerdos de carga de transbordo con grandes navieras globales (como los denominados SOC) para asegurar volúmenes base estables, evitando así la competencia de precios improductiva que requeriría reducir tarifas para captar carga.
Además, la regulación del espacio de bodega y el funcionamiento del sistema de techo de precios a través del Consejo Coreano de Transporte Marítimo Costero (KNFC) también han contribuido al sostén de tarifas. Jung explicó: "Las navieras cuentan con condiciones estructurales que les permiten gestionar la oferta mediante el ajuste de la cantidad de carga embarcada cuando la situación del mercado se deteriora".
No obstante, existen factores de riesgo que desafían este régimen estable. El más destacado es el endurecimiento de la aplicación de leyes de competencia por parte de autoridades regulatorias globales, que ha intensificado el escrutinio sobre acciones conjuntas entre navieras. Además, en caso de que la situación global del transporte marítimo se agravase, no se puede descartar la posibilidad de una entrada más agresiva de grandes navieras en el mercado costero o cambios operacionales mediante fusiones y adquisiciones.
Jung enfatizó: "Hasta el momento, la ruta Corea-Japón mantiene un flujo tranquilo y estable, pero será necesaria una observación continua para determinar si este régimen puede persistir ante cambios en el entorno regulatorio global y la volatilidad del mercado".
* Este artículo ha sido traducido por IA.