
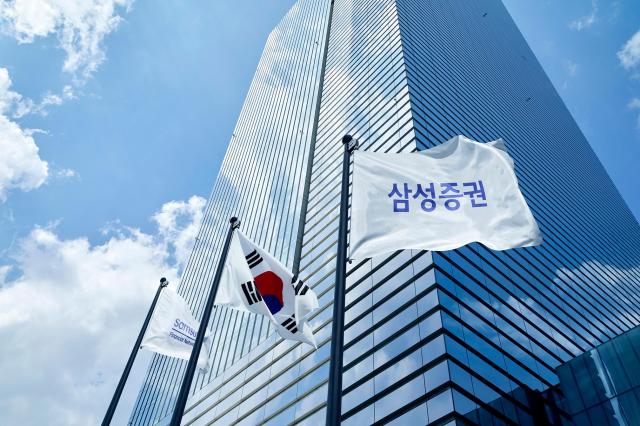
Samsung Securities finalmente ha recibido la autorización para emitir pagarés. Se trata de nueve años después de que fuera designada como empresa de inversión financiera integral (종투사) con un capital social de 4 billones de wones o superior en 2017. Tras la incorporación el año pasado de Kiwoom Securities, Hana Securities y Shinhan Investment Securities, y ahora Samsung Securities, el mercado de pagarés se ha expandido a un régimen competitivo de 8 casas de bolsa. En el mercado de pagarés, que ha crecido hasta alcanzar casi 56 billones de wones en la primera mitad de este año, se prevé que la competencia de financiamiento entre casas de bolsa sea aún más intensa.
La Comisión de Servicios Financieros celebró su 15ª sesión ordinaria el día 9 y anunció que ha deliberado y aprobado la autorización a Samsung Securities para operaciones de financiamiento a corto plazo (emisión de pagarés) conforme al artículo 360 de la Ley de Mercados de Capitales. Como resultado, Samsung Securities podrá utilizar los fondos recaudados mediante la emisión de pagarés para financiamiento corporativo e inversiones de capital de riesgo, entre otros usos.
Los pagarés son instrumentos financieros a corto plazo que pueden ser emitidos por megabanco de inversión (IB) que cumplan los requisitos, como poseer un capital social de 4 billones de wones o superior, previa autorización de las autoridades financieras. Desde la perspectiva de las casas de bolsa, constituyen un medio clave de financiamiento para recaudar fondos de clientes y utilizarlos en financiamiento corporativo e inversiones de capital de riesgo.
Según la industria de servicios financieros, el saldo de pagarés emitidos por las casas de bolsa nacionales se registró en 55,929.1 mil millones de wones a finales del segundo trimestre de este año. En comparación con 44,391.2 mil millones de wones a finales del segundo trimestre del año pasado, representa un aumento de 11,538 mil millones de wones, es decir, un crecimiento del 26,0% en un año. El saldo de pagarés de Korea Investment Securities a finales del segundo trimestre fue de 22,468 mil millones de wones, el más alto. Le siguieron KB Securities con 11,003.1 mil millones de wones, Mirae Asset Securities con 10,577.6 mil millones de wones y NH Investment & Securities con 8,775.2 mil millones de wones. El saldo de solo estas cuatro casas alcanzó cerca de 52 billones de wones, representando la mayor parte del mercado total.
Kiwoom Securities, que recibió autorización para la operación de pagarés como quinta en la industria el año pasado, ha expandido su saldo a 1,816 mil millones de wones a finales del segundo trimestre de este año. Hana Securities registró un saldo de 999.3 mil millones de wones, mientras que Shinhan Investment Securities registró 289.9 mil millones de wones. Hana Securities y Shinhan Investment Securities recibieron autorización de la Comisión de Servicios Financieros para la operación de pagarés a finales del año pasado.
En lo adelante, se prevé que la competencia sea aún más intensa con la incorporación de Meritz Securities y otras casas de bolsa que están promoviendo la incursión en el negocio de pagarés. Se estima que la entrada de nuevos operadores podría traducirse en competencia de tasas de interés y productos entre casas de bolsa. Aunque Daeshin Securities no ha aclarado su posición respecto a la incursión en pagarés, su capital social también supera los 4 billones de wones.
Sin embargo, hay análisis que señalan que junto con la expansión del mercado, también podría incrementarse la carga de gestión de fondos para las casas de bolsa. Dado que los fondos recaudados mediante pagarés deben garantizar un cierto nivel de rentabilidad, a medida que se intensifique la competencia, la gestión de rentabilidad entre la tasa de financiamiento y los destinos de inversión cobra mayor importancia. Además, podría crecer la carga de asegurar continuamente destinos de inversión adecuados, como capital de riesgo.
Un funcionario de la industria de servicios financieros declaró: "La rentabilidad de los pagarés puede variar significativamente según los cambios en las tasas de mercado y tasas de financiamiento, por lo que simplemente aumentar el volumen de financiamiento no es suficiente para generar rentabilidad estable". Y agregó: "Al final, la clave radica en cómo financiar fondos al menor costo posible y cómo operarlos de manera más eficiente".
* Este artículo ha sido traducido por IA.