
Afirmación de 'solidez' con base en la fecha de toma de posesión de Trump
CNBC 'refuta' que los tipos subieron antes de la toma de posesión
Rendimientos a 10 años en máximo de 20 meses, bonos a 30 años cerca de intervención
Rebajas fiscales, aranceles y alza de precios del petróleo por Irán presionan los tipos
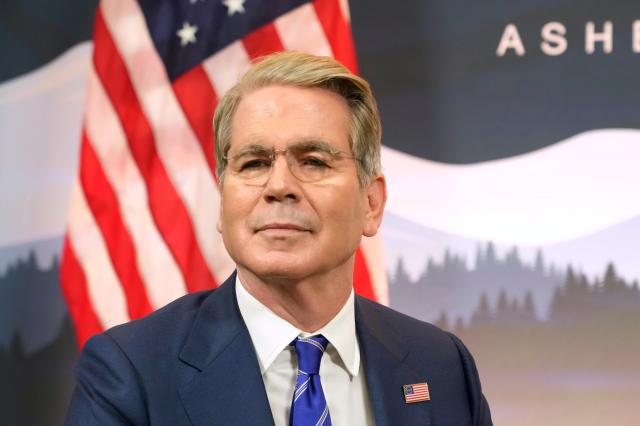
El Secretario del Tesoro estadounidense, Scott Bessent, afirmó el 1 de septiembre (hora local) que el mercado de bonos estadounidenses ha registrado el mejor desempeño entre las principales economías mundiales. Sin embargo, los rendimientos de la deuda a largo plazo están volviendo a subir. Tras el anuncio del Secretario Bessent hace un mes sobre la expansión de las compras de bonos soberanos, los rendimientos a largo plazo se estabilizaron temporalmente, pero han regresado a niveles anteriores en menos de un mes. Esta situación ha avivado las dudas sobre si las compras de bonos por sí solas pueden frenar la tendencia alcista de los tipos de interés.
Afirmación de solidez basada en la fecha de toma de posesión de Trump... CNBC la refuta
Según informó CNBC y otras agencias estadounidenses, el Secretario Bessent declaró el 1 de septiembre (hora local) durante la reunión de ministros de Hacienda y gobernadores de bancos centrales del Grupo de los Veinte (G20) celebrada en Asheville, Carolina del Norte: "Desde el inicio de la administración Trump, Estados Unidos cuenta con el mercado de bonos de mejor desempeño entre las principales economías mundiales".
Sin embargo, los rendimientos de la deuda a largo plazo estadounidense se elevaron nuevamente ese día. El rendimiento de los bonos a 30 años subió hasta el 5,27%, regresando al nivel del 19 de agosto, justo antes de que el Secretario Bessent anunciara la expansión de las compras de bonos soberanos. El rendimiento de los bonos a 10 años, referencia global de los mercados de renta fija, también alcanzó aproximadamente el 4,8%, registrando su nivel más alto en unos 20 meses desde enero de 2025.
El Secretario Bessent mantiene una posición indiferente ante la reciente alza de tipos. En la conferencia del G20, afirmó: "Lo que suceda en el transcurso de un mes no es importante". En una entrevista con CNBC el día anterior, también destacó: "Si hay un problema en el mercado de bonos estadounidenses, entonces los inversores deberían vender deuda estadounidense y comprar bonos de otros países", enfatizando que el mercado de bonos estadounidenses se desempeña de manera relativamente sólida.
No obstante, CNBC señaló que el Secretario Bessent utilizó como punto de referencia la fecha de toma de posesión del Presidente Trump, el 20 de enero de 2025, para evaluar el desempeño del mercado de bonos estadounidenses. Los mercados de renta fija suelen reflejar anticipadamente los cambios futuros antes de que las políticas se implementen.
Desde antes de las elecciones presidenciales de 2024, cuando aumentó la posibilidad de que Trump retornara al poder, los inversores anticiparon un aumento de la inflación y del gasto fiscal derivado de las rebajas tributarias, aranceles y expansión del gasto público, así como un incremento en la emisión de deuda soberana. En consecuencia, los inversores vendieron deuda estadounidense, lo que ya había provocado un aumento significativo de los rendimientos de los bonos soberanos.
De hecho, el rendimiento de los bonos estadounidenses a 10 años aumentó aproximadamente 1 punto porcentual desde su punto más bajo a mediados de septiembre de 2024 hasta la fecha de toma de posesión del Presidente Trump. Por lo tanto, al observar únicamente los movimientos de tipos después de la toma de posesión de Trump, podría pasarse por alto las preocupaciones sobre las políticas trumpistas que ya se habían reflejado en el mercado antes de esa fecha. Según CNBC, cuando se considera este factor, el desempeño del mercado de bonos estadounidenses en los últimos dos años se encuentra en un nivel intermedio entre las principales economías.
Las compras de bonos son insuficientes... Deben abordarse los 'problemas estructurales'
De hecho, la alza de tipos en Estados Unidos no es un problema exclusivo de la administración Trump. Recientemente, la incertidumbre inflacionaria derivada del aumento de los precios del petróleo y las preocupaciones sobre la expansión del gasto fiscal de los gobiernos se han extendido a los mercados de deuda soberana de todo el mundo.
Este día, el rendimiento de los bonos alemanes a 30 años alcanzó su nivel más alto desde 2011, mientras que el de los bonos británicos a 30 años registró su máximo desde 1998. El índice de rendimientos de deuda soberana global compilado por Bloomberg también ha alcanzado su nivel más alto en aproximadamente 20 años. Con la escalada de los rendimientos de deuda soberana a nivel mundial, ha surgido la preocupación de que podría replicarse una situación similar a la de la crisis financiera asiática de 1997.
En Estados Unidos, la incertidumbre en la política monetaria de la Reserva Federal se ha sumado a las tensiones geopolíticas originadas por Irán. Si el aumento de los precios del petróleo derivado de la reanudación de operaciones militares en los alrededores del Estrecho de Ormuz incrementa las preocupaciones inflacionarias, podría dificultar los recortes de tipos de interés por parte de la Reserva Federal y ejercer presión alcista sobre los rendimientos de la deuda soberana.
El Secretario Bessent ha señalado que el Departamento del Tesoro cuenta con un "amplio conjunto de herramientas de política" para estabilizar los rendimientos de la deuda soberana y anunció el mes pasado que duplicaría, como mínimo, el volumen de compras de bonos. Dado que las compras ampliadas comenzarán el 9 de septiembre, es prematuro evaluar la efectividad de esta política únicamente sobre la base de los movimientos de tipos actuales.
No obstante, existe la preocupación de que las políticas de la administración Trump, como el aumento significativo del gasto fiscal, la expansión de la emisión de deuda soberana, y la inflación derivada de los aranceles y el alza de los precios del petróleo, podrían intensificar la presión alcista sobre los tipos de interés a largo plazo.
Dan Morehead, fundador y copresidente de Pantera Capital, comentó a Bloomberg Television sobre la intervención de mercado del Secretario Bessent: "Para que un farol funcione en una mesa de póker, nadie en la mesa debe saber que estás farolerando", y agregó: "En última instancia, creo que ha tenido el efecto contrario". Esta observación sugiere que las compras de bonos por sí solas son insuficientes para resolver los factores estructurales subyacentes del alza de rendimientos a largo plazo, como el déficit fiscal, la deuda nacional y la inflación.
* Este artículo ha sido traducido por IA.