
Encuesta a todos los empleados hasta el 4 de septiembre para elegir nombre de la aseguradora integrada
Lanzamiento previsto para el segundo semestre de 2027 con activos totales de 55 billones de wones
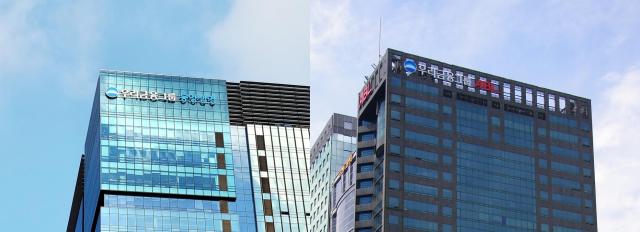
Según informaron fuentes del sector financiero el 31 de agosto, Dongyang Life y ABL Life realizarán una encuesta dirigida a todos sus empleados hasta el 4 de septiembre sobre el nombre de la aseguradora integrada.
Los dos candidatos son "Woori Life Insurance" y "Woori Life". Los empleados también pueden proponer nombres alternativos directamente. Dado que ambas opciones incluyen la marca "Woori", es probable que la aseguradora integrada adopte la identidad de marca del Grupo Woori.
Esta encuesta es el primer paso operativo posterior al anuncio oficial de la integración de ambas empresas realizado por Woori Financial el 18 de agosto. El grupo planea lanzar en el segundo semestre de 2027 una aseguradora de vida integrada con activos totales de 55 billones de wones, convirtiéndola en una filial estratégica del grupo.
A finales del primer semestre de este año, los activos totales ascendieron a aproximadamente 35,3 billones de wones para Dongyang Life y 19,2 billones de wones para ABL Life. La suma simple resulta en aproximadamente 54,5 billones de wones, posicionándose como el quinto actor más grande de la industria, por detrás de Samsung Life, Kyobo Life, Hanwha Life y Shinhan Life.
La composición de productos también se complementará. Dongyang Life tiene fortaleza relativa en seguros de protección, mientras que ABL Life se destaca en seguros de ahorro. Sumando simplemente las primas de ingresos del año anterior, la proporción de seguros de protección representa el 51,3% y los seguros de ahorro el 47,0%, logrando un equilibrio. También se espera expandir los canales de venta aprovechando la base de clientes de banca seguros del Banco Woori.
Asegurar rentabilidad acorde al tamaño de la operación representa un desafío. La suma de la ganancia neta del primer semestre de este año de ambas empresas es de 108,6 mil millones de wones, lo que representa aproximadamente el 37% en comparación con Shinhan Life, que tiene un tamaño de activos similar. Los costos derivados de la integración de estructuras organizacionales, sistemas informáticos y canales de venta serán una variable clave que determinará los beneficios de la integración.
Dongyang Life renunció a su estatus de empresa cotizada tras permanecer en el mercado de valores durante aproximadamente 17 años desde su entrada histórica en el mercado de valores en 2009 como la primera aseguradora de vida del país. Esto ocurre después de completar un canje integral de acciones con Woori Financial Holdings el 11 de agosto, en el que el grupo adquirió el 100% de la participación accionaria, convirtiéndola en filial de control total.
A los accionistas existentes de Dongyang Life se les asignaron 0,2521056 acciones ordinarias de Woori Financial Holdings por cada acción tenida. La conversión en filial de control total simplificó la estructura de gobierno corporativo y el sistema de toma de decisiones, proporcionando además la base para proceder con la fusión con ABL Life.
Durante el proceso de integración, Woori Financial planea reestructurar los productos y canales de ventas de ambas empresas, además de mejorar el índice de solvencia (K-ICS) y el margen de servicio de contratos (CSM). También promoverá la integración de sistemas de gestión y operaciones empresariales mediante inteligencia artificial, así como la expansión hacia el negocio de cuidados de larga duración.
* Este artículo ha sido traducido por IA.