
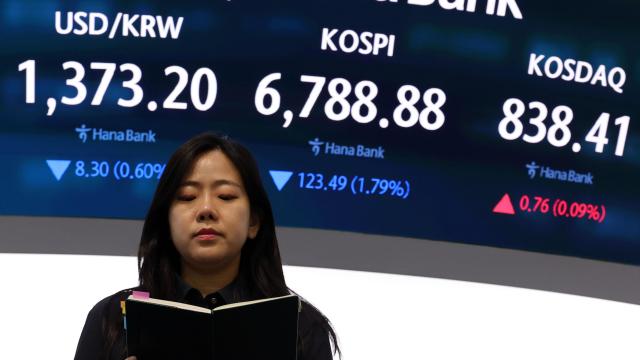
Según la Bolsa de Corea del Sur, el 28 de agosto el Kospi cerró en 6788,88 puntos, una caída de 123,49 puntos (1,79%) respecto a la sesión anterior, mientras que el Kosdaq avanzó 0,76 puntos (0,09%) hasta 838,41. Durante la semana del 24 al 28 de agosto, el Kospi retrocedió 1,79% mientras que el Kosdaq ganó 4,55%.
El mercado de esta semana mostró un conflicto entre el buen desempeño de resultados en IA y la incertidumbre sobre tasas de interés y cuestiones comerciales. Nvidia confirmó la continuidad del ciclo de inversión en IA al presentar resultados y guía de perspectivas que superaron las proyecciones del mercado. Sin embargo, la noticia de que Estados Unidos evalúa imponer aranceles exhaustivos sobre semiconductores generó debilidad en las acciones de fabricantes de chips domésticos.
Los efectos de devolución de valor a accionistas proporcionaron apoyo en los niveles inferiores del índice. Las compras de acciones propias por SK Hynix y Samsung Electronics generaron flujos de compra institucional que absorbieron parcialmente las ventas de inversionistas extranjeros.
En los mercados financieros globales, el aumento de tasas de interés a largo plazo estadounidenses actuó como factor de presión, mientras que en el mercado interno el Banco de Corea del Sur elevó el 27 de agosto su tasa de interés de referencia de 2,75% a 3,00%, un incremento de 0,25 puntos porcentuales, lo que marca dos meses consecutivos de alzas. La proyección de crecimiento para este año fue revisada al alza significativamente, de 2,6% a 3,3%. El Banco Central anticipó aumentos en exportaciones e inversión derivados del repunte en el sector de semiconductores, así como una recuperación de la demanda interna, aunque espera que la inflación supere durante un tiempo considerable el nivel objetivo, justificando una respuesta de política anticipada. Las autoridades monetarias afirman que determinarán oportunamente el momento y ritmo de futuros aumentos.
La mejora en las perspectivas de crecimiento y desempeño de semiconductores es positiva, pero sucesivos aumentos de la tasa de interés podrían elevar el costo del capital para el mercado accionario doméstico. Sin embargo, los analistas consideran probable que el ritmo de futuras subidas sea más gradual después de los últimos ajustes. De hecho, el Comité de Política Monetaria modificó su redacción de «es necesario continuar la tendencia al alza de tasas» a «determinará el momento y ritmo de futuros aumentos».
La próxima semana concentrará indicadores económicos clave que definirán la dirección de los mercados de septiembre. Las exportaciones surcoreanas de agosto, a publicarse el 1 de septiembre, serán determinantes para evaluar cuánto el repunte en envíos de semiconductores impulsa el crecimiento general de exportaciones. En Estados Unidos, ese mismo día se divulgarán el Índice de Gestión de Suministros (ISM) manufacturero de agosto y el reporte de vacantes y cambios laborales de julio (JOLTs), indicadores que simultáneamente muestran la fortaleza económica y el enfriamiento del mercado laboral.
El 2 de septiembre se publicarán los resultados de Broadcom y el Beige Book de la Reserva Federal. Dado que tras Nvidia vienen resultados de empresas de semiconductores e infraestructura de IA, estos datos confirmarán si las inversiones en IA se están traduciendo en ventas e ingresos para empresas individuales. El 3 de septiembre se conocerá el Índice ISM de servicios de agosto y datos de comercio de julio, mientras que el 4 de septiembre se publicará el reporte de empleo de agosto. Este último es particularmente crítico para calibrar la trayectoria de tasas del Comité de Mercado Abierto Federal (FOMC) de septiembre; confirmación de un enfriamiento laboral podría reducir la presión por tasas más altas.
Durante la primera semana de septiembre, los mercados enfrentarán una batalla entre el impulso de ganancias de IA y la presión de tasas de interés elevadas. Si el empleo estadounidense desacelera y las tasas a largo plazo se estabilizan, la tendencia alcista podría expandirse desde semiconductores hacia baterías de segunda generación, plataformas de IA e infraestructura. Por el contrario, si las tasas de largo plazo repuntan o aumentan las presiones comerciales estadounidenses, las preocupaciones de valuación podrían reaparecer a pesar del buen desempeño de ganancias en IA.
Shin Yul, analista de Sangsangin Securities, señaló: «La próxima semana el mercado confirmará si las ganancias impulsadas por IA pueden compensar la carga de tasas elevadas. Si el impulso de ganancias de IA se mantiene y se estabilizan las tasas de largo plazo estadounidenses, se abrirían nuevas oportunidades de alza en activos de riesgo; pero si repuntan las tasas, la diferenciación de valores dentro del sector de IA se aceleraría».
También se ha recomendado un enfoque más selectivo por sector y emisor individual que enfocarse en los índices generales. Nah Jung-hwan, analista de NH Investment & Securities, comentó: «Con la continuidad del crecimiento de ganancias derivado de inversiones en infraestructura de IA y la desaparición de preocupaciones sobre presión al alza en tasas, serían posibles rallys adicionales de alivio. Se recomienda mantener semiconductores como sector central mientras se consideran baterías de segunda generación y plataformas y servicios de IA para expansión sectorial».
* Este artículo ha sido traducido por IA.