
Funcionarios de la Fed expresan mayor cautela sobre la inflación; Walsh evitará señales específicas sobre tasas de interés
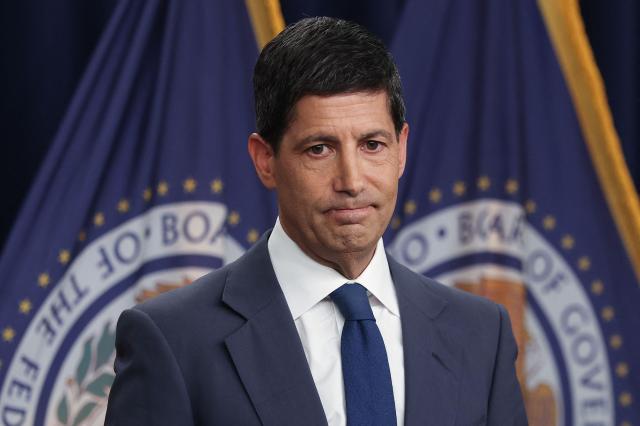
Según informó The Hill el 27 de agosto (hora local), Walsh pronunciará su discurso el 28 de agosto a las 10:00 a.m. (11:00 p.m. hora de Corea) en el simposio económico anual celebrado en Jackson Hole, Wyoming. Esta será su primera aparición en la plataforma de Jackson Hole desde que asumió el cargo de presidente de la Fed a finales de mayo.
Desde el primer día de la reunión de Jackson Hole, funcionarios de la Fed han expresado repetidamente cautela respecto a la inflación, que ha resultado difícil de controlar. Sin embargo, han divergido en sus opiniones sobre la necesidad de aumentos adicionales de tasas.
Jeffrey Schmid, presidente del Banco de la Reserva Federal de Kansas City, señaló en una entrevista con CNBC que "la inflación sigue siendo obstinada y pegajosa", cuestionando si la actual tasa de interés de referencia está limitando suficientemente la economía. Beth Hammack, presidenta del Banco de la Reserva Federal de Cleveland, también enfatizó la necesidad de aumentar las tasas, afirmando que "ahora es el momento de actuar".
Por el contrario, Austan Goolsbee, presidente del Banco de la Reserva Federal de Chicago, evaluó que la evolución de los precios en los últimos tres meses "no parece tan mala". Susan Collins, presidenta del Banco de la Reserva Federal de Boston, también señaló que los indicadores de inflación recientes son mixtos, diagnosticando que la actual política monetaria es "algo restrictiva".
El índice de precios del gasto de consumo personal (PCE) de julio, divulgado el 26 de agosto, aumentó un 3,7% en comparación con el año anterior, superando las expectativas del mercado de un 3,6%. La tasa de aumento del PCE núcleo se mantuvo en un 3,3%, igual al mes anterior. Si bien el ritmo de aumento de precios no se aceleró, se observa que no hay avances claros hacia la meta de la Fed del 2%.
Mientras tanto, los indicadores económicos muestran signos de debilitamiento. El empleo no agrícola de Estados Unidos en julio disminuyó en 23.000 puestos, y el crecimiento del producto interno bruto (PIB) del segundo trimestre se limitó al 1,5%. Con la persistencia de la inflación elevada combinada con un debilitamiento del empleo y el crecimiento, el juicio de política de la Fed se ha vuelto aún más complejo.
El aumento abrupto de las tasas de bonos del Tesoro a largo plazo y las acciones correspondientes del Departamento del Tesoro también complican los cálculos de Walsh. La tasa de los bonos del Tesoro a 30 años ha superado recientemente el 5,3%, alcanzando su nivel más alto en 19 años desde 2007.
Scott Bessent, Secretario del Tesoro de EE.UU., anunció posteriormente que ampliaría el programa de recompra de bonos del Tesoro a largo plazo de un máximo de 2.000 millones de dólares (aproximadamente 2,75 billones de won) por sesión a 4.000 millones de dólares (aproximadamente 5,5 billones de won) o más. Aunque el Departamento del Tesoro presentó como objetivo el apoyo a la liquidez del mercado, algunos analistas en el mercado interpretaron la medida como un intento de contener el aumento abrupto de las tasas de interés a largo plazo.
Esto contrasta con la perspectiva de Walsh, quien ha considerado que las tasas de interés a largo plazo elevadas pueden tener un efecto de contracción de las condiciones financieras. Cuando las tasas de interés a largo plazo suben, los costos de hipotecas y financiamiento empresarial aumentan, lo que reduce el consumo e inversión, y puede generar un efecto de contracción incluso sin que la Fed aumente adicionalemente la tasa de interés de referencia.
The Hill informó que los inversionistas perciben un desajuste entre la perspectiva de Walsh y la del Secretario Bessent respecto a las tasas de bonos del Tesoro.
Sin embargo, el mercado considera poco probable que Walsh presente una trayectoria de tasas específica en este discurso. Desde su toma de posesión, ha manifestado la posición de reducir la comunicación externa de la Fed y apartarse de la práctica de señalar previamente los movimientos políticos futuros.
Thomas Laritz, profesor asistente de finanzas en la Stern School of Business de la Universidad de Nueva York, prevé que Walsh enfatizará la estabilidad de precios a largo plazo en Jackson Hole, mientras que mantendrá una "ambigüedad cuidadosamente calculada" respecto a la dirección de política a corto plazo.
Lindsey Piegza, economista jefa de Stifel Financial, también anticipa que Walsh tiene pocas probabilidades de presentar una trayectoria de política monetaria apropiada o una dirección de tasas específica en el futuro.
* Este artículo ha sido traducido por IA.