
Caída del tipo de cambio won-dólar genera ganadores y perdedores entre inversores en activos extranjeros
Brecha de rentabilidad de hasta 11 puntos porcentuales entre fondos con y sin cobertura cambiaria
Los inversores particulares A y B realizaron una inversión el 1 de agosto en un fondo cotizado en bolsa (ETF) que sigue el índice S&P 500 de Standard & Poor's de Estados Unidos. El inversor A eligió "KODEX USA S&P 500 (H)", mientras que B optó por "KODEX USA S&P 500". Aunque se trata de productos de inversión basados en el mismo activo subyacente, la rentabilidad de ambos inversores ha sido divergente.
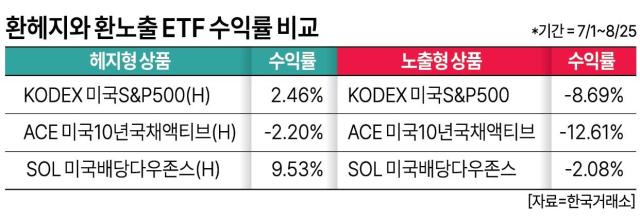
Del 1 de agosto al 25 de agosto, la rentabilidad acumulada del inversor A fue del +2,46%, mientras que la del inversor B fue del -8,69%. La diferencia de rentabilidad fue generada por la "(H)", que significa "cobertura" (hedge en inglés) para mitigar riesgos cambiarios. Con la caída del tipo de cambio won-dólar en agosto, la rentabilidad del inversor B, que invirtió en un producto expuesto a la divisa, se vio afectada negativamente.
Desde principios de agosto, la rentabilidad de los ETF y otros productos que invierten en activos extranjeros ha experimentado resultados desiguales según la presencia o ausencia de cobertura cambiaria. Esto es consecuencia de la caída pronunciada del tipo de cambio won-dólar a niveles de 1300 won. Incluso cuando los ETF invierten en el mismo activo subyacente, el desempeño real que reciben los inversores varía significativamente dependiendo de las fluctuaciones cambiarias.
Según el mercado de divisas de Seúl del 27 de agosto, el tipo de cambio won-dólar cerró la sesión semanal el 26 de agosto en 1384,8 won. El tipo de cambio won-dólar, que alcanzó máximos de 1560 won a principios de junio, ha mantenido una tendencia bajista y descendió a 1300 won el 19 de agosto. Este es el primer nivel de 1300 won registrado en aproximadamente 11 meses.
La caída del tipo de cambio won-dólar está teniendo un impacto significativo en los mercados de inversión. En particular, para los inversores en acciones extranjeras o ETF, la caída del tipo de cambio afecta directamente a su rentabilidad. Por ello, los expertos recomiendan examinar cuidadosamente cuál es más favorable entre los fondos con cobertura cambiaria y aquellos expuestos a la divisa.
La distinción entre fondos con cobertura cambiaria y expuestos a la divisa se puede identificar simplemente observando el nombre del producto. La abreviación "(H)" que aparece al final del nombre del ETF indica que se trata de un fondo con cobertura cambiaria que reduce el riesgo de fluctuaciones del tipo de cambio. Estos productos están diseñados utilizando instrumentos derivados como futuros de divisas o contratos de futuros para compensar parcialmente el impacto de las variaciones en el tipo de cambio won-dólar. Por el contrario, los ETF sin la designación "(H)" son fondos expuestos a la divisa en los que tanto el precio del activo extranjero subyacente como los movimientos del tipo de cambio se reflejan en la rentabilidad.
 [Imagen=Aju Economía]
La presencia o ausencia de cobertura cambiaria se traduce directamente en la rentabilidad. Cuando el tipo de cambio won-dólar disminuye, el valor en wones de los activos extranjeros expresados en dólares, como acciones y bonos estadounidenses, se reduce. Como resultado, los ETF que están completamente expuestos a las variaciones cambiarias pueden ver reducida su rentabilidad en términos de won, incluso si el precio del activo subyacente aumenta.
Los ETF que replican índices extranjeros son un ejemplo típico. "KODEX USA S&P 500 (H)" y "KODEX USA S&P 500", aunque son productos de inversión en el mismo activo subyacente, presentan una brecha de rentabilidad de hasta 11,15 puntos porcentuales dependiendo de la presencia o ausencia de cobertura cambiaria.
En los productos de bonos también se observó una diferencia clara de rentabilidad según la cobertura cambiaria. Desde julio, "ACE Bonos del Tesoro USA a 10 años Activo (H)" registró una caída del 2,20%, mientras que "ACE Bonos del Tesoro USA a 10 años Activo", expuesto a la divisa, cayó un 12,61%. La brecha de rentabilidad entre ambos productos alcanzó 10,41 puntos porcentuales.
En los ETF de acciones con dividendos también se observó una tendencia similar. "SOL Dividendos USA Dow Jones (H)", con cobertura cambiaria, aumentó un 9,53% durante el mismo período, mientras que "SOL Dividendos USA Dow Jones", expuesto a la divisa, cayó un 2,08%. La brecha de rentabilidad entre ambos productos alcanzó 11,61 puntos porcentuales.
Los productos con cobertura cambiaria son relativamente más ventajosos en escenarios de fortalecimiento del won, ya que reducen el impacto de las variaciones cambiarias. Al fijar parcialmente el tipo de cambio futuro mediante futuros de divisas o contratos de futuros, pueden protegerse de las pérdidas derivadas de la caída del tipo de cambio.
Por el contrario, en escenarios de debilitamiento del won, la rentabilidad de los fondos expuestos a la divisa puede ser relativamente más elevada. Los fondos expuestos a la divisa reflejan en su rentabilidad no solo el aumento del precio del activo subyacente, sino también las ganancias por diferencias cambiarias derivadas del fortalecimiento del dólar. Incluso si el precio del activo subyacente disminuye, si el valor del dólar aumenta simultáneamente, las ganancias por diferencias cambiarias pueden compensar parcialmente las pérdidas por caída de precios.
Al elegir un producto con cobertura cambiaria, también es necesario considerar los costos asociados a la cobertura. Los ETF con cobertura cambiaria fijan el tipo de cambio futuro mediante futuros de divisas o contratos de futuros. En este proceso, la diferencia entre las tasas de interés de Corea y Estados Unidos se refleja en los costos. En particular, cuando la tasa de interés de Estados Unidos es superior a la de Corea, el costo de cubrir dólares con wones puede aumentar equivalente a la diferencia de tasas de interés.
Un representante de la industria de inversión financiera comentó: "Si se considera que la fortaleza del won continuará a corto plazo, un fondo con cobertura cambiaria puede ser una alternativa para reducir pérdidas por diferencias cambiarias", pero agregó: "Para inversores a largo plazo, es necesario evaluar tanto la posibilidad de un aumento del tipo de cambio como los costos de cobertura".
* Este artículo ha sido traducido por IA.