
Banco Central ejecuta alzas consecutivas para contener la deuda de los hogares
Reguladores flexibilizan restricciones de crédito, reduciendo la efectividad de las medidas
Falta de coordinación política genera dudas sobre ajustes; la credibilidad podría erosionarse si persiste
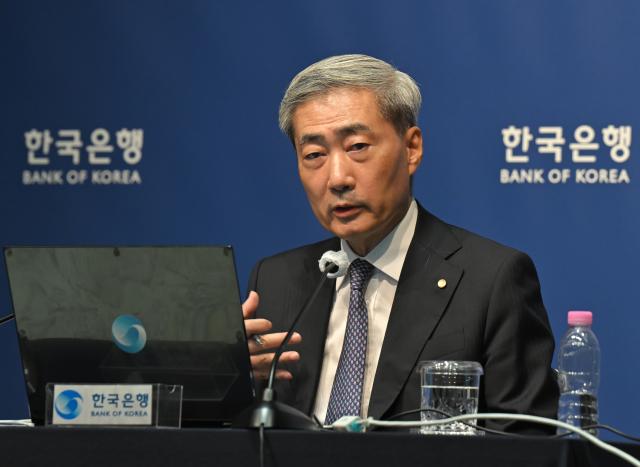
El Banco de Corea del Sur elevó las tasas de interés mientras que las autoridades financieras ampliaron el acceso al crédito. La política monetaria y la política financiera se mueven en direcciones opuestas con respecto a la deuda de los hogares, lo que genera preocupación de que los efectos de las medidas se reduzcan a la mitad.
La Comisión de Política Financiera y Monetaria del Banco de Corea del Sur aumentó el 27 de agosto la tasa de interés de referencia de 2,75% anual a 3,00%, un incremento de 0,25 puntos porcentuales. Se trata del segundo alza consecutiva tras la del mes anterior. El crecimiento más fuerte de lo esperado y las presiones inflacionarias fueron el trasfondo principal, aunque la deuda de los hogares que supera los 2.000 billones de wones y el aumento de precios inmobiliarios en la región metropolitana también influyeron.
Esta medida contrasta con el anuncio realizado por las autoridades financieras a través del plan del 13 de agosto sobre el ajuste del objetivo de crecimiento de créditos de hogares. El objetivo anterior del 1,5% se elevó al 3%, lo que resultó en un aumento de aproximadamente 30 billones de wones en la capacidad de préstamo disponible para las instituciones financieras. Las autoridades actualmente están distribuyendo los límites de crédito ampliados.
Las autoridades financieras enfatizan que no se trata de una expansión indiscriminada de créditos, sino de una "flexibilización selectiva" enfocada en préstamos sindicados y financiamiento para compradores efectivos. Sin embargo, los préstamos sindicados también son créditos de hogares. Si los límites adicionales se ejecutan efectivamente, la deuda total de los hogares podría aumentar y estimular la demanda de vivienda.
El Banco Central sube el costo del dinero para frenar la demanda de crédito, mientras que las autoridades financieras expanden los límites de oferta. Dado que existe una demanda real significativa de crédito incluso con alzas de tasas, la expansión de límites podría reactivar el crecimiento de la deuda de los hogares. Esta es la razón por la cual se señala que las medidas de las autoridades financieras podrían contrarrestar parcialmente el efecto restrictivo del Banco Central.
Shin Hyun-song, gobernador del Banco de Corea del Sur, también subrayó durante una conferencia de prensa ese día que la política monetaria y la política macroprudencial deben orientarse en la misma dirección. El gobernador Shin afirmó: "El Banco de Corea del Sur no puede garantizar la estabilidad financiera por sí solo" y añadió: "Debemos proteger la estabilidad financiera mediante una política coordinada con las autoridades financieras".
El desajuste continuo de políticas puede generar confusión en el mercado. Si se desalienta el crédito mientras se expande simultáneamente la capacidad de oferta, se difuminan las prioridades en la gestión de la deuda de los hogares. El crecimiento de dudas sobre la coordinación de políticas también podría afectar la credibilidad de las medidas.
Kim Dae-jong, profesor de la Universidad de Sejong, señaló: "En la situación actual, donde la deuda de los hogares ha superado los 2.000 billones de wones, una política que expande excesivamente el volumen total de crédito puede reducir a la mitad el efecto restrictivo de la deuda de los hogares logrado mediante alzas de tasas de interés" y agregó: "Se requiere una gestión más sofisticada que evite vincular el crédito de los hogares a fondos de especulación inmobiliaria mientras se resuelven las dificultades de financiamiento de los compradores efectivos".
* Este artículo ha sido traducido por IA.