
27 de agosto: se celebra la reunión de la Junta de Política Monetaria del Banco de Corea
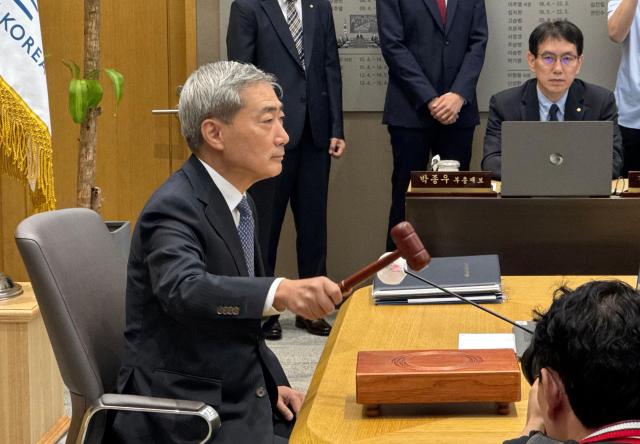
El gobernador del Banco de Corea, Shin Hyun-song, golpeando el mazo de presidente. [Foto=Reportero Jang Sun-a]
La sala de reuniones de la Junta de Política Monetaria del Banco de Corea registraba una atmósfera más tensa de lo habitual en la mañana del 27 de agosto. Con la decisión sobre si se producirá un segundo aumento consecutivo de tasas de interés en dos meses —en lo que se conoce como "aumento en tándem"— el foco de los medios de comunicación se centró en las palabras del gobernador del banco central, Shin Hyun-song.
El gobernador Shin ingresó a la sala de conferencias poco antes de las 8:59 horas vistiendo un saco azul marino y una corbata con patrón azul. Con expresión seria, tomó su asiento, golpeó el mazo de apertura y solicitó a los periodistas que se retiraran de la sala.
Al ser instado por los reporteros a hacer una declaración, el gobernador Shin respondió brevemente: "Hablaré abajo, en la rueda de prensa". No ofreció mensajes adicionales que pudieran revelar la dirección de la política monetaria antes de la decisión sobre tasas de interés.
Los miembros de la Junta de Política Monetaria llegaron antes que el gobernador. Comenzando con Min-soo Kwon, vicegobenador que se une a la junta por primera vez, a las 8:54 horas, seguido por los miembros Lee Su-hyung, Hwang Geon-il, Jang Yong-seong y Kim Jong-hwa, quienes entraron sucesivamente a las 8:57 horas.
El interés mediático en la sala era intenso. Aproximadamente 40 personas, entre funcionarios ejecutivos del Banco de Corea y reporteros, llenaban la sala de conferencias, y los periodistas permanecieron atentos a cada gesto y declaración del gobernador Shin y los miembros de la junta hasta el inicio de la sesión.
En los mercados, existe una tensión equilibrada sobre si el Banco de Corea mantendrá la tasa de interés de referencia en el 2,75% anual o la aumentará 25 puntos base (pb), siendo 1 pb equivalente al 0,01 de punto porcentual. De acuerdo con una encuesta realizada por Ajou Economics entre siete expertos en macroeconomía e instrumentos de deuda del país, cuatro expertos (57,1%) esperan un aumento, mientras que tres (42,9%) anticipan un mantenimiento de tasas.
Lo que respalda la postura de aumento adicional es el crecimiento económico más fuerte de lo previsto y los persistentes altos niveles de inflación. El mes anterior, el Banco de Corea aumentó la tasa de referencia 25 pb, marcando un giro hacia una política de restricción monetaria por primera vez en tres años y medio desde enero de 2023. En esa ocasión, el gobernador Shin Hyun-song indicó que la tasa de crecimiento real del producto interno bruto (PIB) del segundo trimestre y la tasa de aumento de la inflación subyacente de julio serían indicadores clave para la decisión de agosto, señalando: "La seguiremos observando cuidadosamente".
La estimación preliminar de la tasa de crecimiento real del PIB del segundo trimestre divulgada posteriormente fue de 0,6% en comparación con el trimestre anterior, superando significativamente la proyección de 0,2% del Banco de Corea de mayo. Después de caer 0,1% en el cuarto trimestre del año anterior y recuperarse a 1,8% en el primer trimestre de este año, la economía ha mantenido un crecimiento relativamente firme en el segundo trimestre. Las condiciones de ingresos también mejoraron considerablemente. El ingreso nacional bruto (INB) real del segundo trimestre creció 15,6% respecto al mismo período del año anterior, registrando la tasa de aumento más alta en 38 años y tres meses desde el primer trimestre de 1988 (16,4%).
Respecto a la inflación, los analistas advierten que aún es prematura la complacencia. La tasa de inflación del índice de precios al consumidor de julio fue de 2,8%, inferior a la de junio (3,2%), pero sigue superando la meta de estabilidad de precios del Banco de Corea del 2%. La tasa de aumento de la inflación subyacente, en particular, alcanzó 2,6% bajo la influencia de aumentos en los precios de bienes duraderos, registrando el nivel más alto desde diciembre de 2023.
Por otro lado, el argumento por mantener tasas constantes también es considerable. Dado que el Banco de Corea ya aumentó las tasas el mes anterior, existe poca necesidad de proceder inmediatamente a un aumento adicional sin confirmar antes el efecto de esa medida de política. Aunque persisten presiones inflacionarias derivadas del alza de precios internacionales del petróleo y la recuperación de la demanda interna, factores como la reciente caída del tipo de cambio won-dólar y los ajustes en los mercados de valores reducen la urgencia percibida por el banco central de acelerar el endurecimiento monetario.
El rezago en la transmisión de la política monetaria también fundamenta el argumento de mantener tasas. Dado que los aumentos en la tasa de referencia se transmiten a través de las tasas de préstamo bancario y luego afectan el consumo e inversión de hogares y empresas antes de impactar la inflación y la economía real, lo que requiere un tiempo considerable, el banco central podría confirmar los efectos del aumento del mes anterior antes de realizar ajustes adicionales.
Esta reunión de la Junta de Política Monetaria probablemente tendrá como punto central si el Banco de Corea procederá a un aumento adicional para responder al crecimiento más fuerte de lo esperado y la aceleración de la inflación subyacente, o si moderará el ritmo de ajustes mientras observa los efectos del aumento anterior.
Mientras tanto, el Banco de Corea divulgará los resultados de la decisión sobre la tasa de referencia y las proyecciones de crecimiento e inflación alrededor de las 10:00 horas de esta mañana. En la conferencia sobre orientación de política monetaria programada para las 11:10 horas será posible conocer la evaluación de la Junta de Política Monetaria del Banco de Corea respecto a las condiciones económicas recientes y la dirección futura de la operación de política monetaria.
* Este artículo ha sido traducido por IA.