
Hanwha Investment Securities ha evaluado positivamente la trayectoria de crecimiento de Hyundai Motor para transformarse de fabricante de automóviles en empresa de IA física y tecnología. La firma mantuvo su recomendación de inversión en categoría "compra" y su precio objetivo de 640.000 wones.
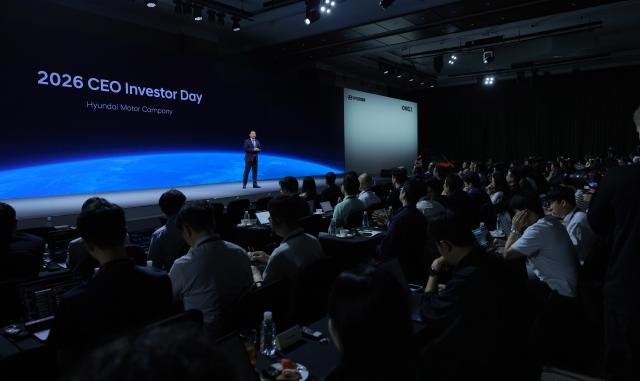
Kim Chang-ho, analista de Hanwha Investment Securities, publicó un informe el 27 de agosto tras la Jornada de Inversores CEO de Hyundai Motor, evaluando positivamente la estrategia de transformación de la compañía. Hyundai Motor planea internalizar tecnología de software, capacidades de producción y venta, e infraestructura informática a nivel de grupo, sobre la base de un ciclo de retroalimentación de datos.
En cuanto al negocio de robótica, la empresa reconfirmó que el inicio de la producción en masa de robótica estadounidense de Boston Dynamics ocurriría en 2028. Aseguró un volumen inicial de 25.000 unidades, enfocándose en la implementación en fábricas dentro de filiales como HMGMA. El primer vehículo de producción masiva SDV previsto para su lanzamiento en 2028 incorporará el sistema de conducción autónoma de extremo a extremo denominado "Atria AI". A partir de 2029, la empresa también impulsará la operación de centros de datos independientes, comenzando con el centro de datos de IA de Saemangeum.
Sin embargo, Hanwha Investment Securities consideró como ambiciosa la meta de ventas de Hyundai Motor para 2030 de 5,55 millones de vehículos. La firma estima que las ventas de Hyundai Motor en 2026 alcanzarán 4,03 millones de unidades. Considerando la posibilidad de tres años consecutivos de contracción en ventas, estimó que el volumen realista de ventas para 2030 sería de aproximadamente 4,5 millones de unidades incluso en un escenario optimista.
En consecuencia, Hanwha Investment Securities consideró que el margen de beneficio operativo para 2030 sería realista en un nivel del 7 % al 8 %, inferior al objetivo de "9 % más un margen adicional" presentado por Hyundai Motor. La firma también evaluó como algo ambicioso el plan de Hyundai Motor de reducir la tasa de costo de ventas en 3 puntos porcentuales para 2030 a través de innovación en costos del ciclo de vida y reducción de costos de materiales, considerando los gastos de desarrollo e inversión derivados de la expansión de la gama de modelos.
A pesar de esto, Hanwha Investment Securities consideró válida la trayectoria de crecimiento a mediano y largo plazo mediante la producción en masa de robótica, el lanzamiento de SDV, la acumulación de datos de conducción y la expansión de la infraestructura de IA. Dado que no observó cambios concretos significativos en las estimaciones de resultados a pesar de la revisión al alza de las perspectivas de la compañía, mantuvo su precio objetivo anterior de 640.000 wones.
* Este artículo ha sido traducido por IA.