
Tras aumento de 0,30 puntos porcentuales en julio, tasas se mantienen estables en agosto y septiembre
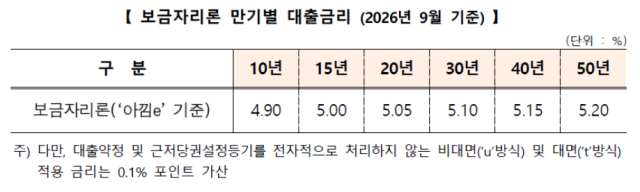
La corporación anunció el 26 de agosto que congelará las tasas del préstamo Bogeumjari, un producto de hipoteca a tasa fija con plazo largo y amortización gradual, para el mes de septiembre.
En consecuencia, la tasa del préstamo "Saving e-Bogeumjari" (아낌e-보금자리론) se aplicará en un rango anual de 4,90% a 5,20% según el plazo de vencimiento. Los plazos específicos serán: 10 años a 4,90% anual, 15 años a 5,00%, 20 años a 5,05%, 30 años a 5,10%, 40 años a 5,15% y 50 años a 5,20%.
La tasa del préstamo Bogeumjari se incrementó 0,30 puntos porcentuales a partir del 7 de julio, seguida de una congelación en agosto. En ese momento, la tasa del préstamo "Saving e-Bogeumjari" también estaba entre 4,90% y 5,20% anual, permitiendo que este mismo rango de tasas se mantenga hasta septiembre con la congelación actual.
Durante lo que va del año, el préstamo Bogeumjari ha mostrado una tendencia alcista. La corporación ha incrementado las tasas en cinco ocasiones: 0,25 puntos porcentuales en enero, 0,15 en febrero, 0,30 en abril, 0,25 en mayo y 0,30 en julio. Por el contrario, en junio se mantuvo congelada la tasa, y tras el aumento de julio, la corporación ha decidido congelar las tasas durante dos meses consecutivos en agosto y septiembre.
Los jóvenes de bajos ingresos, parejas recién casadas, personas con discapacidad, familias monoparentales y otras poblaciones socialmente vulnerables, así como víctimas de estafas inmobiliarias, pueden acceder a una tasa preferencial adicional de hasta 1,0 punto porcentual. En estos casos, la tasa mínima sería de 4,90% anual para un plazo de 10 años y 4,20% anual para 50 años.
Al producto de modalidad no presencial "u-Bogeumjari" (préstamo tramitado electrónicamente sin establecimiento de hipoteca presencial) y al producto presencial "t-Bogeumjari" se aplica una tasa 0,1 puntos porcentuales superior a la del préstamo "Saving e-Bogeumjari".
* Este artículo ha sido traducido por IA.