
El Banco de Corea del Sur publica las tasas de interés promedio ponderado de instituciones financieras en julio
La proporción de hipotecas a tasa fija alcanza 31,9%: el nivel más bajo en 12 años y 4 meses
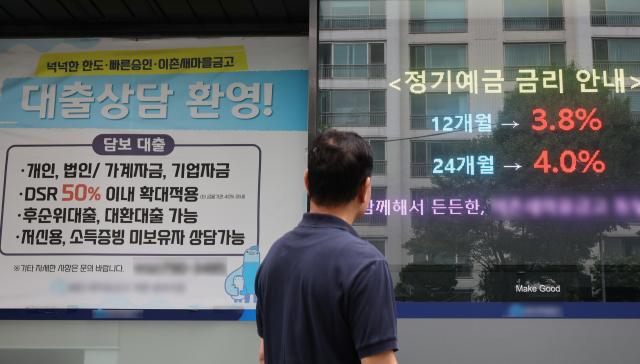
Los tipos de interés de los créditos hipotecarios aumentaron por tercer mes consecutivo. Las tasas de depósitos subieron durante el cuarto mes consecutivo, alcanzando el rango del 3,2%.
Según los datos de "Tasas de interés promedio ponderado de instituciones financieras" publicados por el Banco de Corea del Sur el 26 de agosto, la tasa de interés promedio ponderada de los créditos hipotecarios de los bancos de depósito en julio (basada en nuevas transacciones) fue del 4,48% anual, aumentando 0,12 puntos porcentuales respecto al mes anterior. Esto marca el nivel más alto desde noviembre de 2023, cuando también era del 4,48%.
La tasa de interés global de créditos al consumo fue del 4,64%, subiendo 0,14 puntos porcentuales. La tasa de interés de créditos de consumo general aumentó a 5,97%, una subida de 0,25 puntos porcentuales. Este es el nivel más alto desde diciembre de 2024. La tasa de interés de créditos para depósitos en garantía (4,19%) también subió 0,12 puntos porcentuales.
La proporción de tasas de interés fijas en créditos hipotecarios fue del 31,9%, reduciendo 5,8 puntos porcentuales respecto al mes anterior. Tras nueve meses consecutivos de disminución desde noviembre del año anterior, alcanzó el nivel más bajo en 12 años y 4 meses desde febrero de 2014, cuando era del 31,8%.
La proporción de tasas de interés fijas en el total de créditos al consumo también disminuyó a 21,0%, bajando 1,7 puntos porcentuales. Con 12 meses consecutivos de reducción, cayó al nivel más bajo desde mayo de 2022, cuando era del 20,7%.
Kim Sung-jun, jefe del Equipo de Estadísticas Financieras del Banco de Corea del Sur, explicó: "Dado que las tasas fijas son más altas que las variables, los consumidores financieros están optando por tasas más bajas en el corto plazo, lo que reduce la proporción de tasas fijas".
En julio, la tasa de interés de créditos empresariales bajó de 4,27% en el mes anterior a 4,20%. La tasa de interés de créditos a grandes empresas subió a 4,18%, aumentando 0,01 puntos porcentuales debido al alza de las tasas de mercado a corto plazo, mientras que la tasa de créditos a pequeñas y medianas empresas cayó a 4,22%, bajando 0,16 puntos porcentuales gracias a medidas de apoyo con tasas preferenciales para expandir el crédito empresarial.
La tasa de interés de depósitos de ahorro (basada en nuevas transacciones) fue del 3,21%, aumentando 0,13 puntos porcentuales respecto al mes anterior, con cuatro meses consecutivos de alzas.
La tasa de interés de depósitos puros de ahorro, como depósitos a plazo fijo (3,16%), y la tasa de productos financieros de mercado, como bonos financieros y certificados de depósito negociables (3,48%), subieron 0,14 puntos porcentuales y 0,12 puntos porcentuales, respectivamente.
El margen entre tasas de crédito y depósito (basado en nuevas transacciones de bancos) fue de 1,06 puntos porcentuales, reduciéndose 0,17 puntos porcentuales respecto al mes anterior, con seis meses consecutivos de disminución. El margen basado en saldos fue de 2,22 puntos porcentuales, reduciéndose 0,05 puntos porcentuales respecto al mes anterior.
Respecto a las perspectivas futuras de tasas de interés de instituciones financieras, Kim señaló: "Hasta el 22 de agosto, las tasas de interés a largo plazo han bajado mientras que las de corto plazo han subido. Aunque bajaron hasta principios de agosto, la tendencia posterior ha sido al alza, por lo que esperamos que esa tendencia se refleje en las tasas futuras".
* Este artículo ha sido traducido por IA.