
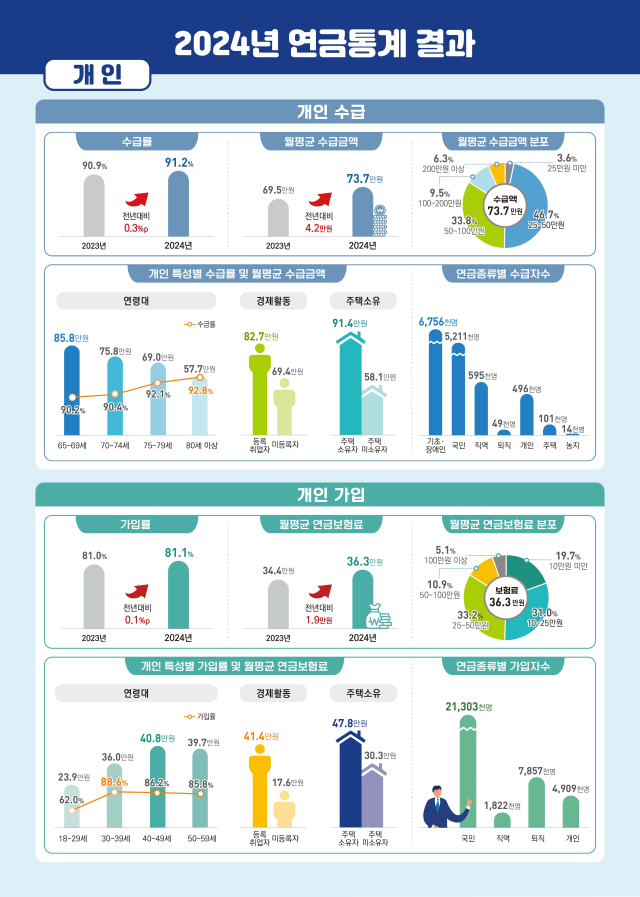
Según los "Resultados de Estadísticas de Pensiones 2024" divulgados el 25 de agosto por el Centro Nacional de Datos, de una población de 10 millones de personas mayores de 65 años, 9.122.000 recibieron al menos una pensión en el año anterior, lo que representa un incremento de 5,6% (486.000 personas) respecto al año previo. La tasa de cobertura de pensiones alcanzó 91,2%, aumentando 0,3 puntos porcentuales en relación con el año anterior.
En contraste, 878.000 personas mayores de 65 años no recibieron pensión alguna, representando el 8,8% del total. Aproximadamente nueve de cada cien personas en este grupo etario no acceden a ningún tipo de pensión, incluyendo la pensión básica y la pensión nacional.
Las estadísticas de pensiones se elaboran integrando datos de once tipos de pensiones públicas y privadas—incluyendo pensión básica, pensión nacional, pensiones del sector público, pensiones por jubilación, pensiones individuales y pensiones hipotecarias—junto con registros de estadísticas poblacionales y de hogares.
El monto real que reciben los beneficiarios resultó ser inferior a lo esperado según la tasa de cobertura. La prestación mensual promedio por persona fue de 737.000 wones, registrando un incremento de 6,0% (42.000 wones) respecto al año anterior. Sin embargo, el monto mediano fue de 497.000 wones, 240.000 wones por debajo del promedio. La mitad de los beneficiarios de pensiones recibió mensualmente 497.000 wones o menos.
Según los tramos de prestaciones, el rango de 250.000 a 500.000 wones concentró al 46,7% de los beneficiarios, seguido por el rango de 500.000 a 1.000.000 wones con 33,8%, y el de 1.000.000 a 2.000.000 wones con 9,5%. Los beneficiarios que recibían más de 2.000.000 wones representaban 6,3%, mientras que quienes recibían menos de 250.000 wones constituían el 3,6%.
El Centro Nacional de Datos señaló que aunque las prestaciones de pensiones han aumentado de manera constante, las brechas entre grupos poblacionales difícilmente se cerrarán en el corto plazo. Song Ju-hwa, directora de la División de Estadísticas Administrativas del Centro, explicó: "Las pensiones son el resultado de preparación durante 30 o 40 años en la juventud, reflejándose a los 65 años o más, por lo que estas diferencias serán difíciles de resolver en el próximo futuro".
Por tipo de pensión, los beneficiarios de pensión básica alcanzaron 6.756.000 personas, representando 67,6% de la población mayor de 65 años, mientras que los beneficiarios de pensión nacional fueron 5.211.000, equivalente al 52,1%. Dado que una persona puede recibir múltiples pensiones, las tasas de cobertura por tipo de pensión incluyen duplicaciones. La prestación mensual promedio de la pensión básica fue de 300.000 wones, y la de la pensión nacional fue de 491.000 wones.
Un total de 3.926.000 personas, representando el 39,3% de la población mayor de 65 años, recibía simultáneamente dos o más pensiones. Entre los beneficiarios de pensiones, el 43,0% recibía dos o más. De estos, el 36,5% recibía tanto pensión básica como pensión nacional, siendo la combinación más frecuente.
Las disparidades por género fueron evidentes. Entre los hombres beneficiarios, 4.231.000 registraban una tasa de cobertura de 95,5%, mientras que las mujeres beneficiarias fueron 4.891.000 con una tasa de 87,8%. La prestación mensual promedio para hombres fue de 957.000 wones y para mujeres de 546.000 wones, una diferencia de 411.000 wones. Las mujeres recibían únicamente el 57% del monto que recibían los hombres.
Song Ju-hwa analizó: "Esta es la consecuencia acumulada a lo largo de décadas de diferencias en la duración de participación en el mercado laboral y en los niveles de ingresos, lo que ha generado variaciones en los períodos de afiliación y en las cotizaciones entre los 18 y 59 años. Los hombres, al haber participado relativamente más en actividades económicas, presentan tasas de cobertura de pensión nacional más altas, mientras que las mujeres muestran tasas de cobertura de pensión básica comparativamente superiores".
También se observaron diferencias en los montos de prestación según los años de afiliación. Entre los beneficiarios de pensión nacional, aquellos con 10 a 20 años de afiliación constituyeron 2.645.000 personas, equivalente al 50,8% del total. El período promedio de afiliación para beneficiarios de pensión nacional fue de 14,2 años, y a mayor duración de la afiliación, mayores fueron las prestaciones mensuales promedio.
Por grupos de edad, los beneficiarios de 80 años o más sumaron 2.225.000 personas con la tasa de cobertura más alta de 92,8%. En contraste, la prestación mensual promedio más alta se registró en el grupo de 65 a 69 años con 858.000 wones. Se observó una tendencia donde la tasa de cobertura aumenta con la edad, pero el monto de prestación disminuye.
A nivel de hogares, aquellos con al menos un beneficiario de pensión alcanzaron 6.831.000 viviendas, incrementándose 4,9% respecto al año anterior. Entre los hogares que incluyen población mayor de 65 años, el 95,9% tenía al menos un beneficiario de pensión. La prestación mensual promedio por hogar fue de 959.000 wones, aumentando 6,7% respecto al año anterior, con un monto mediano de 670.000 wones. Los hogares de dos personas recibieron un promedio mensual de 1.131.000 wones, y los hogares de parejas recibieron 1.321.000 wones.
Notablemente, la tasa de afiliación entre trabajadores registrados alcanzó 95,2%, pero entre los no registrados fue solo de 52,5%. Esta brecha en la afiliación actual podría traducirse en futuras desigualdades en los ingresos de jubilación. Song Ju-hwa comentó: "El aumento constante en el número de beneficiarios y la tasa de cobertura son positivos en tanto indican mayor universalización y diversificación de las pensiones, aunque las diferencias entre grupos poblacionales persisten".
* Este artículo ha sido traducido por IA.