
28 empresas de residencia para accionistas, 5 de especulación inmobiliaria y 17 de casas de vacaciones entre los 50 negocios investigados
Mansión de 20.000 millones de wones en Hannam con reforma de 10.000 millones; Hacienda amplía verificación a casas de función en el extranjero
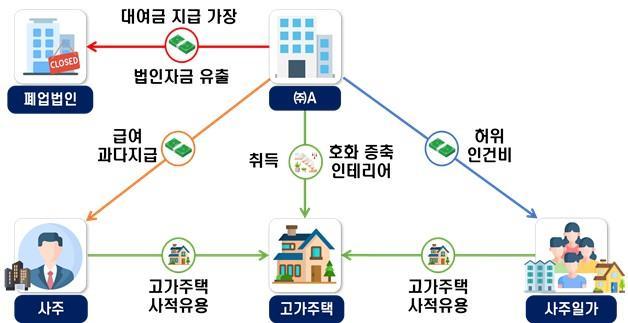
De cada diez viviendas de lujo en poder de empresas, cuatro se utilizan como residencia o casa de vacaciones de la familia del accionista principal. La Agencia Tributaria Nacional (ATN) ha iniciado investigaciones contra 50 empresas sospechosas de uso privado de viviendas corporativas, combinado con evasión fiscal a través de nóminas falsas y facturas de impuesto fraudulentas.
La ATN anunció el 25 de agosto el comienzo de auditorías tributarias contra 50 empresas sospechosas de utilizar viviendas corporativas de alto valor de forma privada. El monto total de evasión fiscal sospechosa de estas empresas asciende a aproximadamente 1,9 billones de wones.
Una verificación exhaustiva de 2.639 viviendas corporativas con área útil superior a 85 metros cuadrados y precio de referencia catastral superior a 900 millones de wones reveló que 1.097 viviendas (42%) eran utilizadas o resididas por la familia del accionista de forma privada.
Las viviendas en poder de empresas de alquiler destinadas al arrendamiento fueron 1.157 unidades, mientras que las viviendas de uso empresarial, como alojamiento para empleados, sumaron 385 unidades. La ATN también analizó el estado de uso de las viviendas corporativas restantes junto con los registros de declaración de las empresas propietarias.
En una cantidad significativa de empresas con uso privado confirmado, se detectaron indicios adicionales de evasión fiscal, incluyendo pago de nóminas falsas y recepción de facturas fraudulentas. La ATN seleccionó empresas con indicios más graves para una primera ronda de investigación.
Los objetivos de la investigación incluyen 28 empresas de tipo "residencia para familia del accionista" que proporcionaban viviendas de lujo sin costo o a precio reducido a la familia del accionista; 5 empresas de tipo "especulación inmobiliaria" que utilizaban nombres corporativos para evadir regulaciones sobre vivienda múltiple y restricciones de crédito; y 17 empresas de tipo "casa de vacaciones" donde condominios de complejos turísticos y casas de campo eran utilizados exclusivamente por el accionista.
Una empresa investigada adquirió una vivienda de lujo valuada en más de 20.000 millones de wones en el distrito de Hannam, Seúl, e invirtió 10.000 millones de wones de fondos corporativos en ampliación y reforma interior. Se confirmó que el accionista y sus hijos poseían una vivienda de más de 30.000 millones de wones en las proximidades y también utilizaban la vivienda corporativa de forma privada.
La empresa en cuestión pagó al accionista aproximadamente 15.000 millones de wones, equivalente a diez veces el salario promedio del empleado mejor remunerado en el sector. También es investigada por haber pagado aproximadamente 5.000 millones de wones en nóminas falsas a familiares del accionista que no trabajan en la empresa y por transferir fondos corporativos de aproximadamente 5.000 millones de wones bajo la apariencia de préstamos a empresas disueltas.
También fueron detectados casos donde se aprovechó la estructura corporativa para evadir regulaciones tributarias inmobiliarias y restricciones financieras. Un accionista adquirió un apartamento en proceso de reconstrucción en el distrito de Banpo, Seúl, convirtiéndose en propietario de dos viviendas; posteriormente transfirió su vivienda original, valuada en más de 4.000 millones de wones, a una empresa bajo su control para obtener la exención tributaria de "una vivienda por familia". Continuó residiendo en esa vivienda sin pagar alquiler.
Otra empresa permitió que la familia del accionista, que ya poseía dos apartamentos en el distrito de Gangnam, adquiriera un apartamento en Hannam valuado en 10.000 millones de wones bajo el nombre corporativo. La familia del accionista residía en la vivienda corporativa mientras evadía regulaciones sobre vivienda múltiple, incluyendo impuestos sobre bienes raíces de propiedad múltiple.
También están siendo investigados casos donde condominios y casas de campo reportados como instalaciones de bienestar para empleados eran utilizados exclusivamente por el accionista. Una corporación multinacional proporcionó un condominio de lujo tipo casa unifamiliar valuado en 6.000 millones de wones, con tarifa de una noche de 3 millones de wones, como casa de vacaciones exclusiva para la familia del accionista. Además, pagó aproximadamente 2.000 millones de wones en costos de reforma interior del apartamento en Gangnam propiedad del accionista.
Se confirmó que otra empresa adquirió un condominio de lujo dentro de un complejo de golf en Pyeongchang por aproximadamente 3.000 millones de wones, lo presentó como instalación de bienestar para empleados para deducir impuestos sobre el valor agregado en concepto de crédito de impuesto de entrada, mientras que era utilizado por la familia del accionista. Esta empresa también es investigada por haber procesado como gastos corporativos aproximadamente 2.000 millones de wones en costos de compra de joyas y artículos de lujo para la familia del accionista.
La ATN tiene previsto investigar las circunstancias del desvío de fondos corporativos y su destino mediante medidas cautelares, investigación de cuentas y análisis forense digital. También verificará mediante investigación del origen de fondos si los recursos desviados se utilizaron para formar el patrimonio de la familia del accionista.
Los beneficios atribuibles a la familia del accionista serán gravados mediante reclasificación de ingresos. Si se detectan actos de violación tributaria, como evasión fiscal o recepción de facturas fraudulentas, la ATN procederá a presentar denuncias de conformidad con la Ley de Sanciones Penales Tributarias.
La ATN continuará analizando empresas cuyo uso privado fue confirmado en la verificación exhaustiva pero que no fueron incluidas en esta ronda de investigaciones. También ampliará el alcance de la verificación más allá de viviendas de lujo nacionales para incluir casos donde se proporcionaba vivienda corporativa sin costo a hijos en el extranjero para estudios o se asumían gastos de educación en el extranjero.
* Este artículo ha sido traducido por IA.